
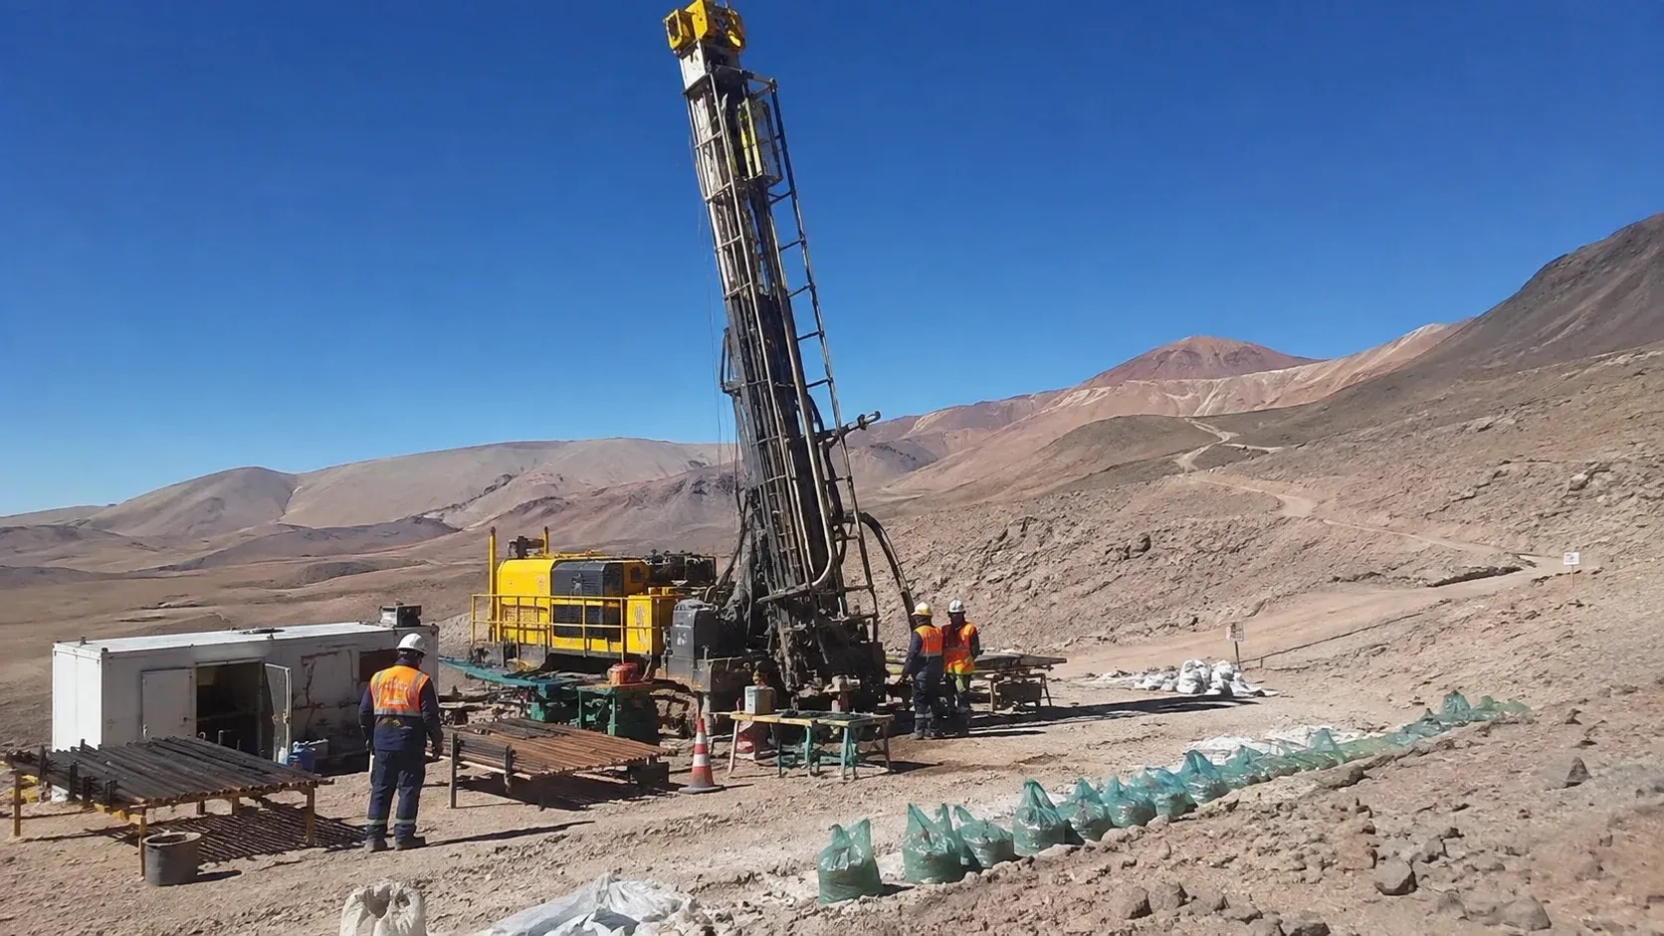
La minera completó la compra de la participación minoritaria que aún no controlaba en Andean Belt Resources y cerró un financiamiento por C$91 millones. El plan contempla cerca de 50.000 metros de perforación, estudios de factibilidad y permisos para llevar el activo hacia una decisión final de inversión.
Tintina Mines completó la operación que le permite controlar el 100% del proyecto de cobre-oro Dos Amigos, anteriormente denominado Domeyko Sulfuros, en la Región de Atacama, junto con una reorganización de su estructura accionaria y recursos frescos destinados a acelerar el desarrollo del activo.
La compañía adquirió el 26,25% restante de Andean Belt Resources SpA (ABR), sociedad a través de la cual mantiene indirectamente la propiedad del proyecto. La compra de esa participación demandó aproximadamente C$36 millones, equivalentes a US$26,25 millones, y forma parte de una transacción más amplia respaldada por un financiamiento privado por cerca de C$91 millones.
Tras ejecutar la adquisición, Tintina dispone de aproximadamente C$55 millones netos para financiar las siguientes etapas de Dos Amigos, incluyendo perforación, optimización técnica, estudios de factibilidad, trabajo ambiental, permisos y relacionamiento territorial, con el objetivo de avanzar hacia una eventual decisión final de inversión.
Un programa de 50.000 metros para reducir riesgo geológico
Uno de los principales componentes de la nueva etapa será una campaña de aproximadamente 50.000 metros de perforación, orientada tanto a aumentar el nivel de confianza de los recursos como a evaluar nuevas zonas con potencial mineralizado dentro del distrito.
El inicio de los trabajos está previsto para septiembre de 2026. El programa se desarrollará en paralelo con estudios técnicos y ambientales, en una estrategia destinada a reducir progresivamente los riesgos geológicos, metalúrgicos y de infraestructura antes de ingresar a etapas más avanzadas de ingeniería.
El cambio de propiedad también simplifica la estructura del activo. Con la compra de la participación minoritaria, Tintina pasa a tener control integral de ABR y del proyecto, sin compromisos de streams, acuerdos de offtake ni regalías privadas asociadas, más allá del régimen aplicable en Chile.
Para una iniciativa que aún debe atravesar ingeniería, evaluación ambiental, permisos y definición de financiamiento para construcción, contar con una estructura de propiedad unificada facilita la toma de decisiones sobre exploración y asignación de capital.
Dos Amigos proyecta 26 años de operación
El proyecto cuenta desde febrero de 2026 con una Evaluación Económica Preliminar, o PEA por su sigla en inglés, elaborada sobre el entonces denominado Domeyko Sulfuros.
Ese estudio planteó una operación minera de 26 años de vida útil, con una planta de procesamiento proyectada en 35.000 toneladas por día y una tasa de movimiento de material cercana a 164.000 toneladas diarias.
Durante su vida operacional, el escenario evaluado contempla una producción recuperada de aproximadamente 945 mil toneladas de cobre, equivalentes a unos 2.100 millones de libras, además de 1,5 millones de onzas de oro.
Las recuperaciones metalúrgicas consideradas en el estudio alcanzan aproximadamente 88,2% para cobre y 64,6% para oro.
En materia económica, la evaluación estimó un valor presente neto antes de impuestos de US$560 millones, utilizando una tasa de descuento de 8%, mientras que después de impuestos el valor presente neto alcanzaría US$328 millones.
La estimación utilizó como supuestos de referencia un precio del cobre de US$4,30 por libra y del oro de US$2.500 por onza.
Capital inicial supera los US$1.280 millones
La dimensión financiera del proyecto constituye uno de los puntos centrales para sus próximas etapas. La PEA calculó una inversión inicial de aproximadamente US$1.283 millones, cifra que incluye una contingencia de 35% para planta e infraestructura.
A ello se agregan alrededor de US$905 millones de capital diferido y de sostenimiento a lo largo de la vida de la operación.
Estas cifras permiten dimensionar la brecha entre la etapa actual de financiamiento y la inversión que eventualmente deberá estructurarse para construir la mina. Los C$55 millones disponibles actualmente están orientados a completar trabajos técnicos y regulatorios previos, no al desarrollo integral de la operación.
El objetivo declarado es llevar Dos Amigos hacia una eventual decisión final de inversión hacia el final de esta década, sujeto a los resultados de las campañas de exploración, los estudios de factibilidad y el avance de los permisos requeridos.
Sumitomo y familia Gignac ingresan como socios estratégicos
La transacción también incorpora nuevos actores a la estructura accionaria de Tintina.
GMC SPV Equity 01 Inc., sociedad participada en partes iguales por Sumitomo Corporation y la familia Gignac, pasó a controlar aproximadamente 25% de las acciones ordinarias de Tintina, considerando una base no diluida.
La entrada de Sumitomo agrega a la estructura del proyecto un grupo japonés con presencia global en minería, comercialización de minerales e inversiones vinculadas a materias primas, mientras la participación de la familia Gignac forma parte del vehículo utilizado para ejecutar la alianza estratégica.
El financiamiento previo también contó con participación de Franco-Nevada, dentro de una colocación de recibos de suscripción cerrada durante julio.
Tintina renovó adicionalmente su estructura ejecutiva. Claude Dufresne fue nombrado director ejecutivo, mientras que Chris Stackhouse asumió como director financiero. Juan Enrique Rassmuss dejó el cargo de CEO y continúa como presidente del directorio.
El nuevo directorio quedó conformado por Rassmuss, Mathieu Gignac, Koji Watanabe, Stefan Jochum y Vicente Irarrázaval.
Agua de mar y energía renovable en el diseño
La configuración preliminar de Dos Amigos incorpora elementos que serán relevantes en su evaluación ambiental y económica, particularmente en agua y energía.
La alternativa actualmente estudiada contempla procesar mineral utilizando agua de mar sin desalar, transportada mediante una tubería dedicada de aproximadamente 63 kilómetros, evitando el consumo de agua continental dentro del escenario evaluado.
En energía, la PEA considera una estrategia basada en suministro eléctrico renovable apoyado por sistemas de almacenamiento en baterías.
Ambos componentes deberán continuar siendo analizados durante las próximas etapas de ingeniería, pero reflejan dos de los principales desafíos de nuevos desarrollos mineros en el norte de Chile: asegurar disponibilidad hídrica sin presionar cuencas continentales y disponer de energía competitiva para operaciones intensivas en electricidad.
Atacama suma otro proyecto de cobre en etapa de definición
La consolidación de Dos Amigos ocurre en un escenario en que la cartera chilena de nuevos proyectos de cobre enfrenta una doble exigencia: convertir recursos geológicos en proyectos técnicamente financiables y, al mismo tiempo, superar procesos regulatorios que pueden extenderse durante varios años.
El activo aún se encuentra lejos de una decisión de construcción, pero el control del 100% de la propiedad, la disponibilidad de capital para aproximadamente 50.000 metros de perforación y el inicio de trabajos de factibilidad permiten a Tintina entrar en una etapa más intensiva de definición.
Para Atacama, el avance suma actividad de exploración y servicios asociados en un distrito que combina infraestructura minera existente con presencia de proyectos de cobre y oro en diferentes fases de desarrollo.
La evolución de la campaña de perforación será especialmente relevante para determinar si Dos Amigos puede mejorar el inventario de recursos utilizado en la evaluación preliminar y fortalecer la economía de un proyecto que, bajo el escenario actualmente estudiado, requeriría una inversión superior a US$1.280 millones antes de iniciar producción.


