
Las licitaciones de concentrado de Centinela y Los Pelambres alcanzaron condiciones favorables para la minera chilena, con cargos de tratamiento de hasta aproximadamente US$330 negativos por tonelada. La escasez de mineral y el exceso de capacidad de fundición en China anticipan negociaciones complejas para 2027.
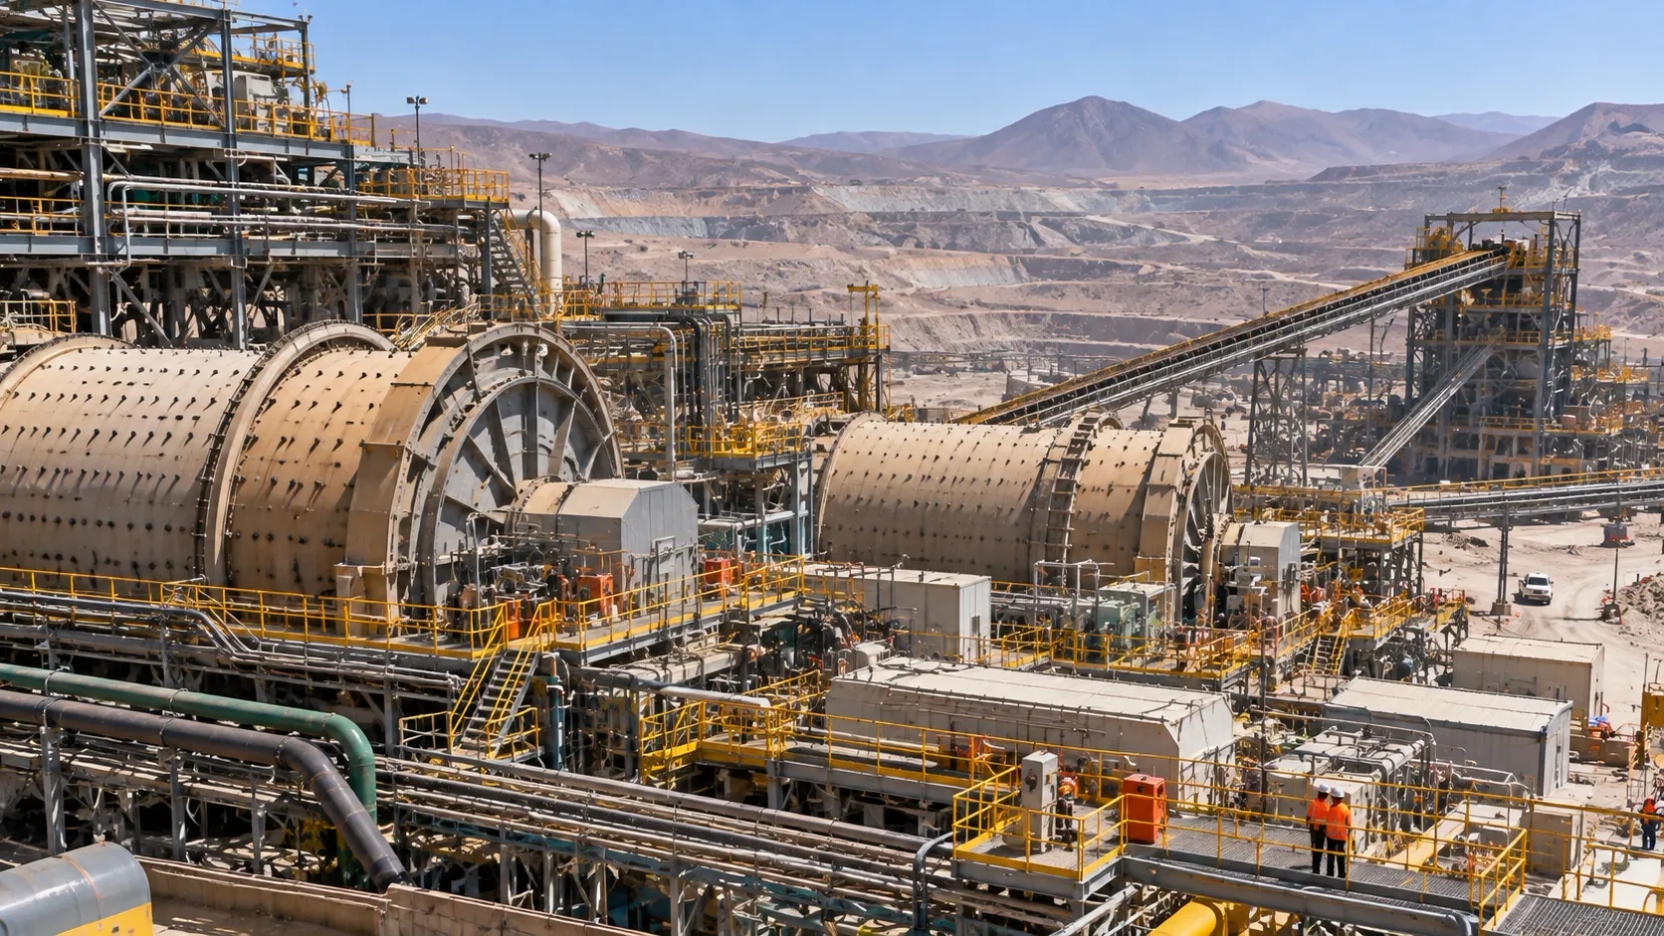
Antofagasta plc, matriz de Antofagasta Minerals, consiguió condiciones comerciales excepcionales en recientes licitaciones internacionales de concentrado de cobre, con cargos de tratamiento negativos superiores a US$300 por tonelada métrica. Las operaciones involucraron mineral producido en las minas Centinela, en la Región de Antofagasta, y Los Pelambres, en la Región de Coquimbo, consolidando una tendencia que está modificando la relación comercial entre productores mineros y fundiciones.
Los resultados, conocidos el 16 de octubre de 2026, reflejan la creciente competencia de las fundiciones internacionales por asegurar concentrados de cobre en un mercado caracterizado por restricciones de suministro y una elevada capacidad instalada de procesamiento.
El cambio tiene consecuencias directas para la industria: mientras tradicionalmente las compañías mineras pagaban a las fundiciones por transformar sus concentrados en cobre refinado, actualmente algunas plantas metalúrgicas están aceptando pagar a los productores para garantizar su abastecimiento.
Los términos de las licitaciones corresponden a antecedentes comerciales conocidos en el mercado y no a contratos cuyos detalles hayan sido confirmados públicamente por Antofagasta plc.
Centinela y Los Pelambres obtienen condiciones extraordinarias
Las adjudicaciones reflejan el desequilibrio entre la disponibilidad de concentrados y la demanda de las fundiciones.
En una de las operaciones, Antofagasta plc consiguió un cargo de tratamiento de US$310 negativos por tonelada para un volumen de 10.000 toneladas métricas de concentrado procedente de Minera Centinela, cuyo embarque está previsto para noviembre de 2026.
En una segunda licitación, la compañía colocó 40.000 toneladas de concentrado provenientes de Los Pelambres, distribuidas en embarques programados durante 2027, con cargos negativos situados en torno a US$330 por tonelada.
Las cifras representan condiciones especialmente favorables para el vendedor, porque transforman un costo tradicional de procesamiento en un beneficio comercial.
RESULTADOS DE LAS LICITACIONES
|
Operación |
Volumen |
Cargo de tratamiento |
|
Centinela |
10.000 t |
−US$310/t |
|
Los Pelambres |
40.000 t |
Aprox. −US$330/t |
Los valores corresponden a toneladas de concentrado comercializado, no a toneladas de cobre fino. La cifra de Los Pelambres es aproximada.
El resultado también destaca por producirse en momentos en que la minera chilena prepara sus negociaciones comerciales de suministro para el próximo año.
Qué significa que los cargos de tratamiento sean negativos
Los cargos de tratamiento y refinación, conocidos internacionalmente como TC/RC (Treatment Charges and Refining Charges), constituyen uno de los mecanismos centrales del negocio de comercialización de concentrados de cobre.
En condiciones tradicionales, una compañía minera vende concentrado a una fundición y acepta descuentos asociados a los costos de transformación del material en metal refinado.
Los cargos de tratamiento normalmente se expresan en dólares por tonelada seca de concentrado, mientras que los cargos de refinación se calculan en centavos de dólar por libra de cobre.
Cuando los TC/RC son positivos, representan un ingreso para las fundiciones y un descuento sobre el valor recibido por la minera.
Sin embargo, cuando los cargos de tratamiento se vuelven negativos, ocurre lo contrario: las fundiciones deben ofrecer una compensación económica adicional para conseguir el concentrado.
Este fenómeno no significa que las compañías mineras estén realizando físicamente el proceso de fundición ni que las plantas estén pagando exclusivamente por un servicio aislado. Se trata de condiciones comerciales que modifican el precio neto de compra del material.
Para Antofagasta plc, los términos negativos pueden mejorar el ingreso obtenido por su concentrado, aunque el impacto financiero definitivo depende de las condiciones completas de cada contrato, incluidos los cargos de refinación, las características del mineral y otras cláusulas comerciales.
China enfrenta exceso de capacidad y escasez de concentrados
Uno de los factores que explica el comportamiento de los cargos de tratamiento es la fuerte expansión de la industria de fundición china.
Durante la última década, China incrementó su capacidad de procesamiento de cobre en más de 70%, alcanzando una capacidad estimada de entre 13 millones y 14 millones de toneladas anuales en 2026.
El país concentra más de la mitad de la producción mundial de cobre refinado y mantiene una elevada dependencia de concentrados provenientes de operaciones mineras internacionales.
Sin embargo, la expansión de sus instalaciones de fundición no ha estado acompañada por un crecimiento equivalente de la oferta global de concentrados.
Esta diferencia ha intensificado la competencia por el abastecimiento, reduciendo progresivamente los cargos que las fundiciones pueden cobrar a las compañías mineras.
La situación se ha agravado por interrupciones operacionales en distintos países productores, que han restringido la disponibilidad de mineral para el mercado internacional.
Entre los antecedentes relevantes se encuentra la suspensión de Cobre Panamá, operación de First Quantum Minerals que dejó de producir a fines de 2023.
A ello se suman nuevas interrupciones y dificultades operacionales registradas en grandes distritos productores durante 2026.
En consecuencia, las fundiciones que dependen de compras externas de concentrados enfrentan mayores costos para mantener sus niveles de utilización.
El mercado del cobre cambia sus condiciones comerciales
La evolución de los cargos de tratamiento muestra una transformación significativa respecto de los acuerdos históricos.
En diciembre de 2025, Antofagasta plc y una fundición china alcanzaron condiciones de referencia para 2026 con cargos de tratamiento de US$0 por tonelada y refinación de 0 centavos por libra.
Este resultado ya representaba una reducción considerable frente a los niveles de referencia para 2025, establecidos en US$21,25 por tonelada y 2,125 centavos por libra.
Las nuevas licitaciones de octubre profundizan esa tendencia, llevando los cargos de tratamiento a terreno ampliamente negativo.
La presión no se limita a la minera chilena.
Teck Resources, importante productor canadiense de cobre, también consiguió condiciones comerciales negativas cercanas a US$370 por tonelada para concentrados provenientes de su operación Highland Valley.
Estos resultados muestran que la competencia entre fundiciones ha alcanzado niveles que habrían sido difíciles de sostener bajo las condiciones tradicionales de abastecimiento.
Sin embargo, los precios de adjudicación de licitaciones puntuales no necesariamente representan el promedio del mercado ni pueden extrapolarse automáticamente a todos los contratos anuales.
Fundiciones buscan compensar menores márgenes con subproductos
Los cargos de tratamiento negativos generan presión sobre la rentabilidad de las fundiciones, especialmente aquellas que adquieren una parte importante de sus concentrados en el mercado abierto.
No obstante, el negocio metalúrgico dispone de ingresos adicionales que pueden contribuir a compensar estas condiciones.
Uno de los más relevantes corresponde al ácido sulfúrico, subproducto generado durante el procesamiento de concentrados sulfurados de cobre.
Las fundiciones también pueden recuperar metales valiosos presentes en los concentrados, como oro y plata, dependiendo de las características mineralógicas y los términos de sus contratos.
Durante 2026, el aumento de los precios del ácido sulfúrico ha contribuido a sostener los ingresos de determinadas instalaciones, aunque su efecto varía según el mercado de destino y las características de cada operación.
Los altos precios internacionales del cobre también forman parte del contexto comercial, pero no garantizan por sí solos mejores márgenes para todas las fundiciones.
La capacidad para seguir operando bajo cargos de tratamiento negativos dependerá de la eficiencia energética, recuperación metalúrgica, disponibilidad de subproductos, costos operacionales y estructura de abastecimiento de cada instalación.
Negociaciones para 2027 podrían consolidar mayor poder de los productores
Los resultados obtenidos por Antofagasta plc se producen antes de las negociaciones anuales de suministro de concentrados que tendrán lugar durante el último trimestre de 2026.
La Semana de la Bolsa de Metales de Londres, conocida como LME Week, constituye uno de los principales espacios de encuentro entre empresas mineras, comercializadores, fundiciones e inversionistas del mercado global de metales.
En ese contexto, las compañías productoras y las fundiciones buscarán establecer las condiciones comerciales que regirán una parte importante de los embarques de 2027.
Tradicionalmente, uno de los primeros acuerdos entre una gran productora minera y una fundición china establece una referencia para posteriores negociaciones internacionales.
Antofagasta plc ha desempeñado ese papel en distintas oportunidades, debido a su relevancia como proveedor de concentrados de cobre.
El escenario actual podría favorecer una posición negociadora más sólida para las empresas mineras que cuentan con producción disponible y capacidad de cumplir compromisos de entrega.
Sin embargo, todavía no existe certeza sobre el nivel que alcanzarán los cargos de referencia para 2027.
El resultado dependerá de la evolución de la oferta minera, la demanda de concentrados, los inventarios y las decisiones operacionales de las principales fundiciones.
Implicancias para la minería chilena y la industria de fundición
Para Chile, principal productor mundial de cobre, la reducción de los cargos de tratamiento representa una oportunidad comercial para las compañías que exportan concentrados.
Operaciones como Centinela y Los Pelambres pueden beneficiarse de condiciones favorables de venta, particularmente en un escenario de competencia internacional por mineral disponible.
No obstante, esta misma situación evidencia un desafío para la industria nacional de fundición y refinación.
Las instalaciones metalúrgicas chilenas también enfrentan exigencias de costos, productividad, disponibilidad de concentrados e inversión tecnológica.
La evolución de los TC/RC agrega presión al debate sobre la competitividad de la capacidad instalada de procesamiento y sobre los incentivos económicos para desarrollar nuevas inversiones metalúrgicas.
Para la minería chilena, el desafío consiste en equilibrar las oportunidades que ofrece la exportación de concentrados con una estrategia de mayor competitividad en las etapas de transformación del mineral.
La sostenibilidad de las fundiciones dependerá de su capacidad para operar con eficiencia y aprovechar los ingresos asociados a subproductos, además de contar con condiciones adecuadas de suministro.
La oferta de concentrados marcará el rumbo del mercado en 2027
Los resultados comerciales de Antofagasta plc reflejan un mercado internacional en el que la disponibilidad de concentrados está adquiriendo un valor estratégico.
La expansión de la capacidad de fundición, particularmente en Asia, ha superado el ritmo de crecimiento de la producción minera, desplazando parte del poder de negociación hacia las compañías que controlan el suministro de mineral.
El comportamiento de los cargos de tratamiento durante los próximos meses permitirá evaluar si las condiciones negativas se mantienen en las negociaciones de largo plazo o si se produce una recuperación parcial de los márgenes para las fundiciones.
También será relevante observar la evolución de la producción en las principales minas del mundo y la entrada en operación de nuevos proyectos cupríferos.
Para Antofagasta plc, las licitaciones de Centinela y Los Pelambres representan una señal favorable en materia de comercialización, aunque su efecto definitivo deberá evaluarse junto con los resultados operacionales y financieros del grupo.
El mercado del cobre entra así en una etapa en que no solo importa cuánto metal se produce, sino también quién controla el concentrado disponible y bajo qué condiciones puede transformarse en cobre refinado.
REDIMIN Responde
¿Qué condiciones comerciales logró Antofagasta plc en las licitaciones de concentrado de cobre?
Antofagasta plc consiguió condiciones comerciales excepcionales con cargos de tratamiento negativos superiores a US$300 por tonelada métrica. En particular, obtuvo un cargo de tratamiento de US$310 negativos por tonelada para 10.000 toneladas de concentrado de Minera Centinela y aproximadamente US$330 negativos por tonelada para 40.000 toneladas de concentrado de Los Pelambres.
¿Qué factores están influyendo en las negociaciones de concentrado de cobre para 2027?
La escasez de mineral y el exceso de capacidad de fundición en China están anticipando negociaciones complejas para 2027. La expansión de la industria de fundición china, sin un crecimiento equivalente en la oferta global de concentrados, ha intensificado la competencia por el abastecimiento.
¿Cómo están afectando los cargos de tratamiento negativos a la industria minera?
Los cargos de tratamiento negativos transforman un costo tradicional de procesamiento en un beneficio comercial para las compañías mineras. Esto significa que las fundiciones deben ofrecer una compensación económica adicional para conseguir el concentrado, mejorando potencialmente el ingreso obtenido por las mineras.
¿Qué impacto tiene el exceso de capacidad de fundición en China en el mercado de concentrados de cobre?
El exceso de capacidad de fundición en China, junto con la escasez de concentrados, ha reducido progresivamente los cargos que las fundiciones pueden cobrar a las compañías mineras. Esto ha intensificado la competencia por el abastecimiento y ha llevado a cargos de tratamiento negativos en las licitaciones.
¿Cómo están compensando las fundiciones los menores márgenes debido a los cargos de tratamiento negativos?
Las fundiciones están compensando los menores márgenes generados por los cargos de tratamiento negativos mediante ingresos adicionales de subproductos, como el ácido sulfúrico, y la recuperación de metales valiosos presentes en los concentrados, como oro y plata.


