
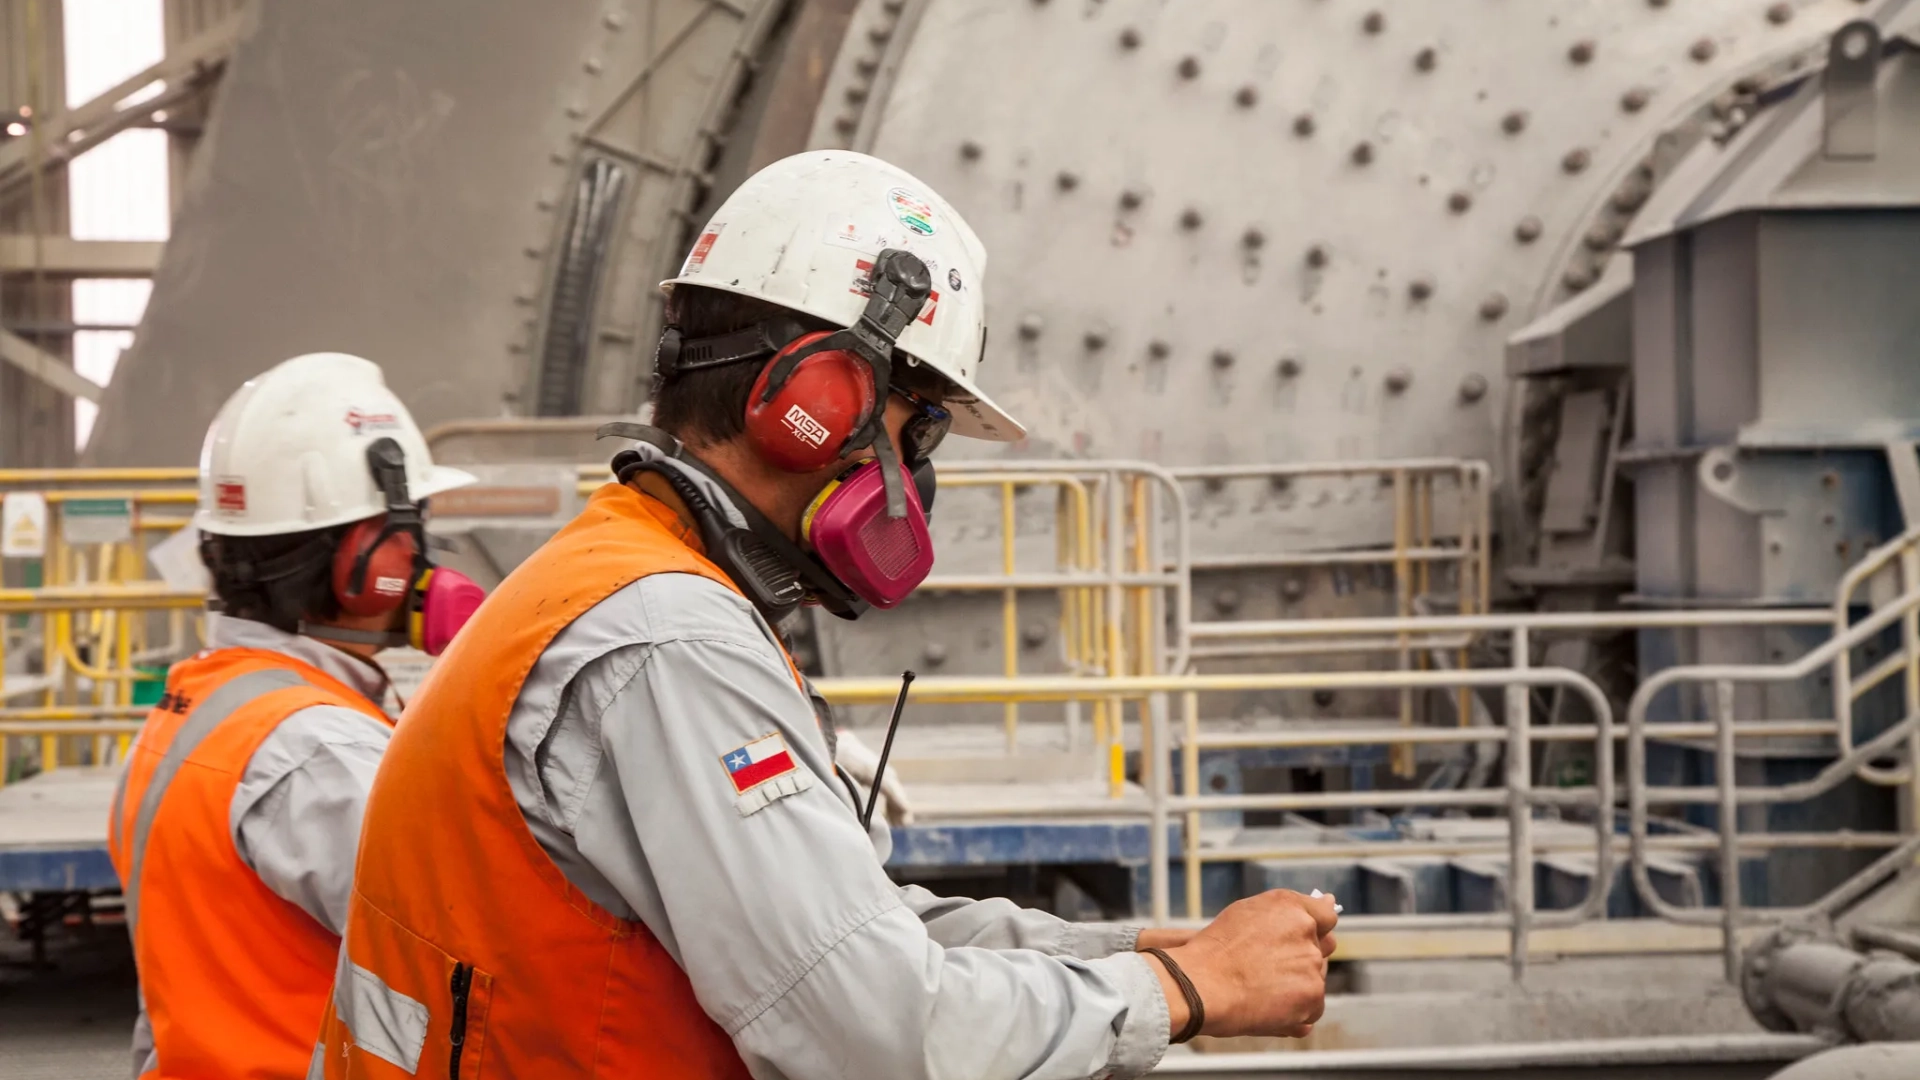
La minería chilena acumula una reducción de 270.300 toneladas de cobre entre enero y agosto de 2026. El menor dinamismo productivo y la demora de nuevos proyectos presionan la contratación de servicios, mientras empresas vinculadas al sector, como Besalco y Sigdo Koppers, enfrentan ajustes operacionales y laborales.
La contracción de la minería chilena continúa generando preocupación entre proveedores y contratistas, en momentos en que nuevas cifras de la Comisión Chilena del Cobre (Cochilco) confirman una caída del 7,7% en la producción nacional de cobre durante los primeros ocho meses de 2026. El país produjo 3.248.000 toneladas de cobre fino entre enero y agosto, frente a 3.518.300 toneladas en igual período de 2025, una disminución de 270.300 toneladas que profundiza las dificultades de las empresas encargadas de suministrar maquinaria, ingeniería, construcción, mantenimiento y servicios industriales a las grandes operaciones mineras.
El escenario se suma a las advertencias realizadas el 2 de octubre por la Asociación de Proveedores Industriales de la Minería (APRIMIN), que identificó procesos de optimización, reorganización y revisión de modelos operativos entre empresas del sector. Los antecedentes conocidos también incluyen ajustes laborales en compañías vinculadas a la actividad minera, como Besalco y Sigdo Koppers.
La producción minera registra uno de sus períodos más débiles
Las cifras de Cochilco muestran que la disminución productiva no responde únicamente a un resultado mensual aislado.
Durante agosto, Chile produjo aproximadamente 366.300 toneladas de cobre fino, frente a las 419.800 toneladas registradas en el mismo mes del año anterior. La diferencia representa una caída interanual del 12,7%.
El retroceso también se refleja en los indicadores de actividad económica.
El Banco Central informó que el Índice Mensual de Actividad Económica (Imacec) disminuyó 1% interanual en agosto, afectado principalmente por la minería, cuya actividad cayó 17,4%.
La autoridad monetaria identificó entre los factores que incidieron en este resultado las menores leyes del mineral, las mantenciones y las condiciones climáticas adversas.
Aunque la producción física de cobre y el indicador de actividad minera miden dimensiones diferentes, ambos muestran las dificultades que enfrenta el sector durante 2026.
Para las empresas proveedoras, esta situación tiene consecuencias comerciales relevantes. Las variaciones en los programas productivos pueden modificar la demanda de servicios y afectar la planificación de recursos, especialmente cuando coinciden con retrasos en la ejecución de nuevos proyectos.
APRIMIN advierte presión sobre la cadena de proveedores
El presidente de APRIMIN, Ari Bermann, ha señalado que la desaceleración de las grandes empresas mineras repercute directamente en las compañías que participan en su cadena de suministro.
El dirigente explicó que las variaciones de actividad de las empresas mandantes han llevado a numerosos proveedores a optimizar procesos, revisar estructuras y buscar mayor eficiencia operacional.
El impacto no es uniforme.
Las compañías especializadas en mantenimiento crítico, seguridad industrial y continuidad operacional mantienen actividades necesarias para el funcionamiento de las faenas. En cambio, las empresas con mayor exposición a construcción, ampliaciones y proyectos de capital pueden enfrentar períodos de menor utilización de recursos cuando se postergan nuevas obras.
Estas diferencias resultan particularmente importantes para contratistas que deben sostener dotaciones de trabajadores, maquinaria especializada, instalaciones y compromisos financieros mientras esperan la adjudicación de nuevos contratos.
APRIMIN sostiene que continúa existiendo una demanda técnica estructural en las regiones mineras del norte de Chile, aunque reconoce que la recuperación de mayores niveles de actividad dependerá también de la materialización de las inversiones anunciadas.
Besalco y Sigdo Koppers enfrentan ajustes en sus operaciones
Los efectos del menor dinamismo también aparecen en antecedentes laborales relacionados con grandes empresas contratistas.
En el caso de Besalco, documentos incorporados a causas laborales consignan argumentos empresariales vinculados con una disminución de la cartera de contratos mineros.
Una de las cartas de despido conocidas señala que el volumen de contratos pendientes de ejecución, denominado backlog, se redujo a menos de una quinta parte durante un período de doce meses.
El documento relaciona esta situación con dificultades para mantener la estructura de costos fijos y con la necesidad de efectuar ajustes organizacionales.
Otros antecedentes laborales de la compañía mencionan la ausencia de vacantes disponibles para reubicar trabajadores afectados por el término de determinadas funciones.
En Sigdo Koppers, cartas incorporadas a demandas laborales también mencionan una menor cantidad de contratos y la falta de nuevos proyectos o clientes en el corto plazo en determinadas zonas relacionadas con la minería.
Estos antecedentes permiten identificar procesos de ajuste en actividades específicas, pero no constituyen por sí mismos una cuantificación de los despidos a nivel consolidado de ambos grupos empresariales.
Tampoco permiten concluir que todas sus unidades de negocio enfrenten una contracción equivalente.
Los márgenes operacionales enfrentan mayores exigencias
Una de las principales dificultades para los contratistas mineros consiste en administrar costos que no siempre pueden reducirse al mismo ritmo que disminuyen sus ingresos.
Las empresas deben mantener compromisos relacionados con equipos, instalaciones, seguros, mantenimiento, obligaciones laborales y financiamiento de maquinaria.
Cuando se reducen los contratos o disminuye la utilización de activos, estos costos pueden representar una proporción mayor de los ingresos operacionales.
La situación adquiere particular importancia en empresas de ingeniería y construcción que participan en proyectos de expansión, montaje industrial, movimiento de tierras y preparación de instalaciones mineras.
La finalización de una obra sin la adjudicación inmediata de otra puede generar capacidad ociosa y la necesidad de reorganizar recursos.
Para los proveedores de menor tamaño, el riesgo puede ser mayor cuando sus ingresos dependen de un número reducido de clientes o contratos.
Sin embargo, no existe una cifra sectorial consolidada que permita determinar cuánto han disminuido los márgenes de los proveedores mineros chilenos durante 2026 ni cuántas empresas han debido reestructurarse específicamente por la caída productiva.
La inversión proyectada todavía debe transformarse en contratos
La desaceleración ocurre pese a que Chile mantiene una importante cartera de proyectos mineros.
Cochilco identificó US$104.549 millones en inversiones proyectadas para el período 2025-2034, el mayor monto registrado en más de una década.
La cifra considera iniciativas de cobre, litio y otros minerales en diferentes etapas de desarrollo.
No obstante, una cartera de inversión proyectada no equivale a desembolsos ejecutados.
Los proyectos pueden encontrarse en fases de estudio, evaluación ambiental, ingeniería, preparación o búsqueda de financiamiento, antes de avanzar hacia su construcción.
Esta diferencia representa un desafío para los proveedores que anticiparon inversiones en maquinaria, personal e infraestructura para participar en un ciclo de expansión.
Mientras los proyectos permanecen pendientes de ejecución, las empresas deben administrar los recursos disponibles y decidir si mantienen su capacidad instalada o realizan ajustes para adecuarse a la demanda efectiva.
La presión también alcanza a la industria metalmecánica.
La Asociación de Industrias Metalúrgicas y Metalmecánicas (Asimet) informó una contracción productiva de 2,9% interanual en agosto y una disminución acumulada de 5,6% entre enero y agosto de 2026.
Aunque el desempeño de esta industria responde a múltiples factores, la actividad minera constituye una fuente relevante de demanda para fabricantes de componentes, estructuras metálicas, equipos y servicios de reparación industrial.
Las perspectivas para el cierre de 2026
Cochilco proyecta que la producción chilena de cobre alcanzará aproximadamente 5,27 millones de toneladas durante 2026, equivalente a una reducción de 2,6% frente al año anterior.
Para 2027, el organismo estima una recuperación hasta 5,55 millones de toneladas, lo que representaría un crecimiento de 5,2% respecto de su proyección para 2026.
Estas estimaciones consideran mejoras productivas en distintas operaciones, pero están sujetas al cumplimiento de los planes mineros y a la evolución de las condiciones operacionales.
Para las empresas contratistas, una eventual recuperación de la producción no necesariamente se traducirá de inmediato en un aumento de los contratos de construcción e ingeniería, cuyo comportamiento depende principalmente de las decisiones de inversión y ejecución de nuevos proyectos.
La industria proveedora enfrenta así un escenario de ajustes de corto plazo, mientras mantiene expectativas sobre las oportunidades comerciales asociadas a futuras expansiones y proyectos de continuidad operacional.
El desafío para los próximos meses será sostener las capacidades técnicas y laborales de las empresas proveedoras, en un período en que la recuperación de la producción y la ejecución efectiva de inversiones resultarán determinantes para mejorar la actividad de la cadena minera chilena.
REDIMIN Responde
¿Cuánto ha disminuido la producción de cobre en Chile entre enero y agosto de 2026?
La producción de cobre en Chile disminuyó en 270.300 toneladas entre enero y agosto de 2026, alcanzando un total de 3.248.000 toneladas de cobre fino, en comparación con 3.518.300 toneladas en el mismo período de 2025.
¿Qué impacto ha tenido la disminución de la producción de cobre en las empresas proveedoras del sector minero?
La disminución de la producción de cobre ha llevado a las empresas proveedoras a optimizar procesos, revisar estructuras y buscar mayor eficiencia operacional. Las variaciones en los programas productivos pueden modificar la demanda de servicios y afectar la planificación de recursos, especialmente en empresas con exposición a construcción y proyectos de capital.
¿Qué ajustes han realizado empresas como Besalco y Sigdo Koppers debido a la situación actual del sector minero?
Besalco y Sigdo Koppers han enfrentado ajustes operacionales y laborales debido a una disminución en la cantidad de contratos mineros y la falta de nuevos proyectos. Esto ha llevado a la reducción de sus carteras de contratos y a la necesidad de efectuar ajustes organizacionales para mantener la estructura de costos fijos.
¿Cuál es el monto de inversión proyectada para el sector minero en Chile según Cochilco?
Cochilco ha identificado US$104.549 millones en inversiones proyectadas para el período 2025-2034 en el sector minero chileno, que incluyen iniciativas de cobre, litio y otros minerales en diferentes etapas de desarrollo.
¿Cómo ha afectado la desaceleración de la minería a la industria metalmecánica en Chile?
La industria metalmecánica en Chile ha experimentado una contracción productiva del 2,9% interanual en agosto y una disminución acumulada del 5,6% entre enero y agosto de 2026, afectada por el desempeño del sector minero.





