
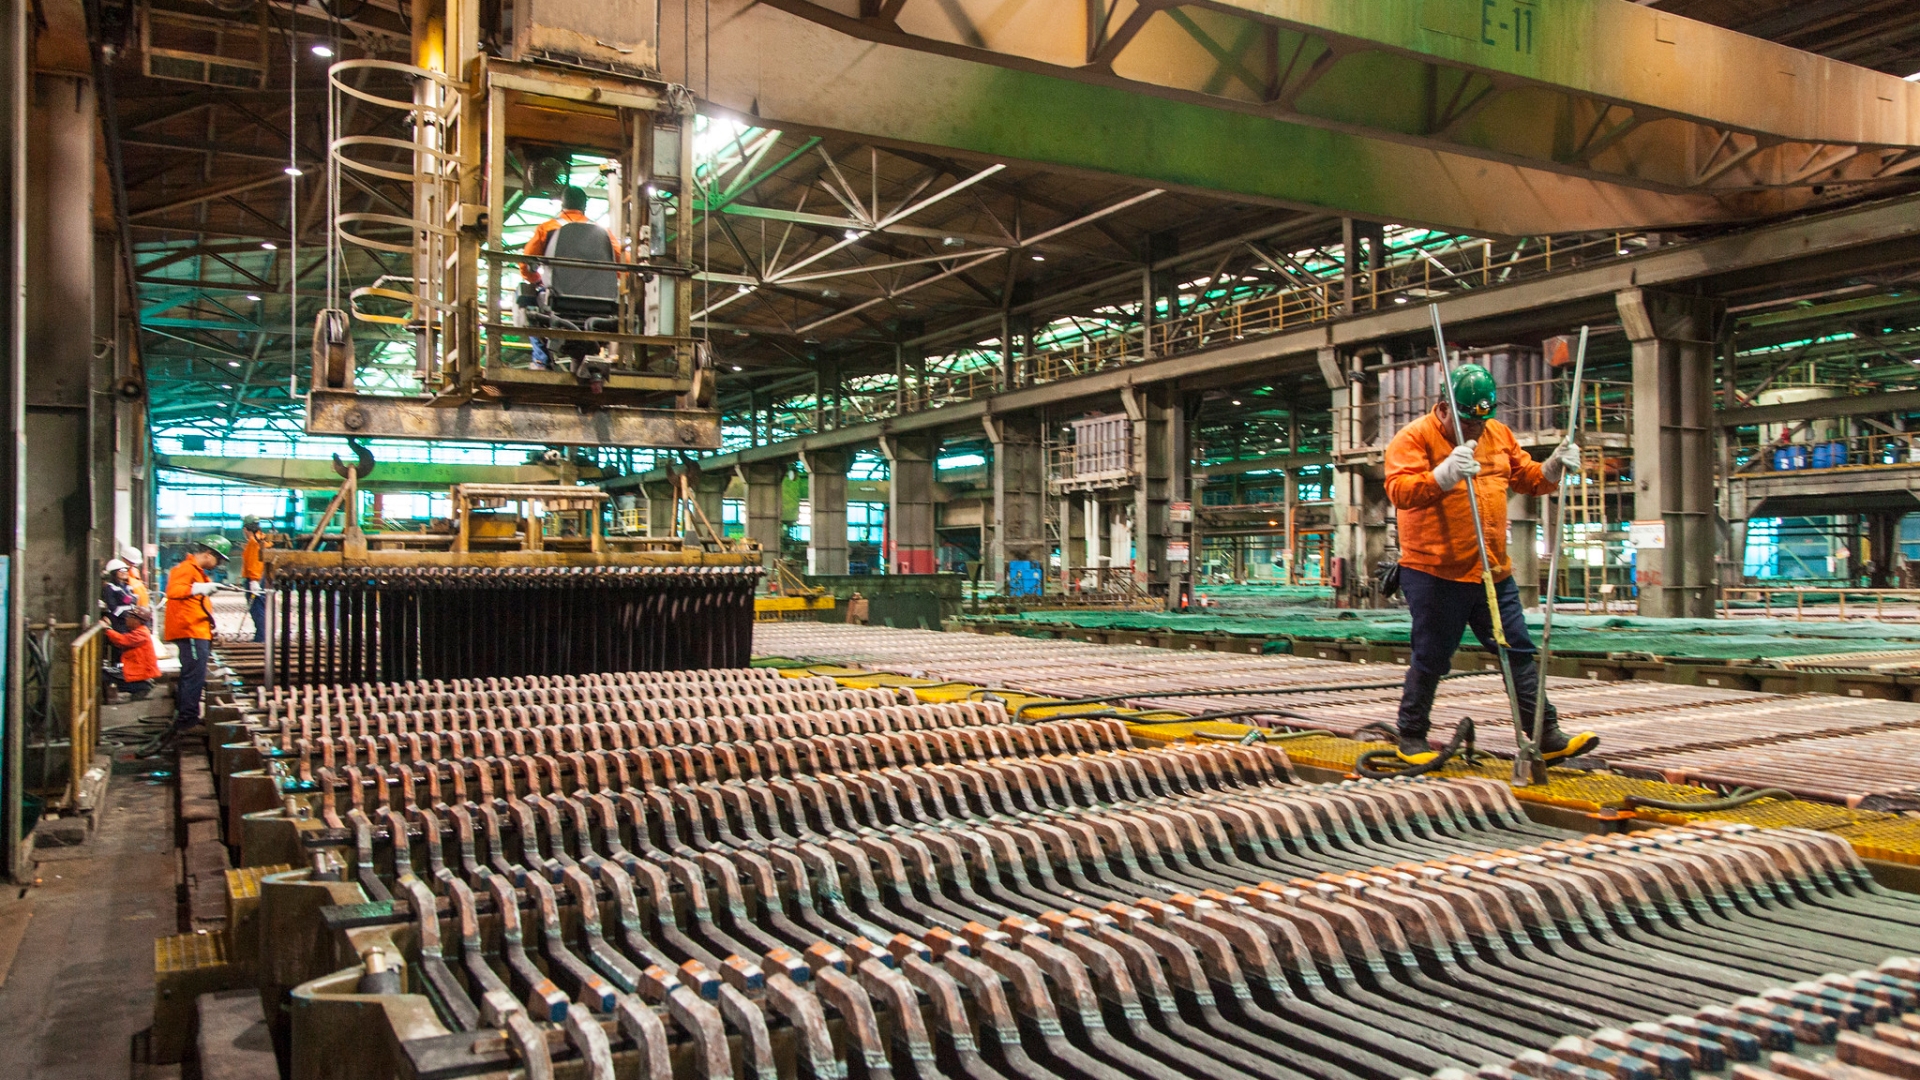
El metal rojo dejó de moverse solo como termómetro industrial: el mercado ahora lo vincula con centros de datos, redes eléctricas, aranceles en Estados Unidos y estrechez de oferta minera.
El cobre está incorporando una nueva capa de valorización financiera. Tradicionalmente seguido como barómetro de la construcción, manufactura y actividad china, el metal rojo comenzó a transar con una correlación más visible con el ciclo tecnológico, especialmente por la expansión de centros de datos e infraestructura eléctrica asociada a inteligencia artificial.
Un reporte de Bloomberg difundido por Mining.com mostró que los futuros del cobre en la Bolsa de Metales de Londres se ubicaban en torno a US$13.630 por tonelada, mientras que los precios en Comex cotizaban cerca de US$400 por tonelada por encima. Esa brecha está incentivando el traslado físico de metal hacia Estados Unidos, en medio de la expectativa por nuevas decisiones arancelarias.
La IA entra en la ecuación del cobre
El argumento central detrás del rally es simple: la inteligencia artificial necesita electricidad, y la electricidad necesita cobre. El metal es clave en cables, transformadores, líneas de transmisión, subestaciones, equipos eléctricos, sistemas de respaldo y redes de distribución.
La Agencia Internacional de Energía proyecta que el consumo eléctrico global de los centros de datos se duplicará hacia 2030, hasta cerca de 945 TWh. El crecimiento anual estimado entre 2024 y 2030 bordea el 15%, más de cuatro veces el ritmo de expansión del consumo eléctrico del resto de los sectores.
Ese dato está cambiando la lectura del mercado: el cobre ya no se mira solo desde China, construcción o manufactura, sino también desde la expansión de redes para sostener IA, nube y electrificación digital.
El efecto directo sobre la demanda física todavía es discutido. Estimaciones citadas por Bloomberg muestran rangos amplios, desde unas 125.000 toneladas anuales asociadas a centros de datos hasta proyecciones superiores a 1 millón de toneladas. Mercuria, uno de los actores relevantes del comercio global de commodities, estima alrededor de 350.000 toneladas de crecimiento anual vinculado a esta tendencia, una cifra acotada frente al consumo mundial, pero relevante en un mercado con poca holgura.
No es solo demanda: también hay flujos financieros
El rally del cobre no responde únicamente a compras industriales. Los inversionistas también están usando el metal como cobertura frente a inflación, tensión geopolítica y restricciones de oferta. Esa combinación explica por qué el cobre ha comenzado a comportarse como un activo financiero de alto crecimiento, más cercano al apetito por tecnología que al ciclo industrial clásico.
Bloomberg reportó que administradores de fondos habían sumado cerca de US$14.000 millones en posiciones netas largas en futuros de cobre en Londres y Nueva York durante el trimestre. Cuando el capital financiero entra con fuerza en un mercado físico relativamente pequeño, el precio puede amplificar movimientos que no siempre reflejan consumo inmediato.
Ese punto es clave para la industria minera: la señal de precio mejora márgenes e incentivos de inversión, pero también aumenta el riesgo de volatilidad. Si el rally descansa demasiado en expectativas de IA y no en compras físicas sostenidas, cualquier corrección en acciones tecnológicas o menor apetito por riesgo puede trasladarse rápido al cobre.
El factor Estados Unidos: aranceles y arbitraje Comex-LME
La otra fuerza detrás del movimiento es la política comercial estadounidense. La Casa Blanca dejó abierta la posibilidad de revisar el mercado del cobre refinado y evaluar un arancel universal escalonado de 15% desde enero de 2027 y 30% desde enero de 2028, según la proclamación sobre ajustes a las importaciones de cobre en Estados Unidos.
Ese riesgo explica parte de la prima del contrato Comex sobre el precio internacional de la LME. Si el cobre vale más en Estados Unidos, traders y consumidores tienen incentivos para mover metal físico hacia ese mercado antes de una eventual decisión arancelaria.
El resultado es una distorsión de flujos: más cobre viaja hacia bodegas estadounidenses, mientras otras plazas enfrentan menor disponibilidad inmediata. Esto puede tensionar inventarios visibles, elevar primas regionales y generar presión adicional sobre compradores industriales fuera de Estados Unidos.
China pierde peso relativo en la formación del precio
Durante dos décadas, China fue el principal eje de lectura para el cobre. La construcción, la infraestructura, el sector inmobiliario y la manufactura explicaban buena parte del apetito del mercado. Esa relación no desapareció, pero está siendo parcialmente desplazada por otros factores.
El gasto en redes eléctricas y energías renovables en China sigue siendo soporte para la demanda, mientras la debilidad inmobiliaria limita el consumo tradicional. Sin embargo, el reporte de Bloomberg recoge una frase que resume el cambio: la prima estadounidense está moviendo los flujos físicos, y China empieza a operar más como tomador de precio que como formador dominante.
Para los productores mineros, ese cambio importa porque diversifica los motores de demanda. El cobre ya no depende únicamente del ciclo chino: también se conecta con transición energética, seguridad de suministro, defensa, centros de datos, redes eléctricas y política industrial estadounidense.
Chile mira el rally con oportunidad y presión
Para Chile, el escenario es favorable en precio, pero exigente en producción. La Comisión Chilena del Cobre elevó su proyección de precio promedio para 2026 a US$5,55 por libra y para 2027 a US$5,10 por libra, niveles históricamente altos para la principal exportación del país.
Además, Cochilco informó que el precio del cobre alcanzó en mayo un máximo histórico de US$6,29 por libra y cerró la semana del 25 al 29 de mayo en US$6,18 por libra, según su informe semanal del mercado internacional del cobre.
El efecto para la minería chilena es doble. Por un lado, precios altos mejoran ingresos fiscales, márgenes operacionales y valorización de proyectos. Por otro, aumentan la presión sobre la capacidad real de responder con más producción, especialmente en un contexto de leyes minerales más bajas, permisos más exigentes, costos energéticos, restricciones hídricas y retrasos en proyectos estructurales.
El rally del precio no se transforma automáticamente en mayor producción si la cartera de proyectos no avanza al mismo ritmo que la demanda esperada.
Datos clave
Metal: cobre.
Precio referencial informado: cerca de US$13.630 por tonelada en LME.
Prima Comex: alrededor de US$400 por tonelada sobre LME.
Motor financiero: mayor exposición de inversionistas al cobre como activo ligado a IA, inflación y escasez.
Motor físico: redes eléctricas, centros de datos, transmisión, transformadores y electrificación.
Proyección IEA: consumo eléctrico de centros de datos cerca de 945 TWh en 2030.
Riesgo comercial: posible arancel estadounidense al cobre refinado desde 2027.
Proyección Cochilco 2026: US$5,55 por libra como precio promedio.
Riesgo sectorial: oferta minera con baja capacidad de respuesta rápida.
El matiz que observa el mercado
El entusiasmo por la IA no elimina las dudas de corto plazo. El International Copper Study Group mantiene seguimiento sobre balances de oferta, demanda, inventarios y comercio global, en un mercado donde las proyecciones pueden cambiar por disrupciones mineras, menor consumo industrial, reciclaje, producción secundaria o movimientos no reportados de inventarios.
Ese matiz es importante: la demanda futura por IA puede ser estructuralmente alcista, pero su materialización depende de permisos, construcción de redes, disponibilidad de energía, capacidad de transmisión, financiamiento y plazos de ejecución. Un centro de datos puede anunciarse rápido; una línea de transmisión, una mina o una fundición tardan años.
Qué observará la industria
El próximo punto de atención será la decisión estadounidense sobre cobre refinado y el comportamiento de la prima Comex-LME. Si el diferencial se mantiene, el mercado seguirá enviando metal hacia Estados Unidos, reduciendo disponibilidad en otras regiones y elevando la tensión sobre inventarios.
Para Chile, el precio abre una ventana relevante, pero también deja una advertencia: la oportunidad no está solo en vender cobre caro, sino en demostrar capacidad de producir más, destrabar proyectos y capturar una demanda que ahora viene desde la electrificación, la inteligencia artificial y la seguridad energética global.





