

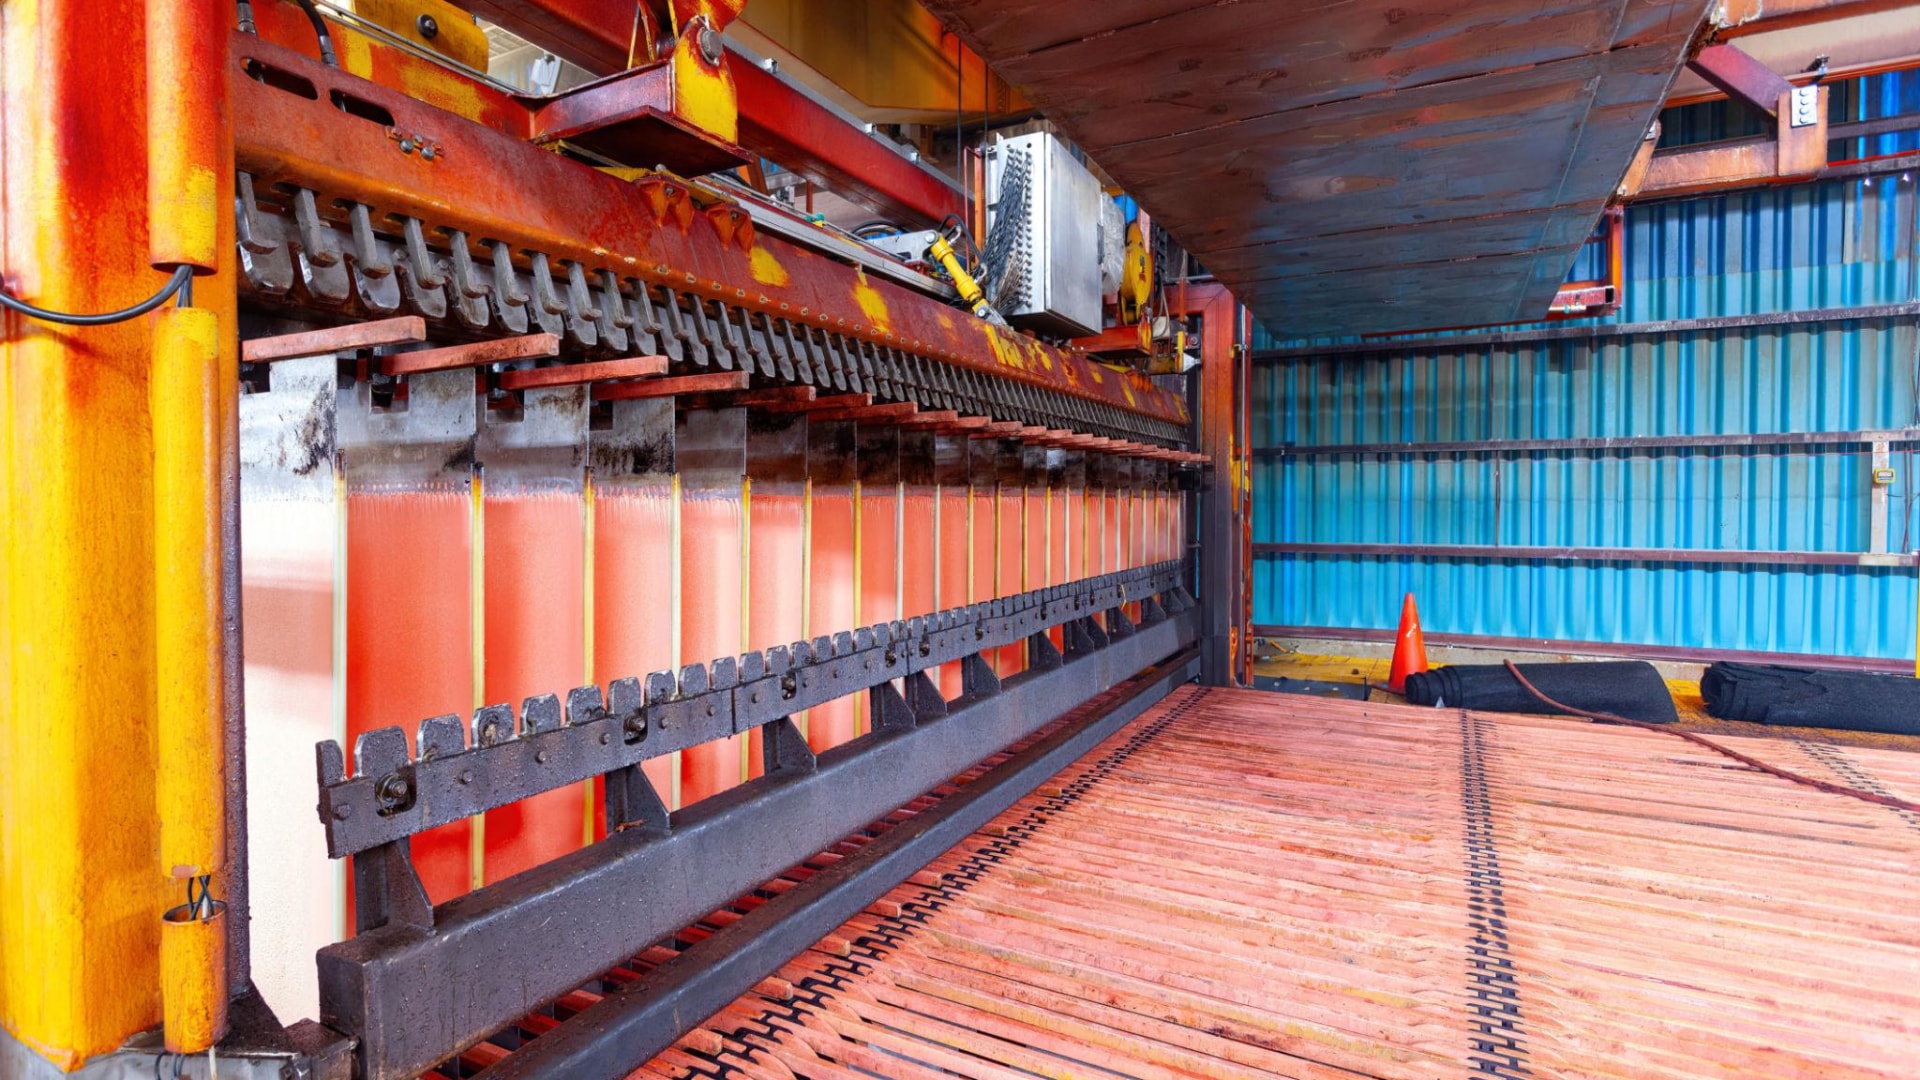
La electrificación, los centros de datos y la expansión de redes sostienen el consumo global de cobre, aunque las proyecciones muestran un mercado más volátil por desaceleración económica, restricciones de oferta y tensiones comerciales.
La demanda mundial de cobre mantiene una trayectoria de crecimiento, pero con una lectura más compleja que el simple auge de la transición energética. El mercado combina tres fuerzas principales: más consumo estructural por electrificación, una oferta minera con cuellos de botella y una demanda industrial todavía sensible a China, Estados Unidos y Europa.
Según estimaciones recientes citadas por Cochilco, el consumo global de cobre refinado alcanzaría 28,2 millones de toneladas en 2026 y 28,8 millones de toneladas en 2027, con crecimientos de 1,5% y 2,3%, respectivamente. La proyección es relevante para Chile porque el país sigue siendo el principal productor mundial de cobre de mina y mantiene cerca de una cuarta parte de la producción global, aunque con una participación que ha venido ajustándose en los últimos años.
La electrificación sostiene el ciclo de demanda
El cobre sigue siendo uno de los metales centrales para la economía eléctrica. Su uso en redes de transmisión, distribución, motores, transformadores, infraestructura industrial, electromovilidad, energías renovables, construcción y manufactura lo mantiene como un insumo difícil de sustituir a gran escala.
La Agencia Internacional de Energía incluye al cobre dentro de los minerales críticos para tecnologías de energía limpia y proyecta escenarios de demanda asociados a redes eléctricas, vehículos eléctricos, generación renovable y almacenamiento. Esa presión no opera solo por la fabricación de autos eléctricos o paneles solares: el mayor desafío está en reforzar y ampliar las redes eléctricas que deben sostener el nuevo consumo energético.
En esa línea, Wood Mackenzie advierte que los centros de datos y la inteligencia artificial se han convertido en una variable cada vez más relevante para el mercado. La consultora estima que la demanda eléctrica adicional asociada a IA podría sumar 2.200 TWh hacia 2035, empujando requerimientos de cobre en infraestructura de red.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/RT-copper-wire-1300x731.jpg
IA y centros de datos: impulso real, pero todavía incierto
El crecimiento de la inteligencia artificial aparece como uno de los nuevos argumentos alcistas para el cobre. Los centros de datos requieren cobre para sistemas eléctricos, enfriamiento, respaldo energético, conexiones internas y, sobre todo, para la infraestructura de red que permite alimentarlos.
Sin embargo, el impacto no está completamente cerrado. Reuters advirtió esta semana que parte de las expectativas del mercado sobre IA podrían estar sobredimensionadas, porque muchos proyectos de centros de datos enfrentan restricciones prácticas: conexión a redes, permisos eléctricos, disponibilidad energética, equipos, mano de obra e incluso cambios tecnológicos que podrían reducir la intensidad de cobre por instalación.
La IA no elimina la presión de demanda, pero sí introduce una variable de mayor incertidumbre en las proyecciones de largo plazo. Para la minería, esto implica que el crecimiento no dependerá solo de construir más minas, sino también de la velocidad con que avance la infraestructura energética que hará posible esos proyectos digitales e industriales.
Asia sigue marcando el ritmo del consumo
El International Copper Study Group proyectó que el uso mundial de cobre refinado crecería 1,6% en 2026 y 2% en 2027, con Asia como principal motor de la demanda. La entidad también advirtió que las previsiones fueron ajustadas por la incertidumbre económica global y las tensiones comerciales, dos factores que pueden cambiar rápidamente el balance del mercado.
China continúa siendo la economía clave para entender el cobre. UNCTAD ha señalado que el país importa cerca del 60% del mineral de cobre comercializado globalmente y produce más del 45% del cobre refinado mundial, lo que refuerza su peso en fundición, refinación, consumo industrial y formación de precios.
Esto significa que, aunque la transición energética es global, el pulso inmediato del cobre todavía depende en gran medida del ciclo industrial asiático, la construcción, la manufactura, el comercio internacional y las políticas de estímulo o desaceleración en China.
Oferta ajustada y precios más sensibles
El lado de la oferta sigue siendo el principal punto de tensión. El cobre requiere largos plazos de exploración, permisos, financiamiento, construcción y puesta en marcha. Además, muchas operaciones existentes enfrentan menores leyes minerales, mayores costos, restricciones hídricas, presión ambiental y necesidad de inversiones en continuidad operacional.
Cochilco elevó en mayo su proyección de precio promedio del cobre para 2026 a US$5,55 por libra, en un contexto de fragilidad de oferta y precios que han alcanzado máximos históricos, según la información publicada por la comisión chilena.
La lectura para Chile es directa: precios altos mejoran ingresos fiscales, márgenes y valorización de proyectos, pero también elevan la presión sobre la capacidad del país para sostener producción, acelerar permisos, invertir en agua, energía, relaves, fundición, exploración y reposición de reservas.
Datos clave
Demanda mundial estimada de cobre refinado en 2026: 28,2 millones de toneladas.
Demanda mundial estimada en 2027: 28,8 millones de toneladas.
Crecimiento esperado según Cochilco: 1,5% en 2026 y 2,3% en 2027.
Crecimiento estimado por ICSG: 1,6% en 2026 y 2% en 2027.
Principal región consumidora: Asia.
Motores estructurales: redes eléctricas, electrificación, energías renovables, electromovilidad, centros de datos e infraestructura industrial.
Riesgos principales: menor crecimiento económico, restricciones de oferta, tensiones comerciales, permisos, costos y disponibilidad de energía.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/L_AhOAqaDhzRIs1EF0bNqinKl2VvZV0W9_9ia2ELQqlrBniXOaqqkpprIoJgeM9yVCjlc4j5YQHbbJRbsdDDT2cJnyNjyhf2HuBWsx3bm9JdY1Q0XuDPFgNyaY2eDxF_4OnBVb2DRQaIH_1CAmG-zDncTTZhSU5rwkb4kK9yP-d12YX16y_W0r4TC8hglMLx.jpg
Qué implica para la minería chilena
Para Chile, la demanda mundial de cobre abre una ventana de oportunidad, pero también expone brechas estructurales. El país mantiene liderazgo global, aunque su participación en la producción mundial ha mostrado una tendencia de ajuste: Cochilco informó que Chile pasó de representar 26,4% de la producción mundial de cobre de mina en 2021 a 22,5% entre enero y noviembre de 2025.
La demanda está creciendo, pero el mercado premiará a los productores capaces de entregar cobre con estabilidad operacional, menor huella ambiental, seguridad hídrica, energía competitiva y permisos oportunos. Ese punto es central para proyectos de expansión, continuidad operacional y nuevas inversiones en distritos como Antofagasta, Atacama, Coquimbo y O’Higgins.
Qué observará la industria
El mercado mirará tres variables durante 2026 y 2027: la velocidad de recuperación de la oferta minera, la demanda real de China y el ritmo efectivo de inversión en redes eléctricas, centros de datos y electrificación industrial.
El cobre seguirá siendo un metal estratégico para la transición energética y digital, pero su ciclo no estará definido solo por anuncios de demanda futura. La diferencia la marcarán los proyectos capaces de entrar en producción a tiempo, con costos controlados y permisos resueltos, en un mercado donde cada tonelada adicional será cada vez más difícil de producir.





