
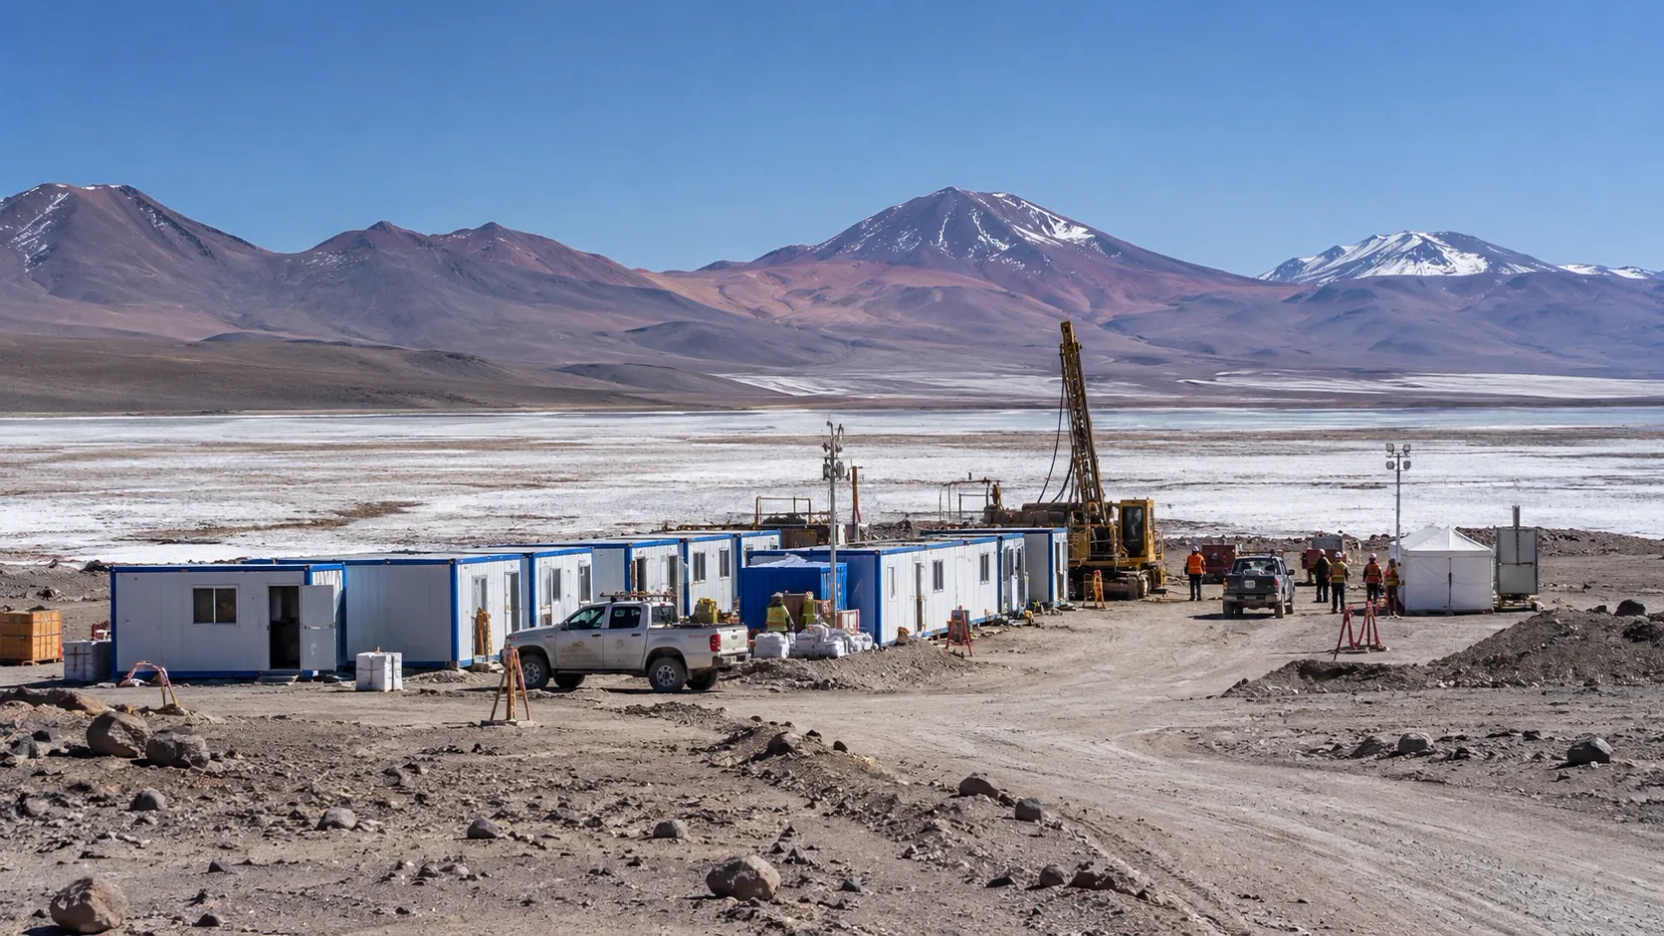
El Ministerio de Minería busca destrabar cinco Contratos Especiales de Operación de Litio tras observaciones de Contraloría. Mientras Quiborax avanza con una inversión de US$70 millones en Arica, otros proyectos permanecen en distintas etapas administrativas y regulatorias.
La Estrategia Nacional del Litio enfrenta una etapa decisiva en Chile, con solo uno de los 12 Contratos Especiales de Operación de Litio (CEOL) destinados a iniciativas privadas completamente formalizado hasta octubre de 2026. El Gobierno del Presidente José Antonio Kast está impulsando la tramitación de cinco contratos adicionales, tres de los cuales ya fueron reingresados a la Contraloría General de la República, mientras otros dos se preparan para superar las observaciones administrativas que han retrasado su aprobación.
El escenario refleja las dificultades que enfrenta el país para transformar su cartera de proyectos de litio en inversiones ejecutables. Aunque existen empresas interesadas, asociaciones público-privadas y territorios priorizados para exploración y explotación, una parte considerable de las iniciativas todavía necesita completar procedimientos contractuales, consultas indígenas o revisiones regulatorias.
La estrategia, presentada en abril de 2023 durante la administración de Gabriel Boric, contempla 14 procesos contractuales, de los cuales 12 están orientados a iniciativas privadas y dos corresponden a asociaciones lideradas por empresas estatales.
El desafío del Ejecutivo es avanzar desde la habilitación administrativa hacia proyectos capaces de iniciar exploraciones, completar estudios de factibilidad y desarrollar instalaciones productivas.
Quiborax concreta el primer contrato privado con US$70 millones de inversión
El avance más concreto corresponde a Planta El Águila, proyecto desarrollado por Quiborax en la Región de Arica y Parinacota.
El 25 de agosto de 2026, el Estado chileno y la compañía suscribieron el primer CEOL destinado exclusivamente a una empresa privada dentro de este esquema.
La iniciativa considera una inversión estimada de US$70 millones y contempla recuperar litio desde residuos mineros históricos generados por el procesamiento de ulexita proveniente del salar de Surire.
El proyecto tiene como referencia un potencial de producción de hasta 20.000 toneladas de carbonato de litio, cifra que no debe confundirse con una capacidad anual de producción ni con volúmenes efectivamente obtenidos.
Su característica principal es que busca aprovechar material acumulado en operaciones anteriores, incorporando la recuperación de minerales dentro de un modelo de economía circular.
La formalización del contrato constituye un avance jurídico relevante, aunque no equivale por sí sola al inicio de producción comercial ni reemplaza las demás autorizaciones que puedan corresponder al proyecto.
Cinco contratos de litio buscan superar las observaciones de Contraloría
El Ministerio de Minería concentra actualmente parte de sus esfuerzos en destrabar cinco CEOL que han enfrentado reparos administrativos.
Tres expedientes fueron reingresados a Contraloría:
- Salar de Ascotán: iniciativa vinculada a Codelco y Quiborax.
- Salar de Ollagüe: proyecto asociado a Wealth Minerals y Coal India, mediante Kuska Minerals.
- Laguna Verde: proyecto en la Región de Atacama, liderado por un consorcio con participación mayoritaria de CleanTech Lithium.
A estos procesos se sumarían Quillagua Norte y Quillagua Este, cuyos antecedentes están siendo preparados para nuevas presentaciones.
En el caso de estos dos últimos territorios, las observaciones formuladas en mayo incluyeron aspectos relacionados con la capacidad financiera de las compañías, sus antecedentes para desarrollar proyectos y la fundamentación administrativa utilizada para justificar la asignación directa.
Los cuestionamientos reflejan que la habilitación de proyectos de litio no depende únicamente de contar con recursos minerales o interesados privados.
También requiere acreditar solvencia, experiencia, condiciones contractuales y procedimientos ajustados al marco jurídico vigente.
El reingreso de un expediente no significa que el contrato haya sido aprobado. La toma de razón y la posterior formalización contractual continúan siendo etapas necesarias para avanzar.
Cuatro territorios mantienen pendientes sus procesos de licitación
Otro grupo de iniciativas corresponde a los territorios definidos para procesos competitivos de asignación.
Se trata de Agua Amarga, Piedra Parada, Quillagua Sur e Hilaricos, incorporados al esquema de licitaciones después de que no prosperaran los procedimientos simplificados inicialmente considerados.
Los antecedentes contractuales fueron presentados durante marzo de 2026.
Posteriormente, Contraloría devolvió los expedientes correspondientes a Agua Amarga, Piedra Parada e Hilaricos, mientras Quillagua Sur no formó parte de esas devoluciones.
Entre las materias observadas aparecen los mecanismos de resguardo frente a modificaciones en la propiedad de futuras empresas adjudicatarias, el alcance de las sanciones por incumplimientos contractuales y posibles superposiciones territoriales con áreas ambientalmente protegidas.
También surgieron consideraciones relacionadas con la intervención de la Dirección Nacional de Fronteras y Límites del Estado (DIFROL), particularmente en sectores donde la ubicación geográfica exige revisiones especiales.
Estas exigencias tienen consecuencias para la planificación de inversiones, porque afectan la certeza sobre los plazos de habilitación y las condiciones que deberán aceptar los futuros operadores.
Coipasa continúa pendiente de su consulta indígena
El salar de Coipasa, en la Región de Tarapacá, presenta una situación diferente.
El proyecto asociado al Consorcio Caliche Kairos, vinculado al Grupo Errázuriz y Lithium Chile, continúa condicionado por el proceso de consulta indígena.
Este procedimiento forma parte de las exigencias aplicables a decisiones administrativas susceptibles de afectar directamente a pueblos indígenas.
La consulta constituye una instancia distinta de la evaluación ambiental de un futuro proyecto minero y no debe confundirse con la autorización para construir u operar instalaciones productivas.
Su desarrollo resulta particularmente relevante en territorios donde existen comunidades indígenas, ecosistemas salinos y actividades económicas que comparten recursos naturales.
Coipasa permanece como uno de los procesos cuya habilitación contractual depende todavía de completar esta etapa.
Codelco, Enami y Rio Tinto concentran inversiones por US$3.900 millones
En paralelo a los contratos destinados a iniciativas privadas, la Estrategia Nacional del Litio contempla dos asociaciones encabezadas por empresas estatales.
Maricunga: Codelco y Rio Tinto
El proyecto Salar de Maricunga contempla un compromiso de inversión de US$900 millones por parte de Rio Tinto.
Codelco cuenta con un CEOL originalmente aprobado en 2017, cuyo marco contractual requiere modificaciones para incorporar nuevas condiciones de exploración, explotación y relacionamiento territorial.
La formalización de esas modificaciones constituye una de las etapas pendientes para consolidar el nuevo esquema del proyecto.
Salares Altoandinos: Enami y Rio Tinto
En la Región de Atacama, Enami desarrolla junto a Rio Tinto el proyecto Salares Altoandinos, que considera una inversión estimada inicialmente en US$3.000 millones.
La iniciativa comprende los salares Aguilar, La Isla y Grande, y contempla una capacidad proyectada de aproximadamente 75.000 toneladas anuales de carbonato de litio equivalente.
Su entrada en operación se proyecta para la próxima década, sujeta al desarrollo de estudios y autorizaciones adicionales.
Ambos proyectos representan compromisos y estimaciones de inversión que, en conjunto, alcanzan aproximadamente US$3.900 millones, aunque no equivalen a desembolsos completamente ejecutados.
Qué implica para la inversión y la producción chilena de litio
La situación contractual de los proyectos evidencia uno de los principales desafíos de la industria chilena del litio: acortar la distancia entre la identificación de recursos, la asignación de derechos de operación y la construcción efectiva de nuevas capacidades productivas.
Chile posee una posición consolidada en el mercado internacional del litio, especialmente mediante las operaciones desarrolladas en el salar de Atacama.
Sin embargo, la incorporación de nuevos salares exige inversiones en exploración, tecnología de extracción, infraestructura, gestión hídrica y procesamiento industrial.
Los CEOL son instrumentos necesarios para habilitar la participación de nuevos operadores, pero no constituyen por sí mismos una autorización ambiental ni aseguran la viabilidad económica de los proyectos.
Para las empresas proveedoras, la materialización de esta cartera podría representar futuras oportunidades en sondajes, ingeniería, estudios hidrogeológicos, construcción y servicios especializados.
La dimensión de ese impacto dependerá de cuántas iniciativas logren avanzar hacia decisiones definitivas de inversión.
La industria observará las nuevas decisiones administrativas
El siguiente paso será determinar si Contraloría da curso a los expedientes reingresados y si el Ministerio de Minería consigue resolver las observaciones de los contratos pendientes.
También será relevante la evolución de las licitaciones, el término de la consulta indígena en Coipasa y la formalización de los acuerdos vinculados a proyectos estratégicos.
La continuidad de estos procedimientos durante la administración de José Antonio Kast confirma que la política del litio mantiene una dimensión de largo plazo, aunque su implementación enfrenta ajustes administrativos y regulatorios.
Para Chile, el resultado tendrá consecuencias más allá del número de contratos suscritos.
La prueba será cuántos de estos proyectos consiguen transformarse en inversiones, infraestructura y producción comercial, en un mercado internacional donde la competitividad depende tanto de la disponibilidad de recursos como de los costos, la tecnología y los tiempos de desarrollo.
La evolución de los CEOL durante los próximos meses permitirá evaluar si la cartera de nuevos proyectos comienza a superar su actual concentración en etapas preparatorias y avanza hacia una ampliación efectiva de la industria chilena del litio.
REDIMIN Responde
¿Cuántos Contratos Especiales de Operación de Litio (CEOL) han sido formalizados hasta octubre de 2026?
Hasta octubre de 2026, solo uno de los 12 Contratos Especiales de Operación de Litio destinados a iniciativas privadas ha sido completamente formalizado.
¿Cuál es la inversión estimada para el proyecto de Quiborax en Arica?
El proyecto de Quiborax en Arica tiene una inversión estimada de US$70 millones.
¿Cuántos contratos de litio están siendo reingresados a la Contraloría General de la República?
Tres contratos de litio han sido reingresados a la Contraloría General de la República para superar observaciones administrativas.
¿Qué territorios están pendientes de procesos de licitación competitiva?
Los territorios pendientes de procesos de licitación competitiva son Agua Amarga, Piedra Parada, Quillagua Sur e Hilaricos.
¿Cuál es el compromiso de inversión para el proyecto Salar de Maricunga?
El proyecto Salar de Maricunga contempla un compromiso de inversión de US$900 millones por parte de Rio Tinto.


