
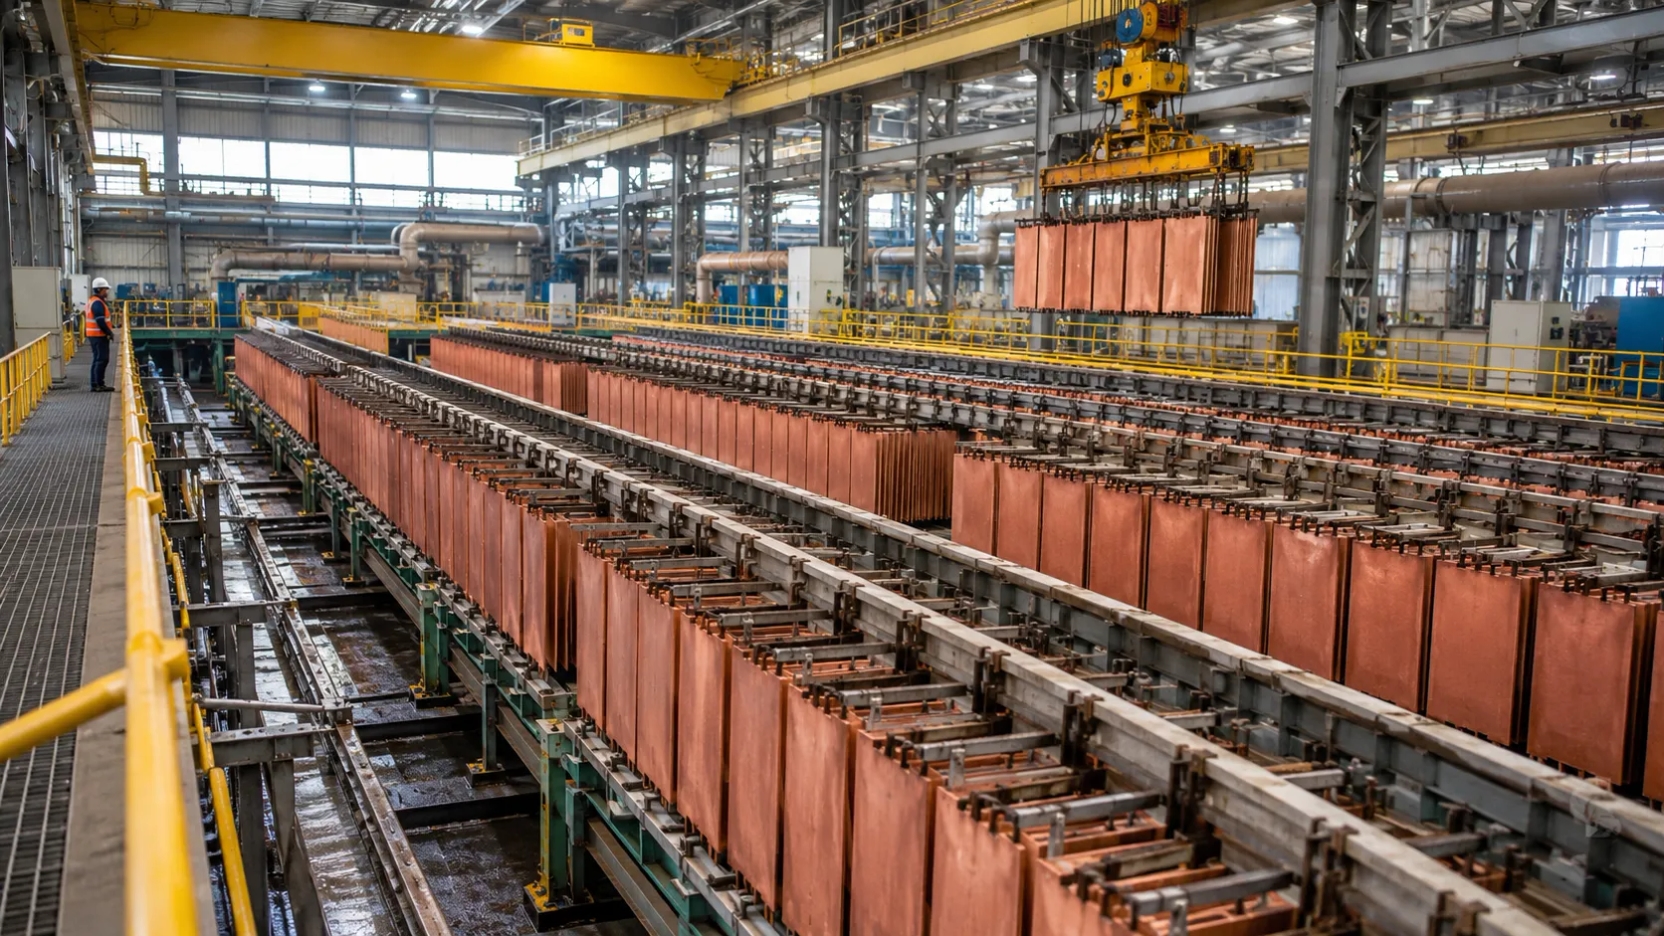
El excedente de cobre refinado aumentaría desde 104.000 toneladas en 2026, impulsado por la recuperación de la producción minera y la expansión de fundiciones y refinerías. Chile enfrenta un escenario de mayores exigencias productivas y comerciales.
El mercado mundial del cobre refinado se encamina hacia un superávit de 368.000 toneladas en 2027, frente a las 104.000 toneladas previstas para 2026. La nueva proyección del Grupo Internacional de Estudios del Cobre (ICSG), presentada el 14 de octubre, anticipa una aceleración de la producción global que superaría el crecimiento del consumo, modificando las perspectivas de disponibilidad del metal para los próximos años.
El escenario representa un cambio relevante para la industria cuprífera internacional, especialmente en momentos en que la demanda estructural continúa vinculada a la electrificación, la transición energética, la expansión de centros de datos y el desarrollo de nuevas infraestructuras tecnológicas.
Para Chile, principal productor mundial de cobre, las estimaciones introducen nuevas variables en la evaluación de inversiones, proyectos de expansión, recuperación operacional y competitividad de la industria.
Aunque el superávit proyectado podría moderar parte de las presiones asociadas a la disponibilidad del metal refinado, el mercado continúa enfrentando restricciones en la producción minera, diferencias regionales en los inventarios y una creciente competencia por concentrados.
Superávit de cobre refinado aumentaría más de tres veces en 2027
Las nuevas estimaciones del ICSG muestran una recuperación de la producción mundial de cobre refinado durante 2027, luego de un crecimiento prácticamente estancado previsto para 2026.
El organismo proyecta que la producción refinada aumentará apenas 0,4% durante 2026, antes de acelerar su expansión hasta 3,4% en 2027.
En paralelo, el consumo aparente mundial de cobre refinado crecería 1,5% este año y 2,5% durante el próximo ejercicio.
|
Indicador |
2026 |
2027 |
|---|---|---|
|
Superávit de cobre refinado |
104.000 toneladas |
368.000 toneladas |
|
Crecimiento de producción refinada |
0,4% |
3,4% |
|
Crecimiento del consumo aparente |
1,5% |
2,5% |
|
Crecimiento de producción minera |
1,3% |
3,1% |
La diferencia entre la expansión de la producción y el consumo permitiría que el excedente mundial aumente en 264.000 toneladas entre ambos ejercicios.
En términos relativos, el superávit proyectado para 2027 sería aproximadamente 3,5 veces el estimado para 2026.
Estas cifras corresponden al balance del cobre refinado, por lo que no deben interpretarse como una disponibilidad equivalente de concentrados o mineral extraído directamente desde las faenas.
La distinción resulta fundamental para comprender el comportamiento del mercado, debido a que la capacidad de procesamiento metalúrgico puede aumentar mientras determinadas operaciones mineras continúan enfrentando dificultades para elevar sus niveles de extracción.
Indonesia, India y Europa impulsarán la producción de cobre refinado
Una de las principales razones detrás de la expansión prevista para 2027 es la entrada en operación y el incremento de actividad de instalaciones de fundición y refinación en diferentes regiones.
Indonesia, India y la Unión Europea aparecen entre los territorios que contribuirían al crecimiento de la oferta de cobre refinado.
En Indonesia, el desarrollo de capacidad metalúrgica responde a una estrategia orientada a procesar internamente una mayor proporción de sus recursos minerales, fortaleciendo la generación de productos de mayor valor agregado.
India, por su parte, busca ampliar su participación en el procesamiento de cobre, en un contexto de crecimiento industrial, urbanización y mayores requerimientos de infraestructura eléctrica.
En Europa, el fortalecimiento de la capacidad de refinación también adquiere relevancia por la necesidad de asegurar suministros para industrias vinculadas a la electrificación, fabricación de equipos y tecnologías energéticas.
La expansión de estas instalaciones podría modificar los flujos comerciales de concentrados y cobre refinado, aumentando la competencia internacional por materias primas.
Para las compañías mineras que comercializan concentrados, este proceso implica observar tanto la evolución del precio del cobre como las condiciones de tratamiento y refinación que ofrecen las fundiciones.
Producción minera mundial crecería 3,1% durante 2027
El escenario de mayor disponibilidad de cobre refinado también contempla una recuperación gradual de la extracción minera.
El ICSG proyecta que la producción mundial de cobre de mina aumentará 1,3% en 2026 y 3,1% en 2027, respaldada por la expansión de operaciones existentes, la incorporación de nueva capacidad y una recuperación productiva en determinados países.
El crecimiento esperado para 2026 es moderado y refleja las dificultades que todavía enfrenta la oferta internacional.
Entre los factores que condicionan la producción se encuentran las interrupciones operacionales, los desafíos geotécnicos, la disponibilidad de mineral y los procesos de puesta en marcha de proyectos de gran escala.
Para 2027, la industria espera una contribución más significativa de operaciones que actualmente desarrollan ampliaciones o atraviesan etapas de incremento progresivo de capacidad.
Sin embargo, el cumplimiento de estas proyecciones dependerá de que las compañías logren sostener sus programas de producción y superar las restricciones que han afectado a diferentes distritos mineros.
La diferencia entre el crecimiento previsto de la extracción y el de la refinación también evidencia la importancia de contar con suficiente suministro de concentrados para alimentar las instalaciones metalúrgicas.
Chile enfrenta presión para recuperar producción y fortalecer competitividad
La evolución del mercado internacional tiene consecuencias directas para Chile, considerando el peso de la minería del cobre en las exportaciones, los ingresos fiscales, la inversión y la actividad de proveedores especializados.
Un mercado con mayor disponibilidad de cobre refinado podría introducir presiones sobre los precios internacionales, aunque la magnitud de ese efecto dependerá del comportamiento de la demanda, los inventarios y las condiciones financieras.
Para las operaciones chilenas, el desafío no se limita a incrementar los volúmenes de producción.
La industria enfrenta exigencias asociadas al envejecimiento de yacimientos, disminución de leyes minerales, mayores distancias de transporte, costos energéticos, disponibilidad hídrica y necesidades de inversión para sostener la continuidad operacional.
En este contexto, la recuperación de producción en grandes faenas y el desarrollo de proyectos estructurales resultan determinantes para mantener la posición competitiva del país.
También adquieren relevancia las inversiones en automatización, digitalización, mantenimiento predictivo y tecnologías de procesamiento que permitan elevar la productividad y reducir costos unitarios.
Una expansión de la oferta internacional puede aumentar la importancia de estos factores, especialmente para operaciones que presentan mayores costos de extracción o requieren inversiones significativas para mantener sus niveles productivos.
La demanda continúa respaldada por electrificación y nuevas tecnologías
Pese al superávit previsto, las proyecciones del ICSG no anticipan una contracción del consumo mundial de cobre refinado.
Por el contrario, contemplan una expansión de la demanda durante ambos ejercicios, con una aceleración desde 1,5% en 2026 hasta 2,5% en 2027.
El crecimiento estaría respaldado por diferentes actividades industriales, entre ellas la fabricación de equipos eléctricos, ampliación de redes de transmisión, infraestructura urbana y desarrollo de tecnologías digitales.
La construcción de centros de datos y el despliegue de infraestructura asociada a inteligencia artificial también están incorporando nuevos requerimientos de electricidad, equipamiento y materiales conductores.
Asia continuará desempeñando un papel central en la evolución del consumo mundial, debido al tamaño de su industria manufacturera y a la concentración de cadenas productivas relacionadas con bienes eléctricos y electrónicos.
Sin embargo, el crecimiento de la demanda no necesariamente será uniforme entre regiones.
Las condiciones macroeconómicas, el ritmo de inversión industrial y las políticas comerciales pueden generar diferencias relevantes entre los principales mercados consumidores.
Esto significa que el balance global podría presentar un superávit mientras determinadas regiones experimentan restricciones temporales de suministro.
Un superávit global no garantiza menores precios del cobre
La relación entre disponibilidad física y cotización internacional del cobre es más compleja que la diferencia anual entre producción y consumo.
El mercado también responde a los niveles de inventarios en bolsas internacionales, los costos de financiamiento, los movimientos cambiarios y las expectativas sobre el crecimiento económico mundial.
A ello se agregan las decisiones comerciales que pueden modificar el destino del metal entre Estados Unidos, Europa y Asia.
Durante 2026, la acumulación de inventarios de cobre en Estados Unidos, asociada a expectativas arancelarias, ha contribuido a generar diferencias regionales en la disponibilidad del metal.
Por esta razón, un superávit estadístico mundial no significa necesariamente que todos los consumidores tengan acceso inmediato a mayores volúmenes de cobre ni que las cotizaciones deban disminuir automáticamente.
También existe incertidumbre respecto del comportamiento efectivo de la producción minera, particularmente cuando las proyecciones dependen de la recuperación de grandes operaciones.
Una interrupción relevante en una faena de alta capacidad podría modificar el equilibrio previsto y reducir el excedente disponible.
Qué observará la industria del cobre hacia 2027
La nueva perspectiva del ICSG instala un escenario en el que la oferta mundial de cobre refinado crecería más rápidamente que el consumo, pero sin eliminar las restricciones estructurales que enfrenta la minería.
Para Chile, los próximos meses serán relevantes para evaluar el desempeño de sus principales operaciones, la ejecución de inversiones y la capacidad de recuperar producción en un mercado internacional cada vez más competitivo.
La industria también seguirá de cerca la puesta en marcha de nuevas fundiciones, la disponibilidad de concentrados y el comportamiento de la demanda industrial en China y otros mercados asiáticos.
El superávit proyectado de 368.000 toneladas para 2027 constituye una señal de mayor disponibilidad global de cobre refinado, pero su materialización dependerá del cumplimiento de los planes productivos y de la evolución del consumo.
En ese escenario, la competitividad de la minería chilena estará estrechamente vinculada a su capacidad para sostener la producción, controlar costos, desarrollar nuevos proyectos y responder a una demanda de cobre que continúa expandiéndose, aunque a un ritmo inferior al crecimiento previsto de la oferta refinada.


