
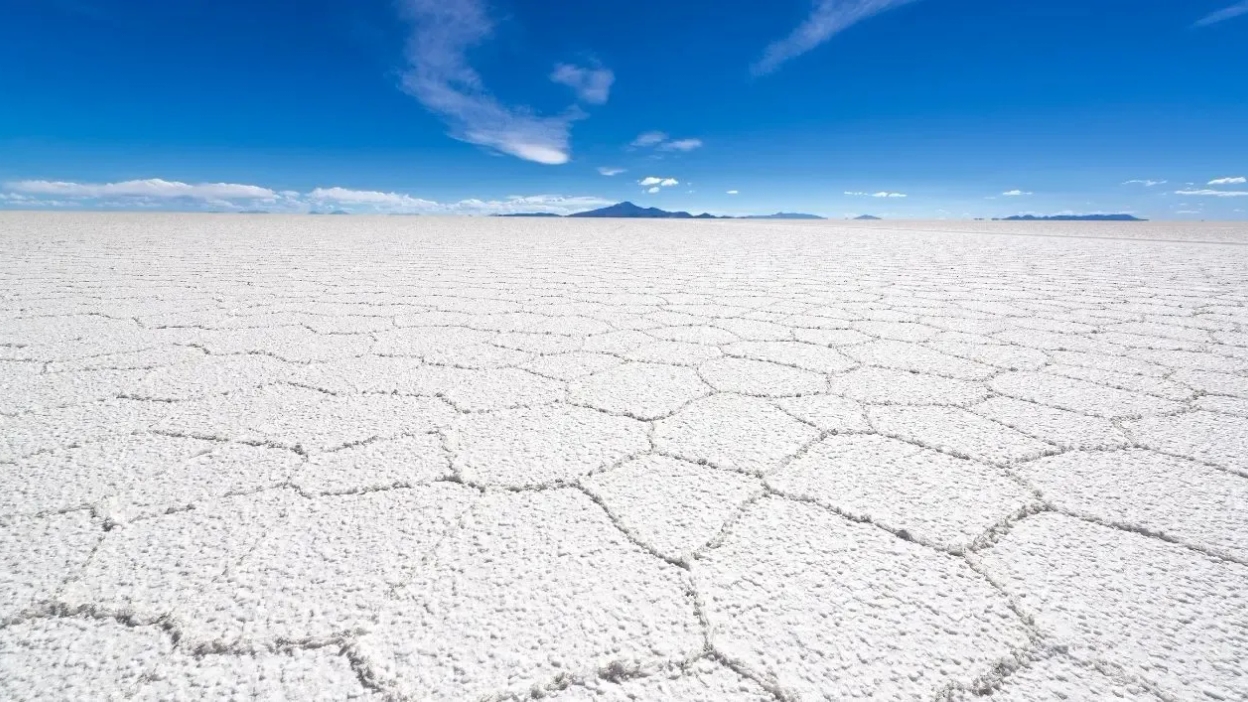
Litio y tierras raras dejaron de ser una conversación de nicho minero para instalarse en la agenda de seguridad económica: son los materiales que definen quién fabrica baterías, quién controla los imanes de alto desempeño y, en la práctica, quién se queda con el valor “aguas abajo”. El tema volvió a copar portadas porque ya no se discute solo el acceso a yacimientos, sino la capacidad de transformar concentrados en químicos, óxidos separados, aleaciones y componentes listos para industria. En ese tablero, la volatilidad de precios importa, pero más importa la continuidad de suministro: un cuello de botella en separación de tierras raras o en química de litio puede paralizar cadenas completas, desde un parque eólico hasta un smartphone. Para Chile, el debate es doble: acelerar proyectos en salares y, al mismo tiempo, abrir una ruta real para tierras raras con estándares ambientales altos. La pregunta que se repite en empresas, reguladores e inversionistas es simple: ¿seguiremos exportando materia prima o daremos el salto a la etapa donde se captura el margen, se negocian offtakes y se decide la geopolítica del suministro?
De la batería al imán: por qué pasaron a ser “materiales de seguridad económica”
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Titulo-secundario-19.webp
La lógica es tecnológica, no solo minera. El litio es el corazón de las baterías recargables que están migrando desde el transporte al sistema eléctrico —almacenamiento para estabilizar redes y respaldar renovables—, mientras que las tierras raras (en especial neodimio, praseodimio, disprosio y terbio) son insustituibles en imanes permanentes de motores, aerogeneradores y múltiples aplicaciones industriales y de defensa. En su escenario de cero neto, la Agencia Internacional de Energía proyecta que la demanda de litio podría multiplicarse por ocho hacia 2040, y que la demanda de tierras raras se duplicaría en el mismo horizonte; además, estima que vehículos eléctricos y almacenamiento explicarían más del 90% del consumo total de litio ya en 2030. El mismo análisis anticipa que el reciclaje podría recortar entre 10% y 30% los requerimientos de suministro primario hacia 2040, pero sin eliminar la necesidad de nuevas minas y nuevas refinerías. Ese es el giro: quien asegure contratos de suministro y capacidad industrial hoy, tendrá una ventaja difícil de revertir mañana.
El verdadero cuello de botella está en el “aguas abajo”
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Titulo-secundario-18.webp
La conversación se vuelve geopolítica cuando se mira la cadena completa. Extraer el mineral es solo el inicio: el verdadero poder está en refinar, separar y fabricar componentes. En litio, eso significa convertir salmueras o roca en carbonato e hidróxido de grado batería; en tierras raras, implica separar óxidos elemento por elemento, producir metales y terminar en imanes, donde se captura gran parte del margen. Por eso el debate público empezó a hablar de “minerales estratégicos”: no por su rareza, sino por la dependencia que generan en industrias clave. Cuando esa dependencia se concentra en pocos países o en pocas plantas, el riesgo no es teórico: aparecen restricciones comerciales, picos de precios, renegociaciones de offtake y presiones para relocalizar capacidades industriales. Esa tensión explica que las empresas ya no negocien solo precio, sino trazabilidad, huella ambiental, continuidad logística y cláusulas de suministro. Para el lector no especializado, la forma más simple de entenderlo es esta: quien controle el procesamiento manda, aunque no tenga el mayor yacimiento.
Te puede interesar
Hidróxido de litio grado batería: Celimin valida proceso semipiloto y fabrica celdas de 7Ah
Chile, entre el salar y la arcilla: el tablero local del litio y las tierras raras
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Titulo-secundario-17.webp
En Chile, el litio ya está en fase de decisiones concretas: el Estado busca elevar su participación y asegurar continuidad productiva en el Salar de Atacama, donde se concentran los contratos vigentes. En la explicación oficial de Codelco sobre su rol en la Estrategia Nacional del Litio se detalla que los arriendos en el salar se extienden hasta 2030 en el caso de SQM y hasta 2043 en el caso de Albemarle, y que el mandato a la estatal es liderar la interlocución para que el Estado participe antes de esos vencimientos. En paralelo, la industria mira proyectos de expansión y nuevos desarrollos, como la ruta que se abre con la alianza Codelco–SQM en el Salar de Atacama y el avance de Salares Altoandinos, que pone a ENAMI al centro del mayor proyecto greenfield del país. En tierras raras, el caso testigo es Biobío: el proyecto de arcillas iónicas en Penco ha tomado protagonismo y hoy la discusión se cruza con agua, reciclaje y licencia social, como muestra la decisión de Aclara en Penco de operar con agua 100% reciclada.
Qué mirar en 2026: señales que mueven permisos, contratos y tecnología
Más allá del ruido político, el mercado empieza a separar ganadores por capacidad de ejecución. En litio, el foco se movió desde el “boom de oferta” hacia costos, tecnología y contratos de largo plazo: la extracción directa (DLE), la disponibilidad de energía y agua, y la velocidad de permisos pueden definir quién llega primero cuando el ciclo vuelva a tensarse. En tierras raras, la clave es demostrar separación y productos comercializables, no solo recursos geológicos: el cliente final quiere óxidos especificados, metal y, ojalá, imanes. Chile enfrenta el desafío de no quedarse rezagado en exploración y tramitación, como se advierte en el análisis sobre minerales críticos y el retraso exploratorio. En la práctica, las empresas están mirando un set acotado de variables para decidir inversiones y offtakes, y el público puede usar esas mismas señales para entender por qué una noticia mueve el precio o el apetito por un proyecto.
Estado de permisos y estándar ambiental (agua, relaves, trazabilidad, relación comunitaria).
Plan real de procesamiento (química, separación, especificaciones y aseguramiento de calidad).
Contratos de offtake y “bancabilidad” (quién compra, por cuánto tiempo y con qué condiciones).
Infraestructura crítica: energía, caminos, puertos, y continuidad de suministro.
Tecnología aplicada (DLE, recirculación de agua, eficiencia energética, recuperación).
Riesgo regulatorio y estabilidad contractual (plazos, gobernanza, exigencias técnicas).
Del concentrado al valor: la oportunidad que define el siguiente ciclo
El punto ciego en Chile —y en buena parte de Occidente— es que el debate suele detenerse en la extracción. Pero el salto de valor está en el desarrollo de capacidades intermedias: química, metalurgia, separación, materiales activos, y acuerdos comerciales que garanticen demanda. Eso no significa “industrializar todo” de golpe: puede ser tan concreto como asegurar especificaciones de calidad, certificaciones, trazabilidad y una ruta de procesamiento asociada a cada proyecto, para no vender a ciegas. La transición energética está reescribiendo la relación entre minería e industria, y empuja a los países a definir qué consideran estratégico, con qué incentivos y bajo qué reglas socioambientales. Para entender el concepto sin perderse en siglas, vale la pena partir por esta guía de qué son los minerales estratégicos y por qué importan. Desde ahí, litio y tierras raras se leen como lo que son: una disputa por cadenas de suministro, no por titulares.


