
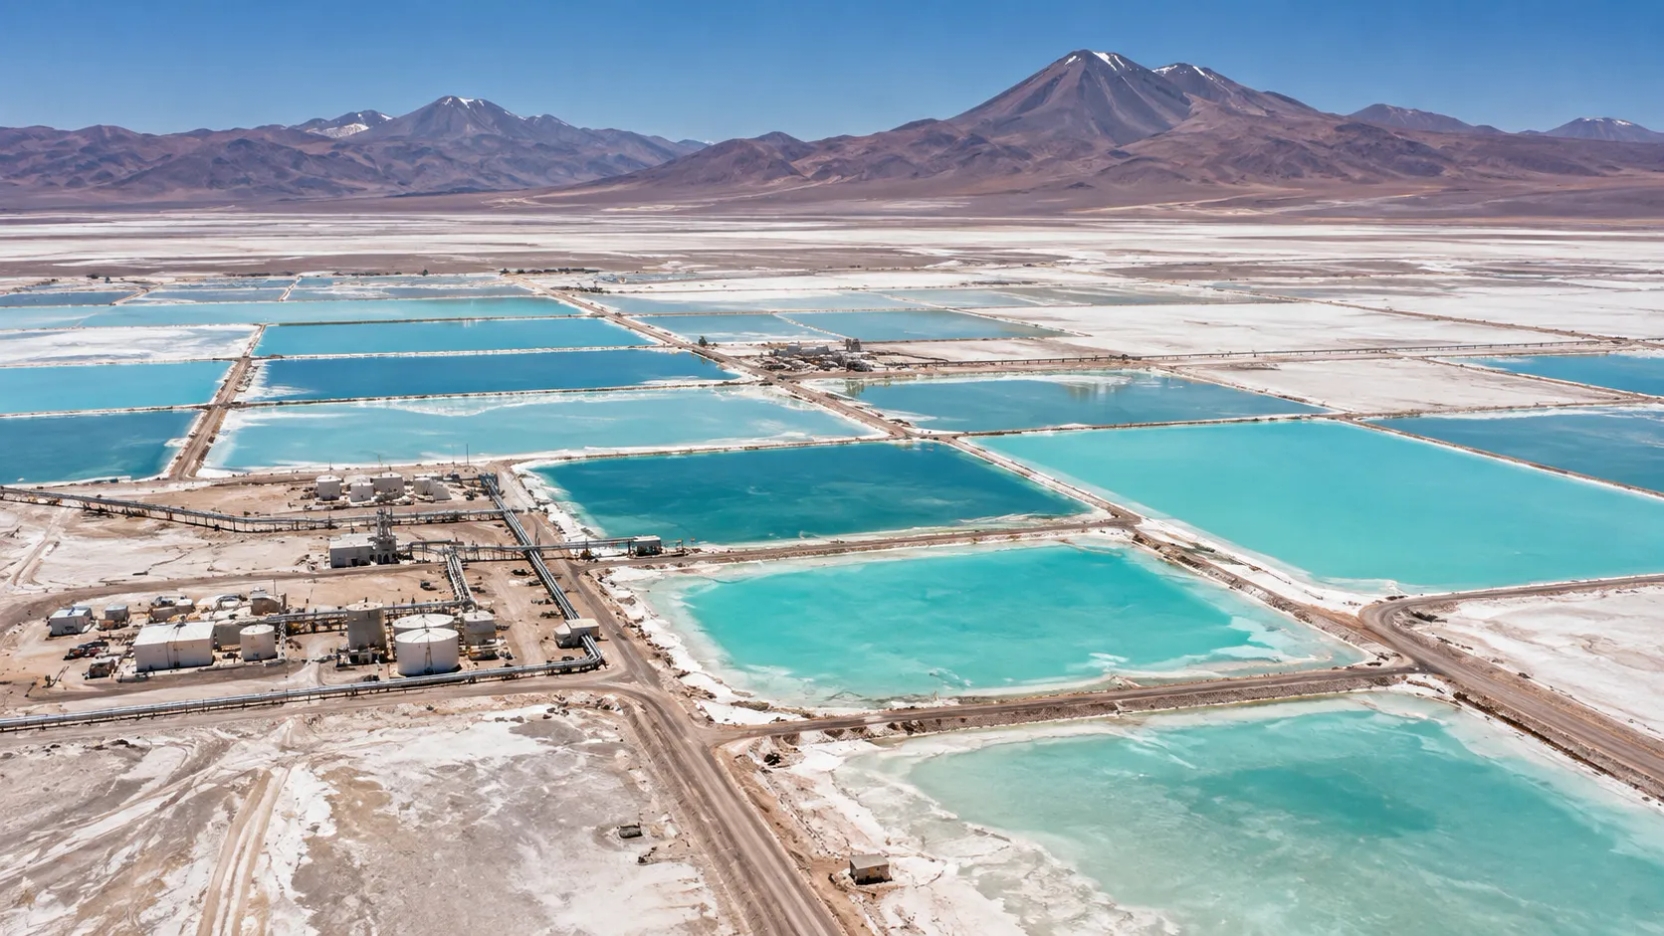
Chile, Argentina y Bolivia reúnen cerca de 64 millones de toneladas de litio identificado. La complejidad de las salmueras, la disponibilidad de agua y las exigencias tecnológicas condicionan el desarrollo de nuevos proyectos en los salares andinos.
El Triángulo del Litio, integrado por Chile, Argentina y Bolivia, concentra aproximadamente el 43% de los recursos mundiales identificados de este mineral, una posición estratégica para el abastecimiento de baterías, vehículos eléctricos y sistemas de almacenamiento energético. Sin embargo, una evaluación geológica publicada en septiembre de 2026 advierte que la magnitud de estos depósitos no garantiza su transformación en producción comercial, debido a las diferencias químicas entre salares, las restricciones hídricas y los desafíos técnicos asociados a su explotación.
El análisis, desarrollado por el geólogo José Cabello y publicado en la revista científica Andean Geology, examina 43 salares de los Andes Centrales y permite dimensionar las oportunidades y limitaciones de una de las principales regiones productoras de litio del planeta.
La investigación adquiere relevancia en momentos en que los países sudamericanos buscan ampliar su participación en el mercado internacional, atraer inversiones y desarrollar tecnologías que permitan recuperar litio con mayor eficiencia y menores impactos ambientales.
Chile, Argentina y Bolivia reúnen 64 millones de toneladas de litio
Las estimaciones correspondientes a 2026 sitúan los recursos mundiales identificados de litio en aproximadamente 150 millones de toneladas de contenido metálico. De ese volumen, 64 millones se encuentran distribuidos entre los tres países del Triángulo del Litio.
La distribución regional presenta diferencias significativas:
|
País |
Recursos identificados de litio |
|---|---|
|
Argentina |
28 millones de toneladas |
|
Bolivia |
23 millones de toneladas |
|
Chile |
13 millones de toneladas |
|
Total regional |
64 millones de toneladas |
Estas cantidades corresponden a recursos geológicos identificados y no deben confundirse con reservas económicamente explotables.
La diferencia resulta fundamental para evaluar proyectos mineros. Mientras los recursos representan concentraciones minerales con perspectivas de aprovechamiento, las reservas requieren demostrar condiciones técnicas, económicas y operacionales que permitan su extracción rentable.
Tampoco deben confundirse las toneladas de litio contenido con las toneladas de carbonato de litio equivalente (LCE), unidad utilizada habitualmente para comparar capacidades industriales y proyectos.
Esta distinción explica por qué un país puede disponer de enormes cantidades de litio y mantener una producción comercial limitada.
La geología de los salares determina la viabilidad extractiva
El estudio examina 43 depósitos dentro de un sistema regional que comprende aproximadamente 130 salares, lagunas y cuerpos salinos de los Andes Centrales.
Estos ambientes se desarrollaron mediante procesos geológicos prolongados, asociados a actividad volcánica, movimientos tectónicos, alteración de rocas y condiciones climáticas áridas.
El litio liberado desde las formaciones rocosas es transportado por el agua hacia cuencas cerradas, donde los procesos de evaporación favorecen su concentración junto con otros elementos químicos.
Sin embargo, no todas las salmueras presentan las mismas condiciones para su aprovechamiento industrial.
Las concentraciones de litio, la presencia de magnesio y otras impurezas, la profundidad de los acuíferos y el comportamiento hidrológico de cada salar pueden modificar considerablemente los costos de extracción.
Por esta razón, la evaluación de un proyecto requiere conocer tanto la cantidad de mineral presente como las características físicas y químicas del sistema que lo contiene.
La existencia de recursos abundantes no garantiza una operación económicamente competitiva. La recuperación metalúrgica, el consumo energético, las necesidades de agua y las inversiones en infraestructura pueden determinar la viabilidad final de una iniciativa.
Salar de Atacama mantiene ventajas para Chile
El Salar de Atacama constituye uno de los principales activos de la industria chilena del litio.
Su elevada concentración de litio, las condiciones de evaporación del desierto y la infraestructura disponible han favorecido el desarrollo de operaciones industriales durante décadas.
Estas características ofrecen ventajas respecto de otros depósitos regionales que presentan mayores concentraciones de impurezas, condiciones climáticas diferentes o dificultades logísticas.
En Chile, la producción comercial se concentra en el Salar de Atacama, mientras otros depósitos forman parte de iniciativas de exploración y desarrollo.
Entre las áreas con potencial se encuentran Maricunga, Pedernales y distintos sistemas salinos altoandinos.
La Estrategia Nacional del Litio busca ampliar la actividad productiva mediante nuevos proyectos, participación estatal y mecanismos contractuales específicos para la exploración y explotación del mineral.
No obstante, la incorporación de nuevos salares a la producción exige superar etapas de caracterización geológica, evaluación ambiental, definición tecnológica, financiamiento y obtención de autorizaciones.
Para la minería chilena, el desafío consiste en transformar el potencial geológico en capacidad industrial sin comprometer el equilibrio hídrico y ecológico de las cuencas.
Argentina y Chile representan cerca del 27% de la producción mundial
La relevancia del Triángulo del Litio no se limita a sus recursos minerales.
Durante 2025, Chile y Argentina produjeron conjuntamente alrededor de 79.000 toneladas de litio contenido, equivalentes a aproximadamente el 27% de la producción minera mundial estimada.
Esta participación confirma el peso de ambos países dentro del suministro internacional, aunque también evidencia que una parte considerable del potencial sudamericano permanece sin desarrollar.
Argentina cuenta con numerosos proyectos en distintas etapas de ejecución, especialmente en las provincias de Salta, Jujuy y Catamarca.
Entre los depósitos que presentan perspectivas de desarrollo figuran Rincón, Sal de Vida, Sal de los Ángeles y Hombre Muerto Oeste.
Bolivia, por su parte, dispone de una de las mayores concentraciones de recursos identificados de la región, pero enfrenta dificultades para convertir ese potencial en producción industrial sostenida a gran escala.
Las diferencias entre los tres países responden tanto a condiciones geológicas como a modelos regulatorios, infraestructura, disponibilidad de capital y madurez tecnológica.
Para los inversionistas, estas variables adquieren especial importancia al momento de comparar proyectos y evaluar riesgos de ejecución.
Extracción directa de litio abre oportunidades, pero exige validación
Uno de los principales cambios tecnológicos que enfrenta la industria corresponde al desarrollo de sistemas de extracción directa de litio (DLE).
A diferencia de los métodos tradicionales basados en piscinas de evaporación, estas tecnologías buscan separar selectivamente el litio contenido en las salmueras mediante procesos físicos y químicos.
Entre sus potenciales ventajas se encuentran la reducción de los tiempos de procesamiento, mayores recuperaciones en determinadas condiciones y una menor dependencia de grandes superficies de evaporación.
Sin embargo, su aplicación no representa una solución uniforme para todos los depósitos.
La composición química de cada salmuera determina el comportamiento de los materiales utilizados para capturar litio, los requerimientos energéticos y la necesidad de tratamientos adicionales.
También existen diferencias importantes en el consumo de agua dulce y en las posibilidades de reinyección de salmueras procesadas.
Una tecnología puede disminuir la extracción total de salmuera y, al mismo tiempo, requerir mayores cantidades de agua dulce u otros insumos industriales.
Por ello, la selección tecnológica debe considerar balances hídricos completos, recuperación de litio, generación de residuos, costos operacionales y comportamiento del sistema hidrogeológico.
La validación a escala industrial será determinante para establecer cuáles soluciones pueden operar de manera competitiva y ambientalmente responsable en los distintos salares sudamericanos.
El agua se convierte en una variable decisiva para nuevas inversiones
La disponibilidad hídrica constituye uno de los factores más sensibles para la expansión del litio en los Andes.
Los salares forman parte de sistemas hidrogeológicos complejos, donde interactúan salmueras, aguas de menor salinidad, humedales y ecosistemas adaptados a condiciones extremas.
La extracción de fluidos puede modificar presiones y dinámicas subterráneas, por lo que resulta indispensable comprender el funcionamiento de cada cuenca antes de establecer capacidades productivas.
Los proyectos requieren estudios hidrogeológicos, monitoreo ambiental y modelos que permitan anticipar los efectos de las operaciones durante períodos prolongados.
A estas exigencias se suman la participación de comunidades locales, la protección de ecosistemas altoandinos y las condiciones establecidas por las autoridades regulatorias.
En términos económicos, una evaluación hídrica insuficiente puede traducirse en retrasos, mayores costos de inversión y dificultades para obtener permisos.
El agua deja así de ser exclusivamente una variable ambiental y pasa a constituir un componente central de la planificación minera y de la evaluación financiera de nuevos proyectos.
La competitividad del litio dependerá de tecnología, permisos y capacidad productiva
El desarrollo futuro del Triángulo del Litio estará condicionado por la capacidad de sus países para convertir recursos geológicos en operaciones eficientes y sostenibles.
Chile dispone de experiencia productiva, infraestructura y conocimiento técnico acumulado. Argentina presenta una cartera diversificada de proyectos, mientras Bolivia conserva un considerable potencial mineral que todavía requiere mayor desarrollo industrial.
Para los tres países, la disponibilidad de recursos representa una ventaja inicial, pero no sustituye las necesidades de inversión, investigación aplicada, infraestructura energética y gestión ambiental.
La industria también deberá responder a un mercado internacional donde la evolución de los precios, el crecimiento de la electromovilidad y la competencia de otros productores influyen directamente en las decisiones de inversión.
En este escenario, los proyectos con mejores condiciones geológicas, tecnologías probadas, acceso a infraestructura y mayor certidumbre regulatoria tendrán ventajas para avanzar hacia la producción.
El principal desafío del Triángulo del Litio ya no consiste solamente en demostrar cuánto mineral existe bajo los salares andinos, sino en determinar cuánto puede recuperarse comercialmente, a qué costo y bajo qué condiciones ambientales.
Esa diferencia marcará la capacidad de Chile, Argentina y Bolivia para sostener su relevancia en el abastecimiento mundial de uno de los minerales esenciales para la transición energética.


