

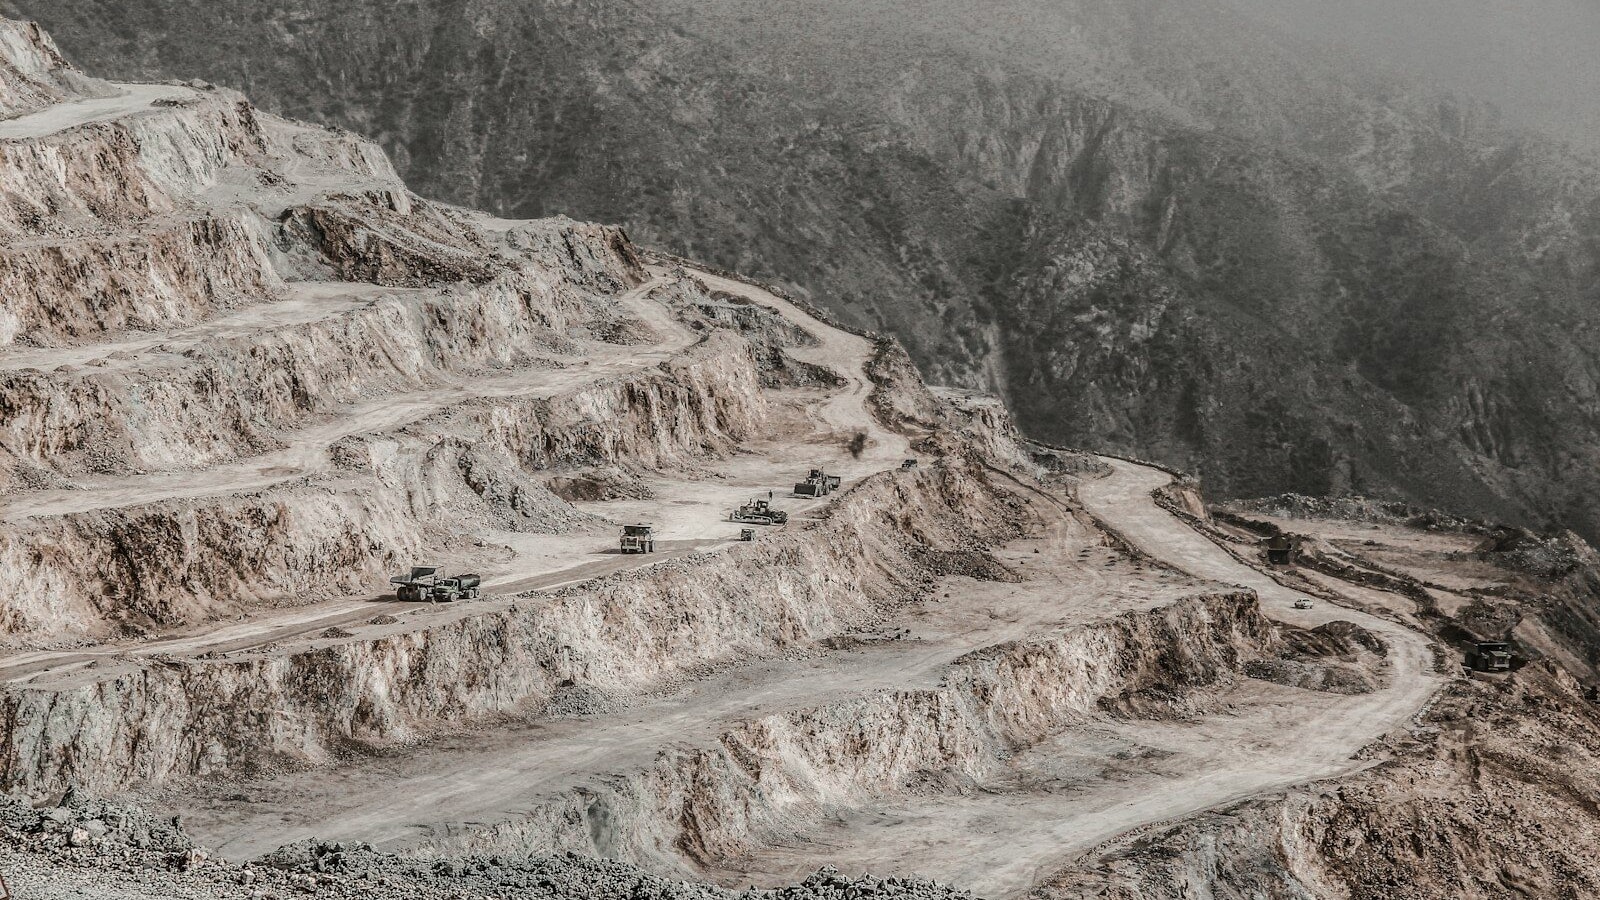
El déficit mundial de cobre no se resolverá solo con precios altos. Chile puede capturar una parte relevante de esa oportunidad, pero necesita acelerar proyectos, destrabar permisos, elevar productividad y enfrentar el problema estructural de leyes minerales más bajas.
El cobre enfrenta una brecha de largo plazo que puede redefinir la minería chilena. S&P Global proyecta que la demanda mundial del metal pasará desde 28 millones de toneladas anuales en 2025 a 42 millones en 2040, un aumento de 50%, impulsado por redes eléctricas, autos eléctricos, data centers, inteligencia artificial, defensa, almacenamiento energético y electrificación industrial.
La advertencia coincide con la mirada de la Agencia Internacional de Energía. La IEA estima que, con la actual cartera de proyectos, el cobre podría enfrentar un déficit de 30% hacia 2035, debido a caída de leyes minerales, mayores costos de capital, pocos descubrimientos y largos tiempos de desarrollo.
Para Chile, la oportunidad es evidente, pero no automática. El país sigue siendo el principal productor mundial, aunque su producción no crecerá sola. Cochilco proyecta que la producción nacional de cobre alcanzaría un máximo de 6,06 millones de toneladas en 2033, siempre que se materialicen proyectos de reposición, expansiones y desarrollos greenfield.
La primera tarea: no perder la base productiva actual
Antes de pensar en cubrir el déficit global, Chile debe evitar perder producción existente. Ese es el punto más urgente.
Buena parte de la cartera chilena no apunta a “producir mucho más”, sino a sostener producción que se perdería por agotamiento, menor ley o envejecimiento de minas. Esa diferencia es clave: una inversión de miles de millones de dólares no siempre agrega toneladas nuevas; muchas veces evita que la producción caiga.
En minería del cobre, mantener 5,5 millones o 6 millones de toneladas anuales puede requerir enormes inversiones en nuevas fases mineras, reposición de rajos, desarrollo subterráneo, plantas concentradoras, relaves, correas transportadoras, desalación, impulsión de agua, energía, mantenimiento mayor, automatización y seguridad operacional.
Chile no puede capturar el déficit de 2040 si primero no protege su producción base.
Greenfields: necesarios, pero lentos y difíciles
Los proyectos greenfield son indispensables si el mundo quiere cerrar una brecha de 10 millones de toneladas. Son las nuevas minas, nuevos distritos y nuevos desarrollos que realmente pueden agregar oferta estructural.
Pero el problema es que los greenfields son los más difíciles de ejecutar. Requieren permisos ambientales completos, infraestructura desde cero, caminos, agua, energía, relaves, campamentos, acuerdos comunitarios, financiamiento, ingeniería, construcción y ramp-up operacional.
En Chile, un greenfield competitivo hacia 2040 debe resolver desde el inicio cuatro restricciones: agua, energía, relaves y legitimidad social. Difícilmente será viable sin agua de mar, desalación o sistemas de recirculación intensiva. También necesitará contratos eléctricos competitivos, transmisión, respaldo, diseños de relaves más seguros y permisos con estándares ambientales altos.
Cochilco informó que la cartera chilena de inversión minera 2025-2034 alcanza US$104.549 millones, el mayor nivel en más de una década, con el cobre representando 89,8% de la inversión total. Esa cartera muestra interés inversor, pero también revela la magnitud del desafío: transformar proyectos en producción real.
Sin greenfields, Chile puede sostener producción; con greenfields bien ejecutados, puede aumentar su participación en la oferta que el mundo necesitará.
Brownfields y expansiones: más rápidos, pero cada vez más caros
Los proyectos brownfield y las expansiones de minas existentes suelen ser más rápidos que un greenfield, porque aprovechan infraestructura ya instalada: plantas, caminos, líneas eléctricas, campamentos, permisos operacionales, equipos y conocimiento geológico.
Pero eso no significa que sean baratos. De hecho, cada vez son más costosos.
La razón es estructural: las minas envejecen, las leyes bajan, los rajos se profundizan, las distancias de acarreo aumentan, las plantas deben tratar más mineral para obtener la misma cantidad de cobre y los depósitos de relaves se vuelven más exigentes.
Un ejemplo simple muestra el problema. Si una mina baja desde una ley de 1,0% a 0,5% de cobre, necesita procesar aproximadamente el doble de mineral para obtener una cantidad similar de cobre contenido, sin considerar pérdidas metalúrgicas. Eso significa más chancado, más molienda, más energía, más agua, más reactivos, más relaves, más desgaste y más emisiones indirectas.
La baja ley convierte una expansión aparentemente simple en un desafío de infraestructura pesada.
La baja ley cambia toda la economía del cobre
La ley mineral es uno de los factores más importantes del negocio minero. Cuando baja, suben los costos por tonelada de cobre fino.
| Efecto de menor ley | Consecuencia operacional |
|---|---|
| Más mineral por tonelada de cobre | Mayor uso de planta, chancado y molienda |
| Más movimiento mina | Más camiones, combustible, neumáticos y mantención |
| Más relaves | Mayor presión sobre depósitos, permisos y seguridad |
| Más energía | Aumento de costos y necesidad de contratos eléctricos competitivos |
| Más agua o recirculación | Mayor presión por desalación e impulsión |
| Más CAPEX | Nuevas plantas, correas, relaves, agua y energía |
| Más OPEX | Mayor costo unitario por libra de cobre |
Por eso el déficit global no puede mirarse solo como una oportunidad de precio. El precio alto ayuda, pero no elimina la complejidad física de producir cobre con menores leyes y mayores exigencias ambientales.
Qué debería hacer Chile
El análisis de inteligencia de mercados desarrollado por Cristian Recabarren, Ingeniero y Analista de Inteligencia de Mercados, apunta a una conclusión central: Chile debe construir una estrategia de oferta de cobre, no solo una cartera de proyectos.
Esa estrategia debería tener siete líneas.
1. Acelerar permisos sin bajar estándares
Chile necesita permisos más rápidos, pero no permisos más débiles. La clave es reducir incertidumbre, duplicidades y tiempos muertos.
Eso implica plazos claros, ventanilla integrada, evaluación técnica temprana, participación ciudadana mejor diseñada, certeza sobre exigencias, coordinación entre servicios públicos y seguimiento digital de compromisos.
El objetivo no debe ser aprobar todo. Debe ser evaluar mejor, más rápido y con reglas previsibles.
2. Priorizar proyectos que agregan cobre real
No toda inversión tiene el mismo impacto en la oferta. Chile debería distinguir entre proyectos de reposición, expansiones, greenfields y proyectos habilitantes como desalación, transmisión, relaves y puertos.
La política pública debería identificar qué proyectos aportan toneladas nuevas, cuáles sostienen producción y cuáles desbloquean varios proyectos a la vez.
El indicador relevante no es solo inversión en dólares, sino toneladas adicionales de cobre fino por año y fecha real de entrada en operación.
3. Convertir desalación, energía y transmisión en infraestructura minera estratégica
El cobre de 2040 necesitará más agua de mar, más energía limpia y más transmisión eléctrica.
Chile debe anticipar infraestructura compartida para distritos mineros, especialmente en Antofagasta, Atacama, Coquimbo y la zona central. Si cada proyecto debe resolver por separado su desaladora, tubería, línea eléctrica, camino y puerto, los costos suben y los plazos se alargan.
Una estrategia más eficiente sería promover corredores de agua de mar, desaladoras multipropósito, infraestructura eléctrica compartida, servidumbres coordinadas, puertos especializados, zonas industriales mineras, almacenamiento energético y sistemas comunes de emergencia y monitoreo.
El país que resuelva infraestructura común tendrá ventaja frente a jurisdicciones donde cada proyecto parte desde cero.
4. Hacer más productivos los brownfields
Las minas existentes son la primera línea de defensa frente al déficit. Chile debe exprimir más valor de sus activos actuales, pero sin aumentar riesgos de seguridad ni deterioro ambiental.
Las palancas principales son automatización, mantenimiento predictivo, optimización de flota, perforación y tronadura más precisa, ore sorting, preconcentración, flotación de partículas gruesas, recuperación metalúrgica, relaves espesados o filtrados donde sea viable, inteligencia artificial en planta y modelos digitales para planificación mina-planta.
El foco debe ser producir más cobre por unidad de energía, agua y mineral movido.
5. Reactivar exploración y nuevos distritos
Chile no puede depender solo de yacimientos maduros. El déficit proyectado se explica también por descubrimientos limitados y largos tiempos de desarrollo.
Eso obliga a fortalecer exploración en profundidad, distritos cubiertos, pórfidos ocultos, mediana minería con potencial de escalamiento y alianzas entre juniors, grandes mineras y Estado.
El país necesita una política de exploración más agresiva: mejor información geológica pública, permisos de exploración más ágiles, incentivos para juniors, acceso ordenado a propiedad minera, integración con universidades y centros tecnológicos, y mayor uso de geofísica, geoquímica avanzada e inteligencia artificial.
Sin exploración, no hay greenfields para la década de 2040.
6. Desarrollar fundición, refinación y reciclaje con mirada industrial
Suplir el déficit no significa solo extraer mineral. También implica procesar, refinar y recuperar cobre secundario.
El reciclaje no reemplazará a la minería primaria, pero puede reducir parte de la presión. Para Chile, la oportunidad está en desarrollar una industria circular más sofisticada: recuperación de cables, motores, transformadores, chatarra industrial, residuos eléctricos, neumáticos mineros con componentes metálicos y equipos fuera de servicio.
Al mismo tiempo, el país debe revisar si puede sostener o modernizar capacidad de fundición y refinación con estándares ambientales competitivos. Esto es más difícil que exportar concentrados, pero genera mayor valor industrial y reduce dependencia externa en una cadena cada vez más estratégica.
7. Convertir la minería argentina y andina en ventaja logística
Chile también puede capturar parte del déficit global indirectamente, no solo con producción propia. Si Argentina desarrolla cobre y litio a gran escala, los puertos, bodegas, bonded warehouses, transporte y servicios chilenos pueden integrarse a esa cadena.
Eso puede generar ingresos por logística, almacenamiento, abastecimiento, servicios industriales, ingeniería, mantenimiento y comercio exterior. No reemplaza la producción chilena, pero amplía el rol del país como plataforma minera del Pacífico.
Qué pasa si Chile no acelera
Si Chile no acelera, la oportunidad puede irse a otras jurisdicciones. República Democrática del Congo, Zambia, Perú, Argentina, Canadá, Estados Unidos, Mongolia y Australia competirán por inversión cuprífera.
El riesgo para Chile no es dejar de ser relevante. El riesgo es que mantenga liderazgo geológico, pero pierda participación en los nuevos flujos de inversión por lentitud regulatoria, costos crecientes, infraestructura insuficiente o conflictos territoriales mal gestionados.
Datos clave
| Indicador | Cifra |
|---|---|
| Demanda mundial de cobre 2025 | 28 Mt |
| Demanda mundial de cobre 2040 | 42 Mt |
| Aumento proyectado | 50% |
| Déficit potencial hacia 2040 | Más de 10 Mt/año |
| Déficit potencial hacia 2035 | 30% |
| Peak productivo chileno proyectado por Cochilco | 6,06 Mt en 2033 |
| Cartera minera chilena 2025-2034 | US$104.549 millones |
| Participación del cobre en esa cartera | 89,8% |
La respuesta estratégica
Chile no puede cubrir solo todo el déficit mundial de cobre a 2040. Pero sí puede capturar una parte relevante si logra tres cosas al mismo tiempo: sostener su producción actual, acelerar expansiones brownfield y habilitar nuevos greenfields con infraestructura común y permisos previsibles.
Los brownfields son la vía más rápida, pero cada vez más cara por baja ley, profundidad, relaves, agua y energía. Los greenfields son imprescindibles, pero requieren una década o más para transformarse en producción. El reciclaje ayudará, pero no reemplazará nuevas minas.
La conclusión es clara: el déficit de cobre será ganado por los países que logren convertir recursos geológicos en toneladas reales antes de 2040. Chile tiene la base minera, los proveedores, la experiencia y la cartera. Lo que falta es velocidad de ejecución, infraestructura habilitante y una estrategia nacional que trate al cobre como un activo industrial crítico para la economía global.





