
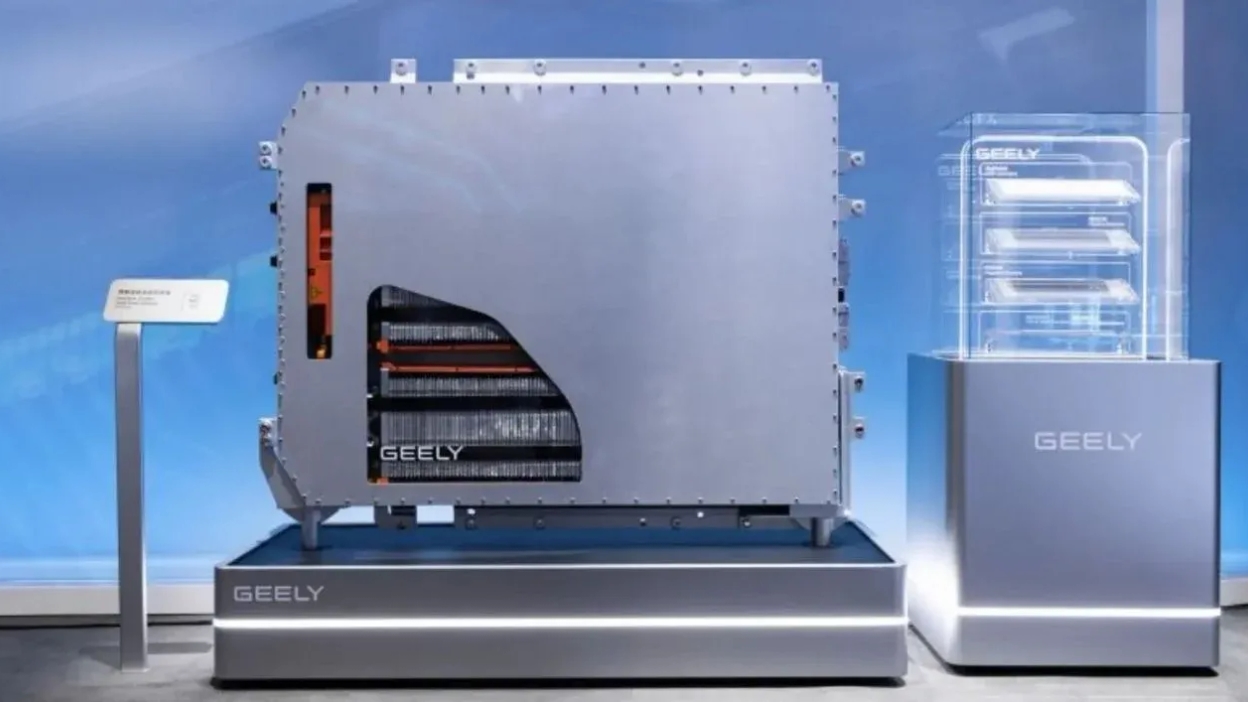
El grupo automotor chino avanza en baterías con densidades de hasta 500 Wh/kg y proyecta iniciar aplicaciones piloto en vehículos durante 2027, una tecnología que podría elevar la presión sobre la cadena de suministro de litio, níquel y materiales avanzados.
Geely acelera su estrategia en baterías de estado sólido con un objetivo que puede modificar las referencias actuales de autonomía y densidad energética en la industria de vehículos eléctricos. El fabricante chino trabaja con celdas capaces de alcanzar hasta 500 Wh/kg y apunta a superar los 1.000 kilómetros de autonomía por carga, mientras prepara aplicaciones piloto desde 2027 en vehículos de las marcas que integran su grupo automotor.
La hoja de ruta representa un salto respecto de las baterías convencionales de electrolito líquido utilizadas actualmente a gran escala. Geely había establecido previamente que durante 2026 completaría paquetes de baterías de estado sólido para su instalación y validación en vehículos, trasladando el desarrollo desde el laboratorio hacia pruebas en condiciones de operación reales.
El movimiento se inserta en una competencia tecnológica que involucra a fabricantes de automóviles y productores de baterías de China, Japón, Corea del Sur, Europa y Estados Unidos. La carrera ya no se concentra exclusivamente en aumentar capacidad instalada: ahora también busca incrementar la energía almacenada por kilogramo, reducir riesgos térmicos y extender la autonomía sin elevar proporcionalmente el tamaño y peso de los paquetes.
De la validación a los primeros vehículos
El calendario de Geely contempla una industrialización inicial durante 2027, con alrededor de 1.000 vehículos demostrativos, mientras el desarrollo a mayor escala se proyecta hacia el final de esta década. La compañía trabaja en distintas rutas tecnológicas, incluyendo electrolitos basados en polímeros, sulfuros y soluciones inorgánicas, junto con materiales catódicos de alto contenido de níquel.
El objetivo de densidad energética resulta especialmente relevante. Una celda de 500 Wh/kg permitiría almacenar considerablemente más energía por unidad de masa que buena parte de las baterías de ion-litio utilizadas actualmente en automóviles eléctricos.
Geely apunta así a autonomías superiores a 1.000 kilómetros, equivalentes a unas 621 millas bajo las cifras divulgadas para su desarrollo. La compañía también trabaja con objetivos de vida útil significativamente mayores que las generaciones actuales, aunque el desempeño definitivo deberá validarse una vez que los sistemas salgan de las etapas piloto y comiencen a operar de manera sostenida en vehículos comerciales.
La estrategia no implica todavía una producción masiva inmediata. El desafío industrial estará en comprobar que estas densidades pueden mantenerse con niveles adecuados de seguridad, ciclos de carga, velocidad de fabricación y costos compatibles con un mercado automotor donde las baterías representan uno de los componentes de mayor peso económico.
Una carrera que también se juega en los minerales
Para la minería, el desarrollo de baterías de estado sólido es relevante porque modifica la discusión sobre qué minerales serán necesarios y en qué proporciones para abastecer la próxima generación de movilidad eléctrica.
El litio continúa ocupando una posición central en numerosas arquitecturas de estado sólido. La sustitución del electrolito líquido no supone necesariamente abandonar este mineral; por el contrario, algunas configuraciones de alta densidad incorporan tecnologías que buscan aprovechar ánodos con mayor presencia de litio metálico y cátodos avanzados.
En el caso de Geely, el desarrollo contempla además materiales ternarios de alto níquel específicamente orientados a baterías de estado sólido, un factor que mantiene al níquel dentro de la ecuación tecnológica pese al crecimiento que han experimentado químicas como el litio-ferrofosfato en segmentos de menor costo.
La evolución hacia distintas familias de electrolitos también abre demanda para materiales especializados utilizados en compuestos sulfurosos, haluros y otras formulaciones. Todavía no existe una química única que se haya impuesto comercialmente, por lo que la composición definitiva de las baterías que lleguen a producción masiva será determinante para proyectar su efecto sobre los mercados de minerales críticos.
China presiona por llevar la tecnología a escala industrial
Geely no está avanzando sola. La industria china ha intensificado durante 2026 los programas de demostración de baterías sólidas y semisólidas, con fabricantes que ya trabajan en paquetes capaces de superar los 1.000 kilómetros de autonomía.
FAW, por ejemplo, ha integrado baterías híbridas líquido-sólido con densidades superiores a 500 Wh/kg en vehículos de prueba, mientras otros fabricantes chinos desarrollan líneas piloto y preparan demostraciones comerciales para los próximos años.
Esta aceleración tiene implicancias más amplias para la cadena industrial. China domina actualmente buena parte del procesamiento de materiales y fabricación de celdas para vehículos eléctricos, por lo que una transición temprana hacia nuevas químicas podría reforzar su posición si consigue trasladar la innovación desde prototipos hacia plantas de producción competitivas.
La escala será el factor decisivo. Fabricar algunas celdas de alta densidad bajo condiciones controladas es muy distinto a producir millones con rendimiento uniforme, bajas tasas de descarte y costos suficientemente bajos para equipar vehículos de gran volumen.
El efecto sobre la cadena global de suministro
Para países productores de minerales, entre ellos Chile, la evolución de estas tecnologías obliga a observar más allá del crecimiento general de la electromovilidad.
La pregunta para la minería ya no es únicamente cuántos vehículos eléctricos se venderán, sino qué composición química tendrán sus baterías.
Una mayor penetración de baterías de estado sólido podría cambiar las intensidades de consumo de litio, níquel, manganeso, grafito y otros materiales, al mismo tiempo que impulsa nuevas cadenas industriales vinculadas a electrolitos sólidos, materiales catódicos y tecnologías de ánodos.
Chile mantiene una posición estratégica por su producción de litio y cobre. El primero está directamente asociado al almacenamiento electroquímico, mientras el cobre permanece expuesto al crecimiento de la electrificación a través de motores, cableado, infraestructura de carga, redes eléctricas y generación necesaria para sostener el aumento del parque eléctrico.
La eventual llegada de vehículos con autonomías cercanas o superiores a 1.000 kilómetros también podría reducir una de las principales barreras para la adopción masiva de automóviles eléctricos: la distancia disponible entre recargas.
El desarrollo de Geely deberá atravesar todavía etapas críticas de validación técnica, industrialización y reducción de costos. Pero el calendario anunciado confirma que las baterías de estado sólido están dejando de ser únicamente un programa de investigación de largo plazo y comienzan a entrar en una fase de demostración vehicular.
Para la industria minera, 2027 aparece así como un año relevante para observar qué tecnologías comienzan efectivamente a salir de los laboratorios y cuáles logran convertirse en demanda industrial real de minerales y materiales críticos.


