
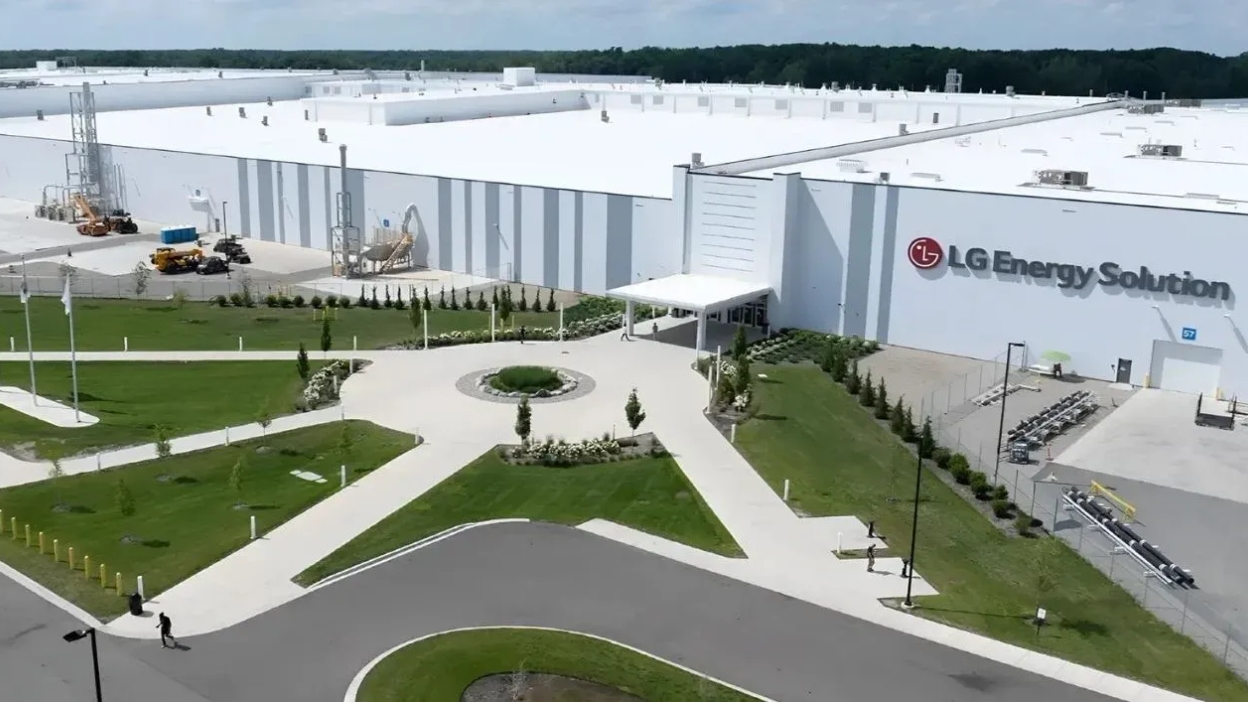
La instalación de Lansing fabricará celdas LFP para almacenamiento energético y baterías NMC para vehículos eléctricos. A plena operación proyecta emplear a 1.700 trabajadores.
LG Energy Solution inició la producción en su nueva planta de baterías de Lansing, Michigan, una instalación en la que ha invertido más de US$2.000 millones desde 2022 y que está diseñada para superar los 35 GWh de capacidad anual cuando alcance su escala completa. El complejo abastecerá simultáneamente al mercado de almacenamiento estacionario de energía y a la industria de vehículos eléctricos de Estados Unidos.
La puesta en marcha, concretada el 18 de agosto de 2026, amplía la capacidad manufacturera de LG Energy Solution en Norteamérica en momentos en que la compañía está redireccionando una parte creciente de su infraestructura hacia sistemas de almacenamiento energético, un mercado impulsado por la expansión de las energías renovables, las necesidades de estabilidad de la red eléctrica y el aumento proyectado del consumo asociado a centros de datos.
El complejo de Lansing ocupa aproximadamente 226 acres, equivalentes a unas 91 hectáreas, y actualmente emplea cerca de 900 personas. La dotación debería aumentar hasta 1.700 trabajadores a plena capacidad, reforzando el peso de Michigan como uno de los principales polos estadounidenses de fabricación de baterías.
Dos químicas para almacenamiento y electromovilidad
Una de las características industriales del proyecto es que la planta no estará concentrada en una sola aplicación.
Para sistemas de almacenamiento de energía o ESS, Lansing producirá celdas de litio-ferrofosfato (LFP), una química que ha ganado terreno en proyectos estacionarios por su seguridad, estabilidad térmica, vida útil y competitividad de costos frente a alternativas de mayor densidad energética.
Estas celdas serán incorporadas por LG Energy Solution Vertech, la división estadounidense de integración de almacenamiento de la compañía, en soluciones destinadas a aplicaciones de escala eléctrica, comercial e industrial.
La empresa también fabricará en Lansing celdas de níquel-manganeso-cobalto (NMC), orientadas al mercado automotor. Esta química presenta una mayor densidad energética y continuará siendo utilizada en vehículos eléctricos donde el peso y la autonomía mantienen una relevancia mayor que en instalaciones estacionarias.
Parte de esta producción será destinada a Toyota. Las celdas fabricadas en Michigan abastecerán, entre otros vehículos, al Toyota Highlander eléctrico modelo 2027, cuya producción está prevista en la planta de Toyota Motor Manufacturing Kentucky, en Georgetown.
Más de 35 GWh de capacidad anual
La planta está diseñada para alcanzar más de 35 GWh anuales de producción de baterías a escala completa, aunque no se ha detallado públicamente cuánto de esa capacidad corresponderá a LFP y cuánto a NMC.
El volumen ubica a Lansing como una instalación relevante dentro del despliegue manufacturero que LG Energy Solution está construyendo en Norteamérica.
La compañía proyecta disponer de más de 50 GWh de capacidad de producción de celdas LFP en la región hacia fines de 2026, distribuidos entre plantas propias y operaciones conjuntas en Estados Unidos y Canadá.
La red considera las instalaciones de Holland y Lansing, en Michigan; NextStar Energy, en Windsor, Ontario; L-H Battery Company, en Ohio; y Ultium Cells 2, en Tennessee. Bajo esta reorganización productiva, alrededor del 80% de la capacidad global de LG Energy Solution destinada a almacenamiento energético debería estar localizada en Norteamérica al cierre de 2026.
El cambio refleja una transformación más amplia en la industria de baterías. Varias inversiones originalmente impulsadas por las expectativas de crecimiento acelerado de los vehículos eléctricos están incorporando ahora almacenamiento estacionario para aprovechar instalaciones existentes y capturar un mercado que presenta una trayectoria de expansión distinta.
Almacenamiento gana espacio frente al ciclo de vehículos eléctricos
La estrategia de LG Energy Solution muestra hasta qué punto el almacenamiento energético está modificando el mapa de demanda de minerales y materiales para baterías.
El fabricante surcoreano espera que cinco de sus ocho instalaciones norteamericanas produzcan baterías para ESS hacia fines de 2026. La compañía ha incrementado su exposición a este segmento mientras la demanda estadounidense de vehículos eléctricos atraviesa un crecimiento más moderado que el previsto cuando comenzaron a desarrollarse varias de las actuales fábricas de celdas.
En paralelo, la demanda de almacenamiento eléctrico continúa creciendo por la necesidad de administrar generación renovable variable, desplazar energía entre horas del día y entregar respaldo a sistemas eléctricos cada vez más exigidos por nuevas cargas industriales y digitales.
La empresa de servicios eléctricos DTE Energy se encuentra entre los usuarios previstos de baterías producidas en Lansing. El suministro contempla celdas destinadas a proyectos de almacenamiento de la compañía en Michigan, conectando directamente la nueva capacidad industrial con inversiones en infraestructura de red.
Qué implica para la cadena de minerales críticos
El aumento de capacidad productiva en Estados Unidos tiene una lectura directa para la minería y los mercados de minerales críticos.
La combinación de LFP y NMC mantiene exposición a distintas cadenas de suministro. Las baterías LFP requieren principalmente litio, hierro, fosfato, grafito y otros materiales asociados a la fabricación de ánodos, electrolitos y componentes, mientras las baterías NMC agregan una dependencia relevante de níquel, manganeso y cobalto.
La creciente participación de las químicas LFP en almacenamiento estacionario también está modificando la composición de la demanda futura de materias primas. A diferencia de las baterías NMC, la tecnología LFP prescinde de níquel y cobalto en el material catódico, aunque mantiene el litio como elemento fundamental.
Este proceso introduce una variable adicional para los productores mineros: el crecimiento global de las baterías no implica necesariamente una expansión uniforme de todos los minerales asociados a la electromovilidad.
La química escogida, la aplicación final y la localización de las fábricas serán determinantes para definir qué materiales capturan una mayor proporción del crecimiento.
Estados Unidos busca profundizar su cadena doméstica
La puesta en marcha de Lansing también se inserta en el esfuerzo estadounidense por aumentar la fabricación local de baterías y reducir la dependencia de cadenas asiáticas, especialmente en segmentos donde productores chinos mantienen una posición dominante.
LG Energy Solution acumula más de US$5.000 millones invertidos en Michigan desde 2010 y opera instalaciones industriales en Holland y Lansing, además de funciones corporativas y de investigación y desarrollo en Troy. La empresa proyecta superar los 3.300 trabajadores en el estado hacia fines de 2026.
Para la industria minera, esta expansión representa algo más que nueva capacidad fabril. Cada gigawatt-hora adicional instalado en Norteamérica amplía la necesidad de asegurar materiales activos, grafito, litio y otros insumos bajo cadenas de suministro capaces de cumplir requisitos de contenido doméstico y trazabilidad.
El inicio de operaciones de Lansing confirma así una tendencia que seguirá condicionando los mercados de minerales críticos: la competencia ya no se concentra únicamente en disponer de recursos minerales, sino en conectar extracción, procesamiento, materiales para baterías, fabricación de celdas y almacenamiento energético dentro de cadenas regionales cada vez más integradas.


