
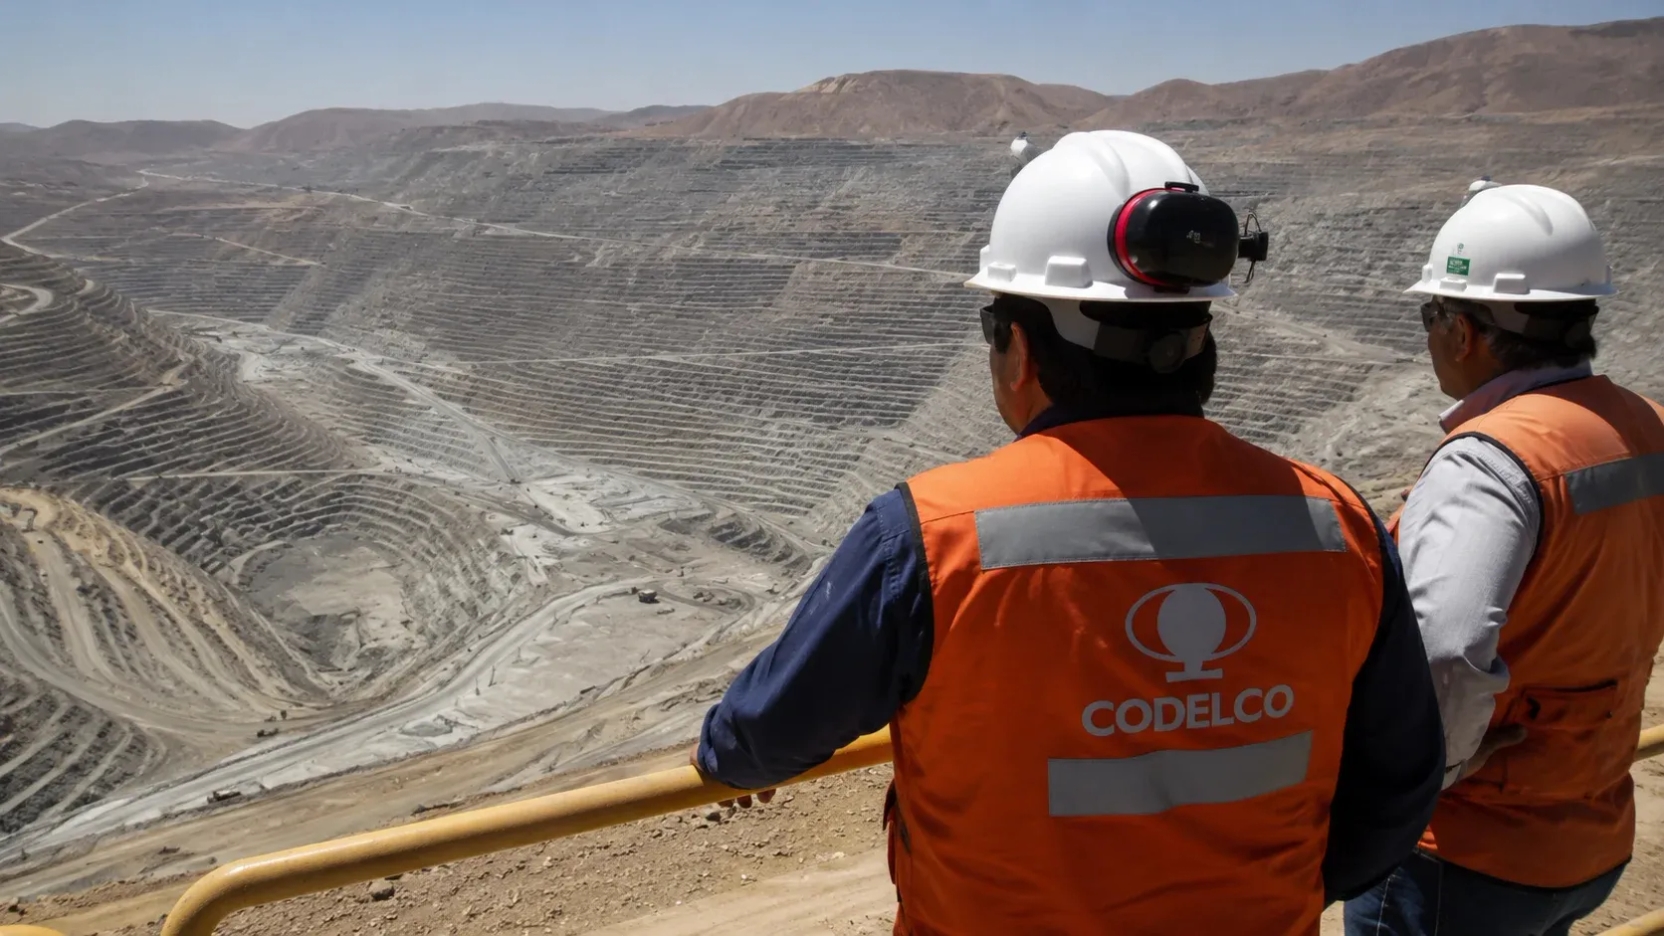
La propuesta busca incorporar inversionistas y directores privados sin que el Estado pierda necesariamente el control de la principal productora de cobre del país. El Gobierno, la administración de Codelco y sectores oficialistas han evitado respaldar por ahora una modificación de su propiedad.
El Partido Republicano abrió una nueva disputa política y económica al plantear que el Gobierno evalúe la venta parcial de Codelco, una operación que permitiría el ingreso de capital privado a la corporación estatal y modificaría uno de los pilares históricos de la institucionalidad minera chilena.
La iniciativa fue impulsada por el presidente de la colectividad, Arturo Squella, quien propuso estudiar la transferencia de una participación de la empresa, de alguna de sus filiales o incluso de determinadas divisiones, manteniendo eventualmente al Estado como controlador.
El planteamiento aparece en momentos en que Codelco enfrenta una elevada carga financiera, mayores costos operacionales y la ejecución simultánea de proyectos estructurales destinados a extender la vida útil de sus principales yacimientos. La propuesta republicana busca instalar la propiedad privada como una alternativa para capitalizar la compañía, reforzar su gobierno corporativo y disminuir la presión sobre las finanzas públicas.
Una propuesta para incorporar capital y directores privados
El diseño preliminar no considera necesariamente una privatización total. Squella planteó que una fracción de la propiedad podría ser transferida para permitir la entrada de inversionistas y representantes privados al directorio, bajo un esquema en que el Estado conserve el control de las decisiones estratégicas.
La fórmula también podría contemplar la participación de trabajadores de Codelco en la propiedad, aunque hasta ahora no existe un proyecto de ley, porcentaje definido, valorización de activos ni estructura financiera formal.
El objetivo político declarado es que los nuevos accionistas introduzcan mayores exigencias de rentabilidad, eficiencia y disciplina de inversión. Sin embargo, una transformación de esta magnitud requeriría resolver cómo se valorizarían los yacimientos, instalaciones, derechos mineros, filiales y proyectos en desarrollo que forman parte del patrimonio de la corporación.
También tendría que definirse si la apertura se realizaría sobre la matriz, sobre sociedades específicas o sobre activos individualizados. Cada alternativa produciría efectos distintos en la recaudación fiscal, el acceso al financiamiento, la administración de las faenas y la capacidad del Estado para definir la estrategia de desarrollo de la empresa.
La situación financiera que alimenta la discusión
La discusión está directamente relacionada con el nivel de endeudamiento de Codelco y con el costo de ejecutar una cartera de inversiones intensiva en capital.
La deuda de la estatal se ubicaría en torno a los US$25.000 millones, mientras su administración ha advertido que los costos y gastos aumentaron 43% durante los últimos cuatro años y que el incremento medido por tonelada alcanzó hasta 80%. Estas cifras han reforzado las presiones para revisar la estructura de costos, priorizar proyectos y mejorar el rendimiento operacional.
No obstante, los últimos resultados también muestran una recuperación productiva y financiera. Codelco cerró 2025 con una producción propia de 1.334.445 toneladas métricas finas de cobre y una producción total atribuible de 1.439.732 toneladas, incluyendo sus participaciones en El Abra, Anglo American Sur y Quebrada Blanca.
Durante ese ejercicio, la compañía registró un Ebitda de US$6.670 millones, una utilidad consolidada de US$2.423 millones y aportes al Fisco por US$1.778 millones. El Ebitda aumentó 23% frente a 2024, mientras las transferencias fiscales crecieron 16%.
Estas cifras incorporan elementos extraordinarios y no eliminan los desafíos asociados al endeudamiento, los costos, las inversiones pendientes y el envejecimiento de algunos activos. Sin embargo, muestran que el debate no se limita a una empresa sin capacidad de generar recursos, sino a la forma de financiar su transformación industrial sin comprometer su sostenibilidad financiera.
Gobierno y Codelco mantienen distancia
La administración del Presidente José Antonio Kast no ha respaldado hasta ahora la apertura de la propiedad de la estatal. El mandatario sostuvo anteriormente que la prioridad debía ser mejorar el desempeño de Codelco antes de iniciar una discusión sobre su eventual privatización.
El ministro de Hacienda, Jorge Quiroz, también ha mantenido distancia de la propuesta. Desde la propia corporación, el presidente del directorio, Bernardo Fontaine, afirmó que Codelco continuará siendo una empresa 100% estatal.
La falta de respaldo inmediato del Ejecutivo establece una diferencia entre las prioridades del Gobierno y la ofensiva impulsada desde el Partido Republicano. Mientras la colectividad busca aprovechar el actual ciclo político para instalar el debate, la conducción de la empresa está concentrada en estabilizar sus operaciones, ordenar la cartera de inversiones y recuperar producción.
La posición gubernamental será determinante, porque cualquier modificación sustantiva de la propiedad y naturaleza jurídica de Codelco tendría que tramitarse en el Congreso. La legislación chilena exige normas de quórum calificado para autorizar y modificar aspectos esenciales de la actividad empresarial del Estado, mientras la propiedad de los yacimientos nacionalizados agrega una dimensión constitucional a cualquier fórmula de privatización.
El cobre como activo estratégico del Estado
Codelco fue constituida en 1976, cinco años después de la reforma constitucional que nacionalizó la gran minería del cobre. Desde entonces, la empresa ha ocupado una posición central en la producción del mineral, los ingresos fiscales y la inversión minera nacional.
La corporación administra yacimientos de gran escala como Chuquicamata, Radomiro Tomic, Ministro Hales, Gabriela Mistral, Andina y El Teniente. Además, desarrolla proyectos estructurales que buscan reemplazar sectores agotados, acceder a reservas más profundas y sostener la producción durante las próximas décadas.
La discusión sobre su propiedad, por lo tanto, excede una operación financiera. También involucra el control sobre reservas minerales, infraestructura crítica, decisiones de inversión, relaciones laborales, contratos con proveedores y capacidad fiscal.
Para el sector minero, una apertura parcial podría ampliar las fuentes de financiamiento y someter determinados negocios a una mayor disciplina de mercado. Al mismo tiempo, podría limitar la autonomía del Estado para utilizar los excedentes de la compañía, definir asociaciones estratégicas o priorizar proyectos con retornos de largo plazo.
Qué deberá resolver una eventual reforma
Antes de avanzar, cualquier propuesta tendría que determinar cuánto capital necesita realmente Codelco, qué parte podría obtenerse mediante deuda, asociaciones o reinversión de utilidades y cuáles serían los activos eventualmente abiertos a inversionistas.
También sería necesario establecer mecanismos para evitar conflictos entre los objetivos fiscales del Estado y las expectativas de rentabilidad de accionistas privados. Una empresa minera de esta escala requiere inversiones que se extienden por décadas y cuyos retornos dependen de variables como el precio del cobre, la ley de los minerales, los costos energéticos, la disponibilidad de agua y los plazos ambientales.
La propuesta republicana instala así uno de los debates más sensibles para la minería chilena: si los problemas financieros y productivos de Codelco deben enfrentarse mediante una transformación operacional dentro del modelo estatal o mediante la incorporación de propiedad privada.
Por ahora, la iniciativa no cuenta con un proyecto concreto ni con el respaldo formal del Ejecutivo. Sin embargo, su ingreso al debate anticipa una disputa legislativa y política sobre el futuro de la empresa que concentra una parte decisiva de la producción de cobre de Chile y continúa siendo uno de los principales activos económicos del Estado.


