
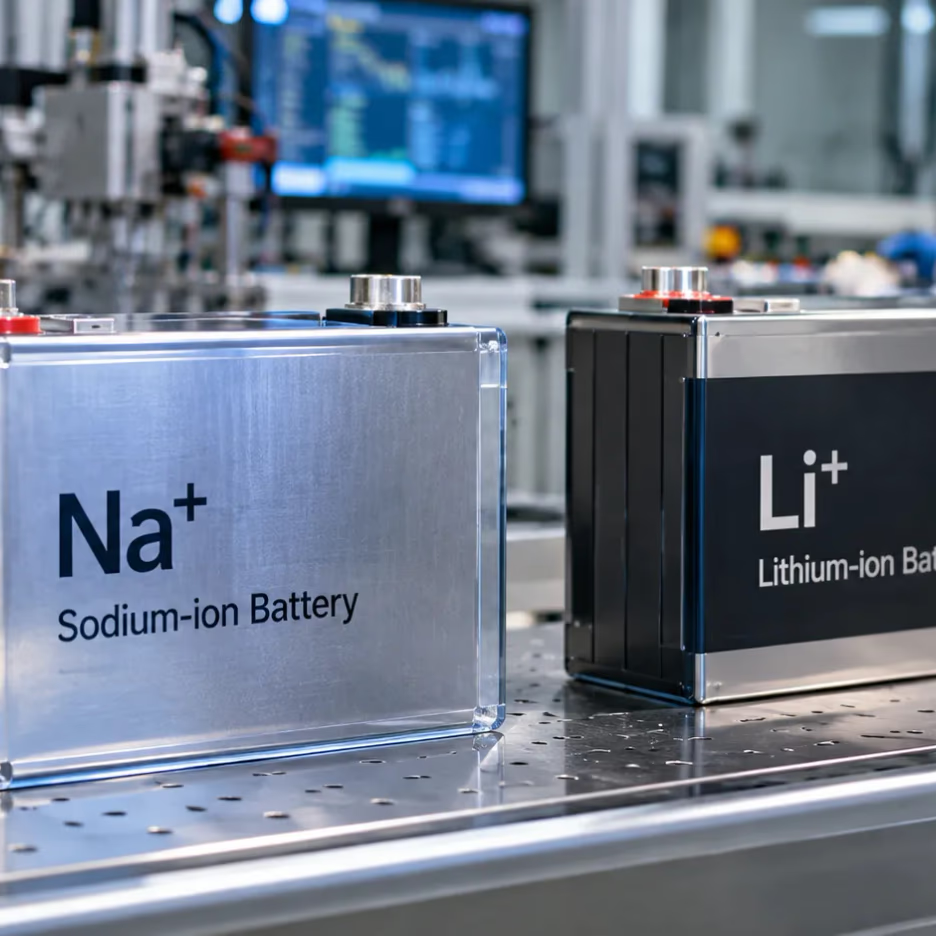
CATL impulsa la comercialización de baterías de sodio con una densidad energética de hasta 175 Wh/kg y un acuerdo de suministro por 60 GWh. La nueva tecnología podría transformar el almacenamiento eléctrico, aunque el litio mantiene ventajas decisivas en autonomía, costos industriales y escala de fabricación.
La industria mundial de baterías entra en una nueva etapa de competencia tecnológica durante 2026, impulsada por el avance de las baterías de iones de sodio como alternativa a las tradicionales baterías de litio. China encabeza esta transición con fabricantes como CATL y BYD, que desarrollan soluciones para vehículos eléctricos, almacenamiento de energías renovables y aplicaciones industriales, mientras el mercado evalúa sus posibles consecuencias sobre la demanda futura de minerales estratégicos.
El avance adquiere especial relevancia para Chile, uno de los principales productores mundiales de litio, debido a que las nuevas tecnologías podrían modificar gradualmente la composición de la demanda de materiales utilizados en baterías.
Sin embargo, el sodio todavía enfrenta obstáculos tecnológicos y comerciales que impiden considerarlo un reemplazo inmediato del litio.
La diferencia está principalmente en la densidad energética, la madurez industrial y la capacidad de fabricación. Aunque el sodio es más abundante y ofrece ventajas operacionales bajo temperaturas extremas, las baterías de litio continúan almacenando más energía por unidad de peso.
China acelera la comercialización de baterías de sodio
Uno de los acontecimientos relevantes de 2026 ocurrió en febrero, cuando CATL y el fabricante automotriz Changan presentaron un vehículo de pasajeros diseñado para producción en serie con baterías de iones de sodio.
El desarrollo representa un paso hacia la utilización comercial de esta tecnología, que durante años estuvo concentrada principalmente en investigación y aplicaciones experimentales.
Posteriormente, en abril, CATL concretó un acuerdo con Beijing HyperStrong Technology para suministrar 60 gigavatios-hora (GWh) de baterías de sodio durante tres años, destinados a soluciones de almacenamiento energético.
La magnitud del acuerdo refleja el interés de la industria por diversificar las tecnologías utilizadas para almacenar electricidad, especialmente ante el crecimiento de la generación solar y eólica.
En junio de 2026, CATL también presentó su sistema TENER basado en baterías de sodio, orientado al almacenamiento estacionario.
Estos desarrollos refuerzan el papel de China como centro de producción e innovación en tecnologías de baterías, aunque todavía será necesario comprobar el desempeño comercial de las nuevas soluciones a gran escala.
Las cifras que definen la competencia entre sodio y litio
La densidad energética constituye una de las principales diferencias entre ambas tecnologías.
Las baterías de iones de sodio han alcanzado valores de hasta 175 vatios-hora por kilogramo (Wh/kg), mientras que las baterías de litio ofrecen capacidades superiores, dependiendo de su composición química.
|
Tecnología |
Densidad energética de celda |
|---|---|
|
Iones de sodio (Na-ion) |
Hasta 175 Wh/kg |
|
Litio-ferrofosfato (LFP) |
Hasta 205 Wh/kg |
|
Litio níquel-manganeso-cobalto (NMC) |
Hasta 265 Wh/kg |
La comparación muestra que las baterías de sodio todavía almacenan menos energía por kilogramo.
Esto representa una desventaja para vehículos eléctricos que necesitan maximizar su autonomía sin incrementar significativamente el peso de sus sistemas de almacenamiento.
En condiciones promedio, un vehículo SUV equipado con baterías de sodio podría alcanzar aproximadamente 350 kilómetros de autonomía, mientras que versiones con baterías de litio pueden ofrecer entre 400 y 600 kilómetros, dependiendo de la tecnología y configuración.
No obstante, la autonomía no constituye el único factor determinante.
En instalaciones estacionarias, donde las baterías no necesitan desplazarse, variables como durabilidad, seguridad, temperatura de operación y costo total del sistema pueden adquirir mayor importancia.
El sodio presenta ventajas en temperaturas extremas
Una característica relevante de las nuevas baterías de sodio es su comportamiento frente al frío.
Las últimas generaciones pueden conservar alrededor del 90% de su capacidad nominal a temperaturas de hasta -40 °C, una condición especialmente exigente para las baterías convencionales de litio, particularmente las de tipo LFP.
Esta característica podría favorecer aplicaciones en vehículos utilizados en regiones de clima extremo y equipos industriales que operan en condiciones ambientales adversas.
También podría abrir oportunidades para instalaciones energéticas ubicadas en zonas aisladas, donde la temperatura afecta el rendimiento de los sistemas de almacenamiento.
En minería, estas características adquieren interés para operaciones situadas en ambientes de alta montaña o regiones con temperaturas considerablemente bajas.
Sin embargo, las condiciones de laboratorio y las especificaciones técnicas de una celda no equivalen automáticamente al desempeño de un sistema completo instalado en terreno.
La incorporación industrial exige evaluar aspectos como el comportamiento térmico, los sistemas de gestión electrónica, la seguridad y la vida útil bajo ciclos repetidos de carga y descarga.
Impacto potencial sobre la industria chilena del litio
La expansión de las baterías de sodio plantea un escenario de diversificación tecnológica para el mercado mundial de almacenamiento de energía.
Para Chile, el desarrollo merece atención por su participación en la producción de litio y por la importancia de este mineral para las cadenas industriales vinculadas a electromovilidad y transición energética.
Las baterías de sodio pueden fabricarse sin utilizar litio, lo que permitiría reducir la exposición de determinados fabricantes a las fluctuaciones de precio de ese mineral.
Además, algunas configuraciones utilizan aluminio como colector de corriente en ambos electrodos, disminuyendo potencialmente el requerimiento de cobre en ese componente específico.
Sin embargo, la nueva tecnología no elimina completamente la necesidad de minerales estratégicos.
Algunas formulaciones utilizan níquel y manganeso, mientras que sus ánodos requieren carbono duro y procesos de fabricación especializados.
Por lo tanto, el avance del sodio no representa necesariamente una disminución general de la actividad minera, sino una posible modificación en la demanda de ciertos materiales y componentes.
Para productores chilenos como SQM y Albemarle, la evolución tecnológica representa una variable que deberá observarse en las proyecciones de largo plazo.
Su efecto dependerá de la rapidez con que aumente la fabricación de baterías de sodio y de los segmentos donde logren competir comercialmente.
Almacenamiento de energías renovables: el mercado con mayor potencial
Una de las oportunidades comerciales más relevantes para las baterías de sodio se encuentra en los sistemas de almacenamiento eléctrico estacionario.
Estos equipos permiten acumular electricidad generada por parques solares y eólicos para utilizarla posteriormente, contribuyendo a gestionar las variaciones de producción renovable.
En estos proyectos, el peso de las baterías puede ser menos determinante que en los automóviles.
Por esta razón, tecnologías con menor densidad energética pueden resultar competitivas cuando presentan ventajas suficientes en otras variables operacionales y económicas.
Chile ofrece un contexto de interés por la expansión de proyectos renovables y sistemas de almacenamiento con baterías, especialmente en el norte del país.
En regiones como Antofagasta y Atacama, la combinación de generación solar y consumo eléctrico minero plantea necesidades permanentes de flexibilidad energética.
Las baterías de sodio podrían convertirse en una alternativa tecnológica para determinados proyectos de almacenamiento, siempre que demuestren competitividad económica, confiabilidad y disponibilidad comercial.
Actualmente, la tecnología LFP mantiene una posición sólida en este mercado debido a su desarrollo industrial, experiencia operacional y costos competitivos.
El principal obstáculo: competir con una industria consolidada
A pesar de los avances registrados durante 2026, las baterías de sodio todavía representan una proporción reducida del mercado mundial.
Durante 2025, su producción global fue inferior al 1% del volumen registrado por las tecnologías de iones de litio.
En términos de capacidad manufacturera, las instalaciones disponibles para producir celdas de sodio equivalen a poco más del 1% de la capacidad correspondiente a baterías de litio.
Los proyectos anunciados para 2030 representan aproximadamente un 7% de la capacidad de fabricación comprometida para baterías de litio en ese mismo horizonte.
Estas cifras muestran que la transición hacia nuevas químicas todavía enfrenta una diferencia industrial considerable.
Aunque el sodio es ampliamente disponible en la naturaleza, la abundancia del material no garantiza automáticamente que las baterías resulten más económicas.
El costo final depende también de los electrodos, electrolitos, componentes electrónicos, procesos industriales, rendimientos de fabricación y escalas de producción.
Las baterías LFP han reducido sus costos mediante años de inversión, mejoras tecnológicas y fabricación masiva.
Por ello, los fabricantes de sodio deberán demostrar ventajas económicas sostenibles antes de disputar una participación significativa en los principales mercados.
Qué observará la minería en los próximos años
El desarrollo de baterías de sodio abre un nuevo escenario para la industria minera y energética internacional.
Su crecimiento podría diversificar las cadenas de suministro, impulsar nuevos materiales industriales y reducir parcialmente la dependencia del litio en determinadas aplicaciones.
No obstante, la mayor densidad energética de las baterías de litio continúa siendo una ventaja decisiva para vehículos de gran autonomía y otros sistemas donde el peso y el volumen son factores críticos.
Para Chile, el desafío consiste en seguir la evolución de ambas tecnologías sin asumir que una sustituirá completamente a la otra.
La expansión de la electromovilidad, el crecimiento de las energías renovables y la electrificación industrial pueden sostener oportunidades para diferentes composiciones de baterías.
El escenario más probable es una convivencia entre tecnologías de litio y sodio, donde cada una encuentre aplicaciones de acuerdo con sus capacidades técnicas y costos.
En ese contexto, la minería chilena deberá considerar no solamente el crecimiento mundial del almacenamiento energético, sino también los cambios en los materiales utilizados para fabricar las nuevas generaciones de baterías.
La competencia tecnológica que se intensifica en 2026 podría influir en decisiones de inversión, estrategias comerciales y proyecciones de demanda de minerales durante la próxima década.
REDIMIN Responde
¿Qué densidad energética alcanzan las baterías de sodio desarrolladas por CATL?
Las baterías de sodio desarrolladas por CATL alcanzan una densidad energética de hasta 175 Wh/kg.
¿Qué acuerdo de suministro firmó CATL para sus baterías de sodio?
CATL firmó un acuerdo con Beijing HyperStrong Technology para suministrar 60 GWh de baterías de sodio durante tres años, destinados a soluciones de almacenamiento energético.
¿Cómo se compara la autonomía de vehículos eléctricos con baterías de sodio frente a las de litio?
Un vehículo SUV equipado con baterías de sodio podría alcanzar aproximadamente 350 kilómetros de autonomía, mientras que versiones con baterías de litio pueden ofrecer entre 400 y 600 kilómetros, dependiendo de la tecnología y configuración.
¿Qué ventajas presentan las baterías de sodio en condiciones de frío extremo?
Las baterías de sodio pueden conservar alrededor del 90% de su capacidad nominal a temperaturas de hasta -40 °C, lo que es especialmente ventajoso frente a las baterías convencionales de litio, particularmente las de tipo LFP.
¿Cuál es el impacto potencial de las baterías de sodio en la industria chilena del litio?
La expansión de las baterías de sodio podría modificar la demanda de ciertos materiales y componentes, afectando a productores chilenos como SQM y Albemarle, aunque no necesariamente disminuirá la actividad minera en general. La evolución tecnológica representa una variable que deberá observarse en las proyecciones de largo plazo.


