
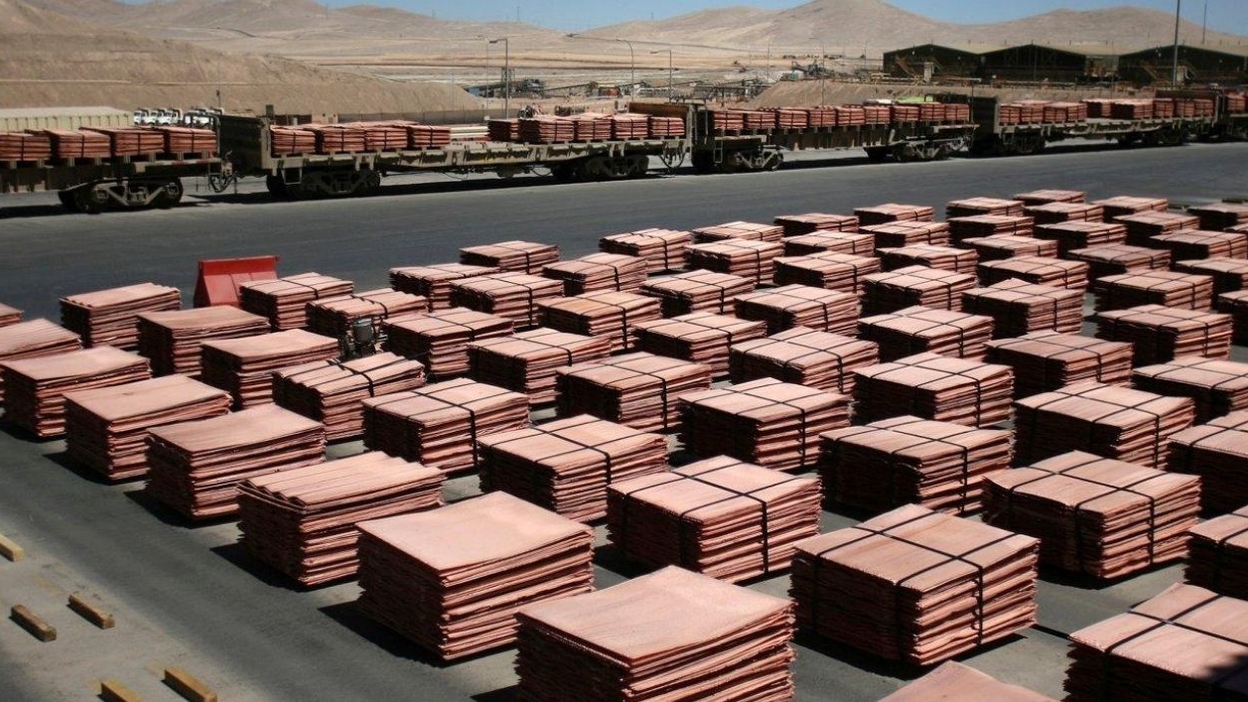
El metal rojo cerró la semana con una baja de 1,8%, aunque el mercado mantiene una lectura alcista por estrechez de oferta, menor disponibilidad de inventarios y el riesgo arancelario en Estados Unidos.
El precio del cobre volvió a quedar bajo presión en la Bolsa de Metales de Londres, pero el ajuste no cambia, por ahora, la lectura de fondo del mercado. Según el último informe semanal de Cochilco, el metal cerró la semana del 22 al 26 de junio en US$6,03 por libra, con una caída de 1,8% respecto del viernes anterior. Pese al retroceso, el promedio anual llegó a US$5,93 por libra, un alza de 38,84% frente a igual fecha de 2025.
La corrección ocurrió después de que el cobre perforara momentáneamente la barrera de los US$6 por libra, en medio de un dólar más fuerte, expectativas de tasas más restrictivas en Estados Unidos y una menor prima geopolítica tras señales de distensión en Medio Oriente. Sin embargo, el mercado sigue mirando el segundo semestre con sesgo alcista.
De acuerdo con antecedentes publicados por La Tercera Pulso, JPMorgan proyecta que el cobre podría avanzar hacia US$14.800 por tonelada, equivalente a cerca de US$6,71 por libra, hacia fines de 2026. El banco incluso describe una trayectoria hacia niveles cercanos a US$15.000 por tonelada, apoyada en inventarios ajustados y en una disputa comercial que está modificando los flujos físicos del metal.
El ajuste semanal no borra el escenario de precios altos
La caída de la última semana debe leerse en un contexto más amplio. Cochilco ya había elevado su proyección de precio promedio del cobre para 2026 a US$5,55 por libra, y para 2027 a US$5,10 por libra, niveles que siguen siendo históricamente elevados para la industria minera chilena.
Ese escenario se sustenta en una combinación de demanda estructural y restricciones de oferta. En su informe de tendencias, la comisión proyectó que el consumo mundial de cobre refinado crecería 1,5% en 2026, hasta 28,2 millones de toneladas, y 2,3% en 2027, hasta 28,8 millones de toneladas. En paralelo, la producción mundial de cobre mina llegaría a 23,3 millones de toneladas en 2026, con un alza de apenas 0,5%, antes de subir a 24,39 millones de toneladas en 2027.
Para Chile, el punto relevante es que el mercado no está operando con holguras importantes. Cochilco prevé que el país mantendrá una participación cercana al 22% de la producción mundial, aunque estima una baja de 2,0% en la producción nacional durante 2026, hasta 5,3 millones de toneladas, antes de una recuperación de 4,0% en 2027, con 5,5 millones de toneladas.
Aranceles y arbitraje: el factor que mueve inventarios
El elemento más sensible para el precio está en Estados Unidos. La Casa Blanca mantiene abierto el seguimiento de las medidas bajo la Sección 232, mecanismo usado para evaluar importaciones consideradas estratégicas para la seguridad nacional. En la proclamación oficial sobre importaciones de cobre, Washington dejó establecida la posibilidad de revisar nuevas acciones sobre cobre refinado, incluyendo un arancel escalonado de 15% desde el 1 de enero de 2027 y 30% desde el 1 de enero de 2028, si se concluye que la medida es necesaria.
Ese riesgo ha cambiado el comportamiento del mercado físico. JPMorgan apunta a un arbitraje entre Comex y LME que ha incentivado el traslado de cobre hacia Estados Unidos, reduciendo la disponibilidad fuera de ese mercado y tensionando la posición de compradores tradicionales, especialmente China.
En términos prácticos, la discusión arancelaria no solo afecta precios de pantalla. También puede alterar inventarios, primas regionales, contratos de suministro, coberturas financieras y decisiones de compra de consumidores industriales. Si Estados Unidos busca retener más cobre refinado dentro de su territorio, el efecto puede sentirse en Asia y Europa mediante menores volúmenes disponibles y mayores costos de reposición.
Por qué importa para Chile
Chile sigue siendo el mayor productor mundial de cobre y uno de los países más expuestos fiscalmente al ciclo del metal. Un precio sostenido sobre US$5 por libra mejora los ingresos de compañías mineras, fortalece la recaudación asociada a royalty e impuestos y eleva el atractivo de proyectos de reposición, expansiones y nuevas inversiones.
Pero el escenario también tiene una lectura menos cómoda. Precios altos no resuelven por sí solos los problemas de oferta. La minería chilena enfrenta menores leyes, mayores distancias de acarreo, presión sobre agua y energía, exigencias ambientales más complejas y tiempos largos de tramitación. Por eso, un mercado estrecho puede traducirse en mejores márgenes, pero también en mayor presión para acelerar permisos, destrabar inversiones y sostener continuidad operacional.
Cochilco ha señalado que la producción chilena de 2026 estaría afectada por menores leyes minerales, mantenciones programadas, restricciones operacionales y un desempeño débil al inicio del año. Esa combinación explica por qué el país puede beneficiarse del ciclo alcista, pero al mismo tiempo enfrentar dificultades para capturar plenamente el mayor precio con más volumen exportado.
Datos clave
Precio de cierre semanal: US$6,03 por libra.
Variación semanal: -1,8%.
Promedio anual informado por Cochilco: US$5,93 por libra.
Alza anual del promedio: 38,84% frente a igual fecha de 2025.
Proyección JPMorgan a fin de año: US$14.800 por tonelada, cerca de US$6,71 por libra.
Proyección Cochilco 2026: US$5,55 por libra.
Proyección Cochilco 2027: US$5,10 por libra.
Producción chilena estimada 2026: 5,3 millones de toneladas.
Producción chilena estimada 2027: 5,5 millones de toneladas.
Qué observará la industria minera
El mercado entra a una etapa en que el precio del cobre dependerá menos de un solo factor y más de la interacción entre política comercial, inventarios, oferta minera y demanda eléctrica. La decisión de Estados Unidos sobre el cobre refinado será clave porque puede acelerar la acumulación de metal en ese país y profundizar la estrechez en otras plazas.
Para la minería chilena, el desafío será transformar el ciclo de precios altos en inversión efectiva, producción adicional y mayor competitividad. Si el cobre se acerca a US$7 por libra hacia fin de año, el impacto sería relevante para ingresos mineros y fiscales; pero la capacidad de capturar ese escenario dependerá de producción, permisos, costos y continuidad operacional.


