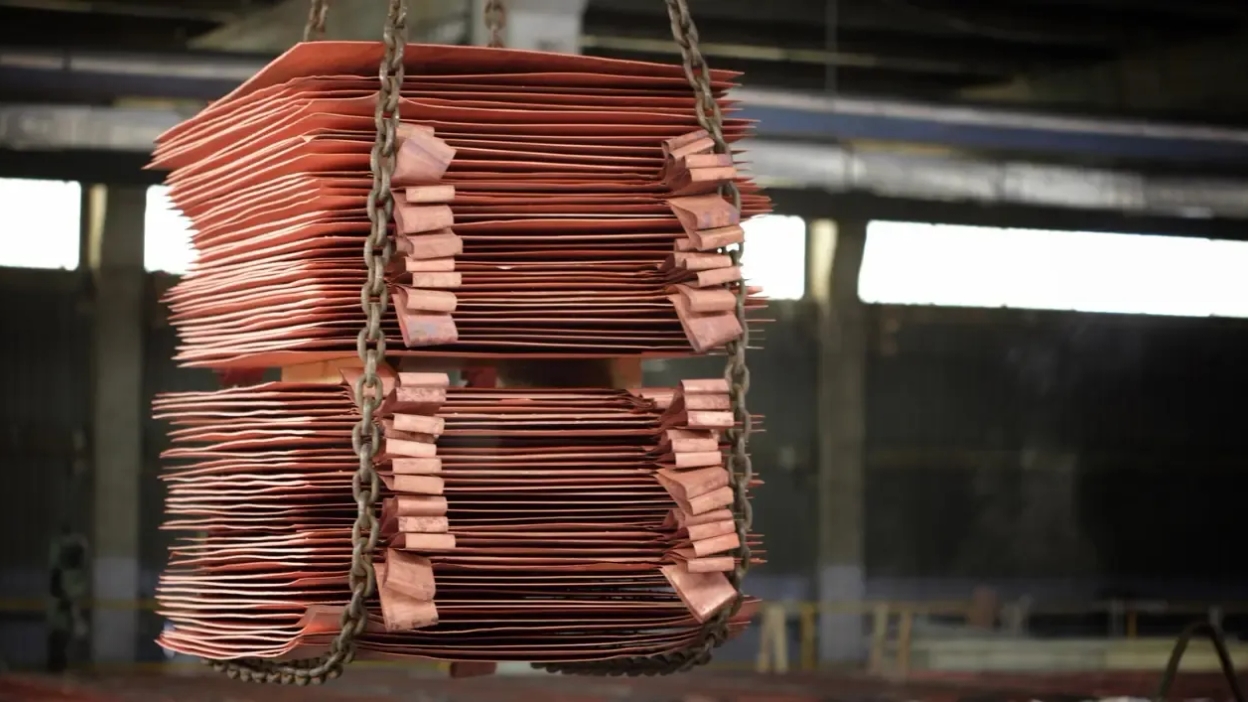
Cobre con precios en zona históricamente alta y, al mismo tiempo, inventarios “visibles” por sobre 1,1 millones de toneladas es una combinación que no calza con la lógica clásica de escasez inmediata. El dato —que reúne existencias en CME (EE.UU.), LME (Londres) y Shanghái— vuelve a poner el foco en una fuerza silenciosa: el metal no solo se consume o se produce, también se mueve de bodegas y jurisdicciones por incentivos comerciales, financieros y de riesgo regulatorio. Un análisis reciente de Reuters describe cómo el alza de inventarios se aceleró desde enero, mientras parte del mercado seguía “pagando” un relato de escasez futura. En ese tablero, Estados Unidos aparece como el imán: no porque esté refinando más cobre de golpe, sino porque el sistema de precios y la expectativa de medidas comerciales empujaron a traders y casas comerciales a llevar metal hacia bodegas estadounidenses, generando un “colchón” inusual. Para Chile —principal exportador mundial— esto no es anecdótico: un acopio grande en el Norte puede estrechar disponibilidad en otras plazas, distorsionar primas, mover el dólar y cambiar el pulso de negociación para cátodos y concentrados.
Por qué está entrando tanto cobre a EE.UU.: aranceles, primas y arbitraje
El motor del fenómeno no es una sola causa, sino la suma de incentivos que empujan en la misma dirección. Cuando el mercado teme que EE.UU. endurezca su política comercial sobre metales, aparece un comportamiento típico: asegurar unidades “dentro” del sistema estadounidense. En términos simples, si existe el riesgo de un arancel o restricción futura, el cobre que llega antes queda mejor posicionado que el que se embarca después. A eso se le suma el arbitraje entre referencias: cuando el precio en Nueva York se separa del benchmark global, se crea una ventana para mover metal y capturar esa diferencia. Reuters lo describe como un flujo impulsado por arbitraje que elevó inventarios en bodegas de CME, mientras el mercado en otras regiones se ajustaba a la salida de unidades.
Para Chile, este mecanismo se conecta de forma directa con la discusión sobre comercio y política: no basta con mirar el precio LME del día; hay que mirar dónde está quedando el metal y por qué. En las últimas semanas, el debate por medidas comerciales volvió a instalarse con fuerza, y en REDIMIN ya venía tomando tracción en notas como “Trump acelera aranceles al cobre y sacude el mercado global” y el impacto potencial de aranceles de EE.UU. al cobre chileno. El “muro” en EE.UU. no es solo un dato de inventarios: es una señal de cómo el riesgo político se vuelve un actor más en la formación de precio.
Te puede interesar
Dólar en Chile supera los $900 por desempleo de 8,9% y una señal clave de la Fed
Aduanas detecta 226 kilos de cobre ocultos en vehículo que ingresaba por Chacalluta
El efecto dominó: más stock en EE.UU., menos metal “libre” en otras plazas
Cuando grandes volúmenes se canalizan hacia un solo destino, el mercado global siente el tirón aunque el mundo, en total, no esté corto de cobre. Es el efecto dominó: el metal que se guarda en un lado deja de estar disponible para entregar en otro, y esa menor disponibilidad puede traducirse en primas regionales, tensión logística o cambios de origen/destino en contratos spot. Reuters agrega otro elemento relevante: el incremento de inventarios no solo se explica por EE.UU.; también hay acumulación estacional y logística en Asia, y parte del metal termina reabasteciendo bodegas LME en la región. En la práctica, esto sugiere un mercado que hoy luce “cómodo” en existencias, pero desordenado en flujos.
Para Chile, la consecuencia más importante es estratégica: el país vende cobre al mundo, pero el mundo no siempre paga igual por el mismo cobre. Las primas, los diferenciales, los plazos de entrega y la capacidad de negociación pueden cambiar si un comprador percibe que el metal “se está yendo” a EE.UU. o si la cadena logística se reorienta. Por eso, miradas como “Dificultades para autoabastecerse de cobre: EE.UU. analiza implicancias económicas” cobran relevancia: si EE.UU. se consolida como “mercado de primer recurso” para el cobre físico, el resto del mundo compite por el remanente disponible, incluso cuando los inventarios globales muestran abundancia en el papel.
Qué significa para Chile: dólar, contratos, y lectura real del ciclo
El impacto en Chile se siente por tres canales que suelen moverse juntos, pero no siempre en la misma dirección. Primero, tipo de cambio: un cobre alto tiende a fortalecer al peso, pero si el alza proviene de distorsiones de flujo y riesgo comercial, el mercado puede alternar días de “cobre arriba / dólar arriba” por cambios de apetito de riesgo. Segundo, negociación comercial: en un escenario donde el metal se redirige a EE.UU., las primas y condiciones de entrega pueden volverse más sensibles, afectando estrategias de venta y cobertura. Tercero, señal de ciclo: inventarios altos suelen advertir que la demanda manufacturera no está corriendo tan rápido como sugiere el precio, lo que eleva el riesgo de correcciones bruscas si cambian expectativas.
En Chile, este cuadro se vuelve aún más visible cuando el debate público mezcla precio del cobre y dólar en la misma frase. Un ejemplo reciente: “Dólar cae en Chile impulsado por alza del cobre”, donde el mercado local reacciona al metal, pero también a la lectura global de tasas, flujos y riesgo. En síntesis: el “muro” de cobre en EE.UU. puede sostener precios por distorsión de disponibilidad, pero también puede amplificar volatilidad cuando esa distorsión se normaliza.
Señales prácticas para saber si el “muro” sigue creciendo o empieza a desarmarse
Inventarios combinados CME/LME/SHFE: si siguen subiendo con precios altos, crece la probabilidad de que el rally dependa más de flujos y posicionamiento que de consumo inmediato.
Diferencial EE.UU. vs referencia global: si se achica, baja el incentivo a llevar metal a bodegas estadounidenses.
Curva de futuros (señales de contango): cuando el mercado paga por “guardar” metal, suele ser señal de comodidad de oferta.
Flujos desde Asia hacia bodegas LME: si se intensifican, habla de disponibilidad exportable y de arbitrajes regionales.
Titulares de política comercial: cada guiño sobre aranceles puede mover spreads más que una variación diaria de producción.
Mercado cambiario local: el USD/CLP puede anticipar cambios de régimen antes que el precio spot del cobre.
En lo inmediato, el tema que Chile debe mirar no es solo si el cobre está caro, sino por qué está caro. Un precio sostenido por acopio y arbitraje puede durar lo suficiente para cambiar decisiones de corto plazo, pero también puede corregir rápido cuando el incentivo desaparece. Y cuando el incentivo está ligado a política comercial, la volatilidad deja de ser “ruido” y pasa a ser parte del ciclo.