
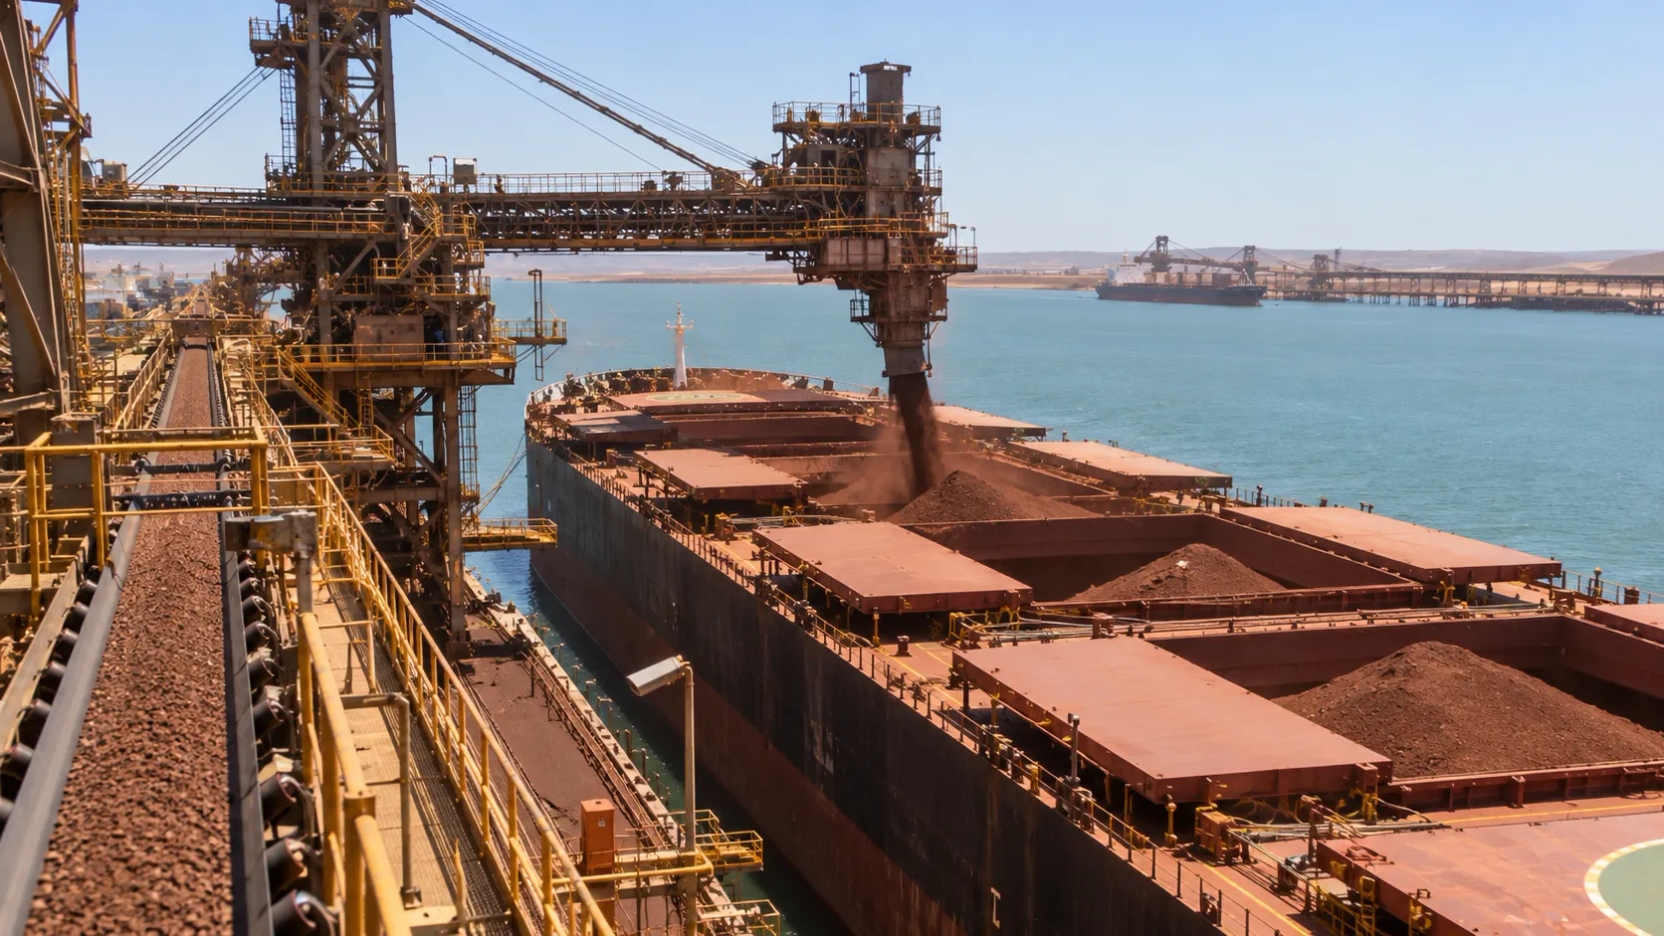
La minera australiana redujo sus disponibilidades desde US$5.100 millones hasta US$3.200 millones durante el trimestre terminado en septiembre. Su deuda neta aumentó a US$2.800 millones, mientras las negociaciones con el comprador estatal chino CMRG impactaron sus ventas de mineral de hierro.
La minera australiana Fortescue registró una disminución de 37% en sus reservas de efectivo durante el tercer trimestre de 2026, equivalente a US$1.900 millones, en medio de una disputa comercial con China Mineral Resources Group (CMRG), el conglomerado estatal chino encargado de negociar suministros de mineral de hierro. La compañía informó el jueves 8 de octubre que su caja cayó desde US$5.100 millones al 30 de junio hasta US$3.200 millones al cierre de septiembre, mientras su deuda neta aumentó desde US$900 millones hasta US$2.800 millones.
El deterioro de los indicadores financieros coincide con restricciones comerciales que afectan determinados productos de Fortescue en China, su principal mercado de exportación, y con un menor volumen de mineral de hierro comercializado durante el período.
Sin embargo, la reducción de liquidez no responde exclusivamente al conflicto comercial. La empresa también destinó US$1.000 millones al pago de dividendos correspondientes al ejercicio fiscal 2026 y efectuó inversiones de capital por US$900 millones durante el trimestre.
Los resultados forman parte de una actualización financiera y operacional preliminar entregada por Fortescue antes de la publicación de su informe trimestral completo, programada para el 22 de octubre.
La deuda neta se triplica mientras disminuyen las reservas de efectivo
El cambio en la posición financiera constituye uno de los principales antecedentes del período.
Al finalizar junio de 2026, Fortescue mantenía una caja de US$5.100 millones y una deuda neta de aproximadamente US$900 millones. Tres meses después, el efectivo disponible se había reducido a US$3.200 millones y la deuda neta alcanzaba US$2.800 millones.
Esto significa que las disponibilidades disminuyeron aproximadamente 37,3%, mientras la deuda neta aumentó US$1.900 millones, más del triple del nivel registrado al cierre del ejercicio anterior.
La compañía identificó varios factores relacionados con este comportamiento.
Además del pago de dividendos y los desembolsos de capital, Fortescue reconoció que el flujo de caja operacional se vio afectado por mayores necesidades de capital de trabajo, entre ellas el incremento de inventarios de mineral de hierro.
Este último elemento está vinculado con las dificultades para concretar ventas mientras continúan las negociaciones comerciales con CMRG.
La acumulación de inventarios puede inmovilizar recursos financieros, ya que el mineral producido o despachado todavía no se transforma completamente en ingresos cobrados.
Por lo tanto, el deterioro de la posición de caja refleja una combinación de distribución de utilidades, inversiones y presiones sobre el capital de trabajo, sin que sea posible atribuir la totalidad de la caída al conflicto con China.
Fortescue vendió 3,9 millones de toneladas menos de las que despachó
El impacto comercial quedó reflejado en la diferencia entre los volúmenes despachados y vendidos durante el trimestre.
Fortescue registró 46,8 millones de toneladas de mineral de hierro despachadas, un 6% menos que en igual período del ejercicio anterior.
De ese volumen, 2,5 millones de toneladas correspondieron al proyecto de magnetita Iron Bridge, ubicado en Australia Occidental.
La compañía explicó que los despachos estuvieron afectados por actividades de mantenimiento programado, incluidas interrupciones operacionales en las instalaciones portuarias utilizadas para exportar mineral.
Sin embargo, las ventas efectivamente registradas alcanzaron solo 42,9 millones de toneladas, es decir, 3,9 millones de toneladas menos que los despachos del período.
Fortescue relacionó directamente esta diferencia con las negociaciones pendientes con CMRG.
La brecha no debe interpretarse automáticamente como un aumento idéntico de inventarios, debido a las diferencias entre los criterios de reconocimiento de ventas y los movimientos físicos de mineral. No obstante, la empresa confirmó un incremento de existencias y sus efectos sobre el capital de trabajo.
Los resultados muestran que las dificultades comerciales comenzaron a reflejarse en los indicadores financieros, más allá de las restricciones inicialmente conocidas en el mercado chino.
China presiona a las mineras australianas para negociar mejores condiciones
El conflicto se desarrolla en un contexto de cambios en la estructura comercial del mercado internacional del hierro.
China Mineral Resources Group fue creado en 2022 con el objetivo de centralizar parte de las compras de materias primas destinadas a la industria siderúrgica china.
Su funcionamiento busca fortalecer la capacidad negociadora de las acerías frente a grandes productores internacionales como Fortescue, BHP y Rio Tinto.
Durante julio de 2026, operadores del mercado describieron restricciones impulsadas por CMRG sobre determinadas partidas de mineral de hierro de Fortescue almacenadas en puertos chinos.
Las medidas afectaron productos como Super Special Fines y Fortune Fines, ambos pertenecientes a segmentos de mineral de menor ley.
Las instrucciones comunicadas a determinadas acerías habrían impedido recibir algunos cargamentos desde mediados de julio, mientras continuaban las negociaciones de suministro.
Estas restricciones fueron descritas por participantes del mercado, aunque sus condiciones específicas no fueron confirmadas públicamente por CMRG.
El enfrentamiento forma parte de una estrategia comercial más amplia mediante la cual el comprador estatal busca obtener mejores precios y condiciones contractuales para la industria siderúrgica china.
Previamente, BHP había enfrentado tensiones similares durante sus negociaciones comerciales, mientras Rio Tinto también quedó involucrada en nuevas restricciones de negociación durante agosto.
El precio del mineral de hierro agrega presión sobre los ingresos
La actualización de Fortescue también mostró cambios en los precios obtenidos por sus productos.
Durante el trimestre terminado en septiembre, la compañía registró un precio realizado promedio de US$80 por tonelada métrica seca de hematita, equivalente al 82% del índice Platts de referencia para mineral de hierro con 61% de contenido de hierro, bajo condiciones CFR.
La cifra contrasta con los aproximadamente US$84 por tonelada registrados durante el trimestre anterior.
Esta diferencia resulta relevante porque los ingresos de los productores dependen tanto del volumen comercializado como del precio obtenido por cada tonelada.
El descuento respecto del indicador de referencia responde a las características comerciales y metalúrgicas de los productos vendidos, entre ellas su contenido de hierro y otras condiciones contractuales.
No es posible atribuir automáticamente la totalidad de la diferencia de precios a la disputa con CMRG.
Sin embargo, una negociación prolongada que limite las ventas de determinados productos podría aumentar la presión sobre los ingresos y el capital de trabajo de la compañía.
Fortescue mantiene sus metas de producción para 2027
Pese al deterioro de su posición de caja, Fortescue decidió mantener sus proyecciones para el ejercicio fiscal 2027, que comenzó el 1 de julio de 2026.
La minera conserva su objetivo de despachar entre 197 millones y 207 millones de toneladas de mineral de hierro durante el año fiscal.
Dentro de esa estimación se consideran entre 11 millones y 14 millones de toneladas procedentes del proyecto Iron Bridge, sobre una base de producción del 100%.
La compañía también mantuvo su previsión de costos operacionales C1 para hematita, ubicada entre US$20,50 y US$21,75 por tonelada húmeda.
En cuanto a inversiones, Fortescue contempla gastos de capital en su división de metales de entre US$3.700 millones y US$4.700 millones durante el ejercicio.
Estas cifras corresponden a proyecciones empresariales y no a resultados asegurados.
La propia compañía advirtió que la continuidad de sus estimaciones depende del desarrollo de las negociaciones con CMRG.
Esto introduce un elemento de incertidumbre sobre la evolución futura de las ventas, especialmente si las restricciones comerciales se prolongan o afectan una mayor proporción de los productos exportados.
Iron Bridge y la capacidad portuaria también enfrentan desafíos
Además de las negociaciones con China, Fortescue debe gestionar desafíos operacionales asociados a su producción de magnetita y a su infraestructura de exportación.
Iron Bridge constituye uno de sus principales proyectos de crecimiento, orientado a producir concentrado de mineral de hierro de mayor ley.
Sin embargo, su puesta en marcha y aumento progresivo de producción han enfrentado dificultades.
Durante julio, la empresa comunicó un deterioro contable no monetario de aproximadamente US$525 millones después de impuestos relacionado con el proyecto, considerando cambios en su calendario de desarrollo y proyecciones operacionales.
Fortescue también ha evaluado alternativas para mejorar la capacidad de carga portuaria, un componente relevante para sostener sus metas de despacho.
La coordinación entre producción minera, transporte ferroviario, almacenamiento y embarque constituye un factor determinante para mantener la continuidad comercial de la compañía.
El conflicto refleja un cambio en el poder de negociación del mercado del hierro
Las tensiones entre Fortescue y CMRG evidencian un escenario en el que los grandes compradores chinos buscan aumentar su influencia sobre las condiciones de suministro internacional.
China concentra una proporción decisiva del comercio marítimo mundial de mineral de hierro, lo que otorga a sus compradores una capacidad considerable para influir en las negociaciones comerciales.
Al mismo tiempo, nuevos proyectos internacionales podrían modificar la disponibilidad futura de mineral.
Uno de los desarrollos relevantes es Simandou, en Guinea, cuya incorporación progresiva de producción representa una nueva fuente de suministro de hierro de alta ley para el mercado internacional.
Una mayor diversificación de proveedores podría fortalecer la posición negociadora de los compradores, aunque sus efectos dependerán de los volúmenes efectivamente comercializados, los precios y las necesidades de las acerías.
Para productores australianos como Fortescue, este escenario aumenta la importancia de asegurar contratos estables, mantener la competitividad de sus productos y administrar los riesgos asociados a una elevada concentración de clientes.
El informe del 22 de octubre será clave para evaluar el impacto
Fortescue publicará su informe completo de producción correspondiente al trimestre de septiembre el próximo 22 de octubre de 2026.
El documento permitirá conocer con mayor detalle los costos operacionales, los movimientos de inventarios y el comportamiento de las distintas unidades productivas.
También será relevante observar si las conversaciones con CMRG avanzan hacia un acuerdo que permita normalizar las ventas de los productos afectados.
Por ahora, el balance preliminar muestra una empresa que mantiene sus objetivos anuales, pero enfrenta presiones simultáneas sobre liquidez, comercialización y requerimientos de inversión.
La diferencia entre despachos y ventas, junto con el crecimiento de los inventarios, constituye una señal especialmente relevante para evaluar la evolución del flujo de caja durante los próximos meses.
La caída de US$1.900 millones en las reservas de efectivo no demuestra por sí sola un deterioro equivalente de la rentabilidad de Fortescue, pero sí evidencia una reducción importante de su liquidez disponible.
La capacidad de transformar sus volúmenes de mineral en ventas cobradas, controlar el capital de trabajo y alcanzar un acuerdo comercial con China será determinante para evaluar la evolución financiera de la minera australiana durante el ejercicio 2027.
REDIMIN Responde
¿Cuánto disminuyeron las disponibilidades de efectivo de Fortescue durante el tercer trimestre de 2026?
Las disponibilidades de efectivo de Fortescue disminuyeron desde US$5.100 millones al 30 de junio hasta US$3.200 millones al cierre de septiembre, lo que representa una reducción de aproximadamente 37%.
¿Cuál fue el aumento en la deuda neta de Fortescue durante el mismo período?
La deuda neta de Fortescue aumentó desde US$900 millones al 30 de junio hasta US$2.800 millones al cierre de septiembre, incrementándose en US$1.900 millones.
¿Qué factores contribuyeron a la disminución de la liquidez de Fortescue?
La disminución de la liquidez de Fortescue se debió a una combinación de distribución de utilidades, inversiones de capital, y presiones sobre el capital de trabajo, incluyendo un incremento de inventarios de mineral de hierro.
¿Cuántas toneladas de mineral de hierro despachó y vendió Fortescue durante el tercer trimestre de 2026?
Fortescue despachó 46,8 millones de toneladas de mineral de hierro, pero solo vendió 42,9 millones de toneladas, lo que significa que vendió 3,9 millones de toneladas menos que las despachadas.
¿Cuáles son las proyecciones de producción de Fortescue para el ejercicio fiscal 2027?
Fortescue proyecta despachar entre 197 millones y 207 millones de toneladas de mineral de hierro durante el ejercicio fiscal 2027, incluyendo entre 11 millones y 14 millones de toneladas del proyecto Iron Bridge.


