
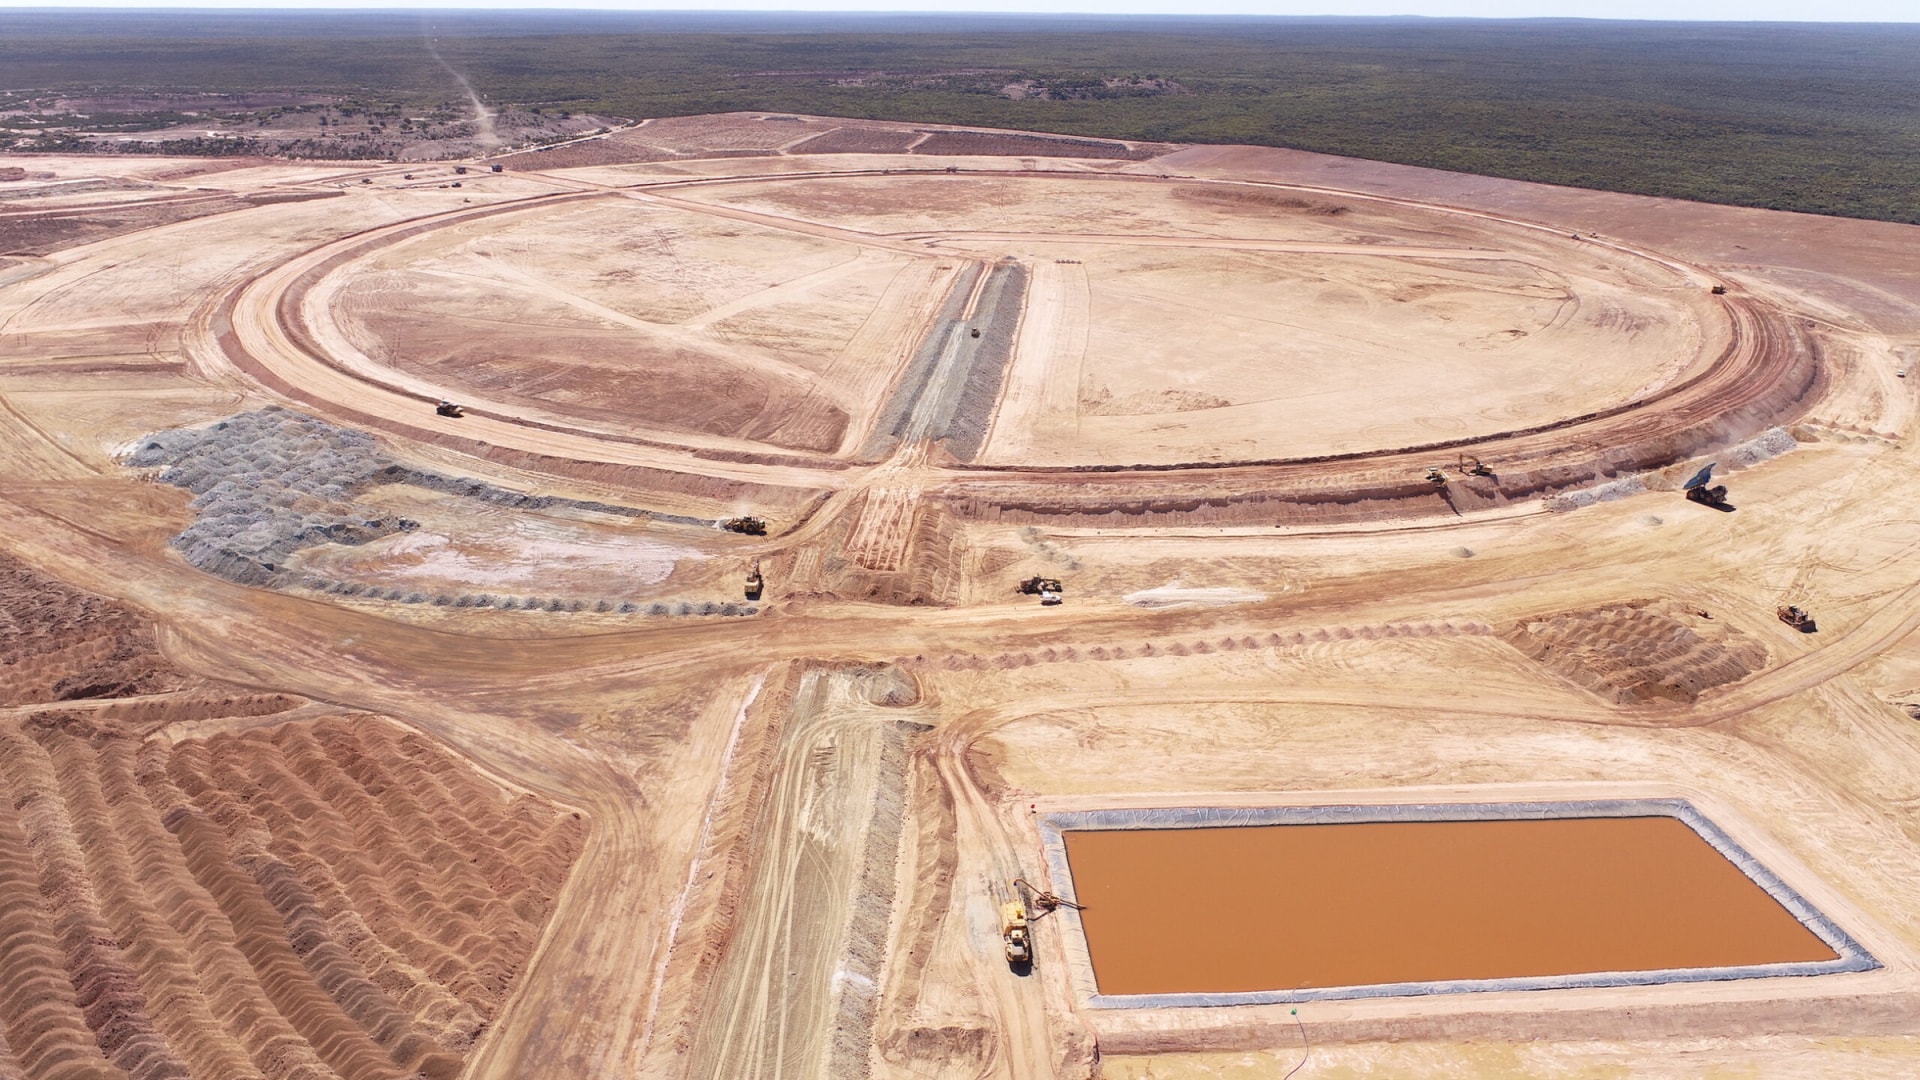
Mount Holland vuelve a mover el tablero del litio justo cuando el mercado comienza a respirar después de dos años de precios deprimidos. La operación australiana controlada en partes iguales por SQM y Wesfarmers, a través de Covalent Lithium, recibió un respaldo ambiental clave de la autoridad de Australia Occidental para ampliar su vida útil y duplicar infraestructura de procesamiento en el proyecto Earl Grey, ubicado en la zona de Mt Holland, cerca de Southern Cross. La Environmental Protection Authority de Western Australia recomendó la aprobación ambiental de la expansión, que considera una capacidad adicional de hasta 4,4 millones de toneladas anuales de mineral de litio, junto con nuevas instalaciones de apoyo, depósitos de relaves, botaderos de estéril, caminos, correas transportadoras y ampliación del campamento minero. El movimiento llega en un momento sensible: Australia acelera nuevamente su oferta de espodumena, mientras productores como SQM buscan defender presencia internacional en una industria donde Chile sigue teniendo ventajas por sus salares, pero enfrenta una carrera global cada vez más agresiva por el llamado oro azul y su peso en la minería verde.
Una expansión que refuerza la apuesta australiana de SQM
El proyecto Mount Holland combina una mina a rajo abierto y una planta concentradora en Australia Occidental con una refinería de hidróxido de litio en Kwinana, cerca de Perth. Esa integración es relevante porque permite avanzar desde mineral de espodumena hacia un producto de mayor valor para baterías, una estrategia que diferencia a Australia frente a jurisdicciones donde la producción se concentra en etapas más tempranas de la cadena. Según los antecedentes regulatorios del proyecto Earl Grey Life of Mine, la propuesta considera duplicar la planta de procesamiento para alcanzar hasta 4,4 Mtpa de capacidad adicional, manteniendo la lógica industrial de una operación integrada. Para SQM, este activo representa una vía de diversificación fuera del Salar de Atacama y una señal frente a inversionistas que observan con atención sus próximos pasos internacionales. En Chile, la discusión sobre nuevos proyectos y asociaciones sigue marcada por el avance de iniciativas como el megaproyecto de litio con inversión superior a US$690 millones, que muestran cómo la competencia por capital ya no se limita a los salares tradicionales.
El permiso ambiental pone foco en fauna, compensaciones y huella territorial
La recomendación ambiental no fue un trámite menor. La EPA australiana centró su evaluación en la superficie de desmonte y los impactos potenciales sobre especies vulnerables como el malleefowl y el chuditch, ambas protegidas por normativa federal y estatal. El diseño presentado por Covalent Lithium redujo parte de la huella al aprovechar terrenos ya intervenidos por antiguas operaciones mineras, pero la autoridad igualmente propuso condiciones asociadas a inspecciones previas al despeje, zonas de exclusión, monitoreo y compensaciones ambientales. La propuesta también contempla la limpieza de 1.443 hectáreas adicionales de vegetación nativa, sobre un área de desarrollo revisada de 4.009 hectáreas, lo que explica la profundidad del proceso. En términos productivos, la expansión incluye nueva infraestructura de procesamiento, relaves, botaderos, caminos internos, comunicaciones, energía y sistemas de transporte de mineral. Ese nivel de exigencia ambiental anticipa el estándar que enfrentarán otros desarrollos de minerales críticos, incluidos aquellos que buscan posicionarse en Chile, donde hallazgos como el litio y rubidio en Salamanca han elevado el interés estratégico por recursos no convencionales.
Precios al alza, pero con riesgo de nueva sobreoferta
La decisión llega con el mercado del litio en una fase de recuperación parcial. De acuerdo con antecedentes de mercado citados por Mining.com en su reporte sobre Mount Holland, el concentrado de espodumena volvió a niveles superiores a los vistos durante buena parte de 2024 y 2025, aunque todavía lejos de los máximos alcanzados durante el boom de 2022. La mejora de precios ha impulsado reaperturas y aceleraciones operacionales en Australia, incluyendo activos que habían sido suspendidos durante la fase más dura del ajuste. Sin embargo, el rebote no elimina el principal riesgo: si demasiada capacidad vuelve al mercado al mismo tiempo, la recuperación puede perder fuerza. Analistas de Benchmark Mineral Intelligence han advertido que los reinicios de minas, junto con nuevos proyectos en África, Mongolia, Rusia y China, podrían devolver presión bajista hacia 2027. Esa tensión también explica por qué los productores buscan activos de escala, integración y menor costo relativo, mientras otros países intentan ingresar al mapa global, como ocurre con los yacimientos de litio en Estados Unidos.
Australia acelera y Chile observa desde una posición incómoda
Para Chile, Mount Holland no es una noticia lejana. SQM es uno de los actores centrales del litio nacional y su expansión internacional revela cómo las grandes compañías están distribuyendo riesgo geográfico, regulatorio y comercial. Australia mantiene ventajas relevantes en velocidad de permisos, infraestructura minera, cercanía con clientes asiáticos y desarrollo de espodumena, mientras Chile conserva una posición privilegiada en salmueras de bajo costo y experiencia operacional en el Salar de Atacama. La diferencia es que el mercado ya no espera. Nuevas capacidades pueden alterar balances globales en meses, no en décadas, y los compradores de baterías buscan contratos diversificados para reducir dependencia de una sola jurisdicción. En ese contexto, la expansión de Mount Holland fortalece a SQM, pero también recuerda que la ventaja chilena debe defenderse con inversión, certeza regulatoria y capacidad de agregar valor. La competencia internacional por minerales críticos se ha vuelto geopolítica, como muestran disputas por recursos estratégicos en zonas sensibles, entre ellas los yacimientos de litio capturados por Rusia en Ucrania.
La pregunta de fondo: crecer ahora o esperar el equilibrio
El dilema de Mount Holland resume la tensión que domina al litio en 2026: invertir antes de que el mercado vuelva a estrecharse o esperar señales más firmes para evitar una nueva ola de sobreoferta. Para SQM y Wesfarmers, la expansión permite preparar una operación de mayor escala cuando la demanda de vehículos eléctricos, almacenamiento energético y baterías de alto desempeño retome velocidad. Para el mercado, en cambio, cada nuevo millón de toneladas de capacidad potencial introduce una presión adicional sobre precios futuros. La recomendación ambiental de Australia Occidental no significa que todos los riesgos hayan desaparecido, pero sí deja a Covalent Lithium más cerca de ejecutar una ampliación que puede consolidar a Mount Holland como uno de los proyectos integrados más relevantes fuera de Sudamérica. Chile, mientras tanto, enfrenta una señal clara: la ventana del litio sigue abierta, pero ya no está garantizada por reservas ni historia. La próxima etapa se definirá por velocidad, permisos, productividad y capacidad de transformar recursos en suministro confiable para una industria global que no espera.





