
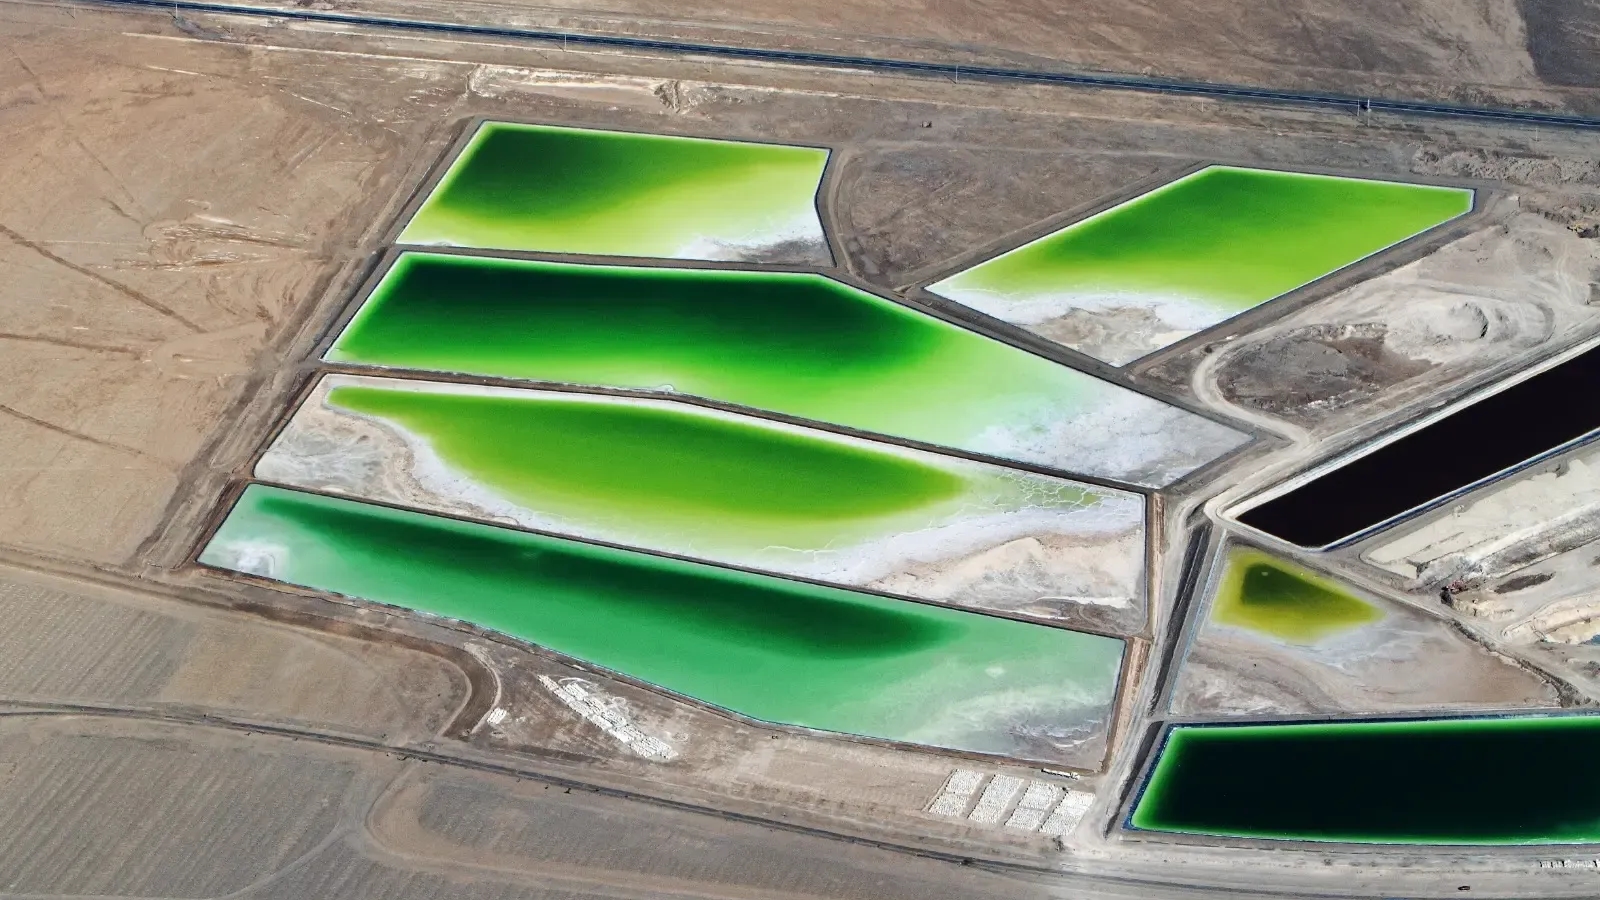
NovaAndino Litio ya no es un concepto de estrategia pública: es una empresa en marcha, con activos, personas y un mandato claro sobre el Salar de Atacama. El dato duro es el horizonte: la sociedad conjunta nace para explorar, producir y comercializar litio en el principal salar productor del país con proyección hasta 2060, abriendo una ventana de planificación que pocas jurisdicciones ofrecen en un mercado dominado por ciclos y riesgo regulatorio. La segunda señal, menos obvia, es geopolítica: la creación de un “vehículo país” con mayoría estatal redefine cómo se lee a Chile en la conversación global de minerales críticos, donde ya no basta con tener recursos, sino también gobernanza, trazabilidad y licencia social. En ese marco, el protagonismo que podría tomar Chile no se juega solo en toneladas: se juega en credibilidad, tecnología y capacidad para escalar con estándares más altos. Y la discusión queda inevitablemente anclada en el territorio que concentra la atención mundial: el Salar de Atacama como epicentro regional del litio.
Qué es NovaAndino y por qué cambia el tablero del Salar de Atacama
La constitución de NovaAndino Litio SpA se formalizó a fines de diciembre de 2025 como resultado de la fusión de filiales de Codelco y SQM, consolidando un esquema público-privado para operar el negocio de litio en el Salar de Atacama en el largo plazo. En el plano operativo, la promesa es continuidad: concentrar permisos, capacidades, equipos y redes comerciales en una sola estructura, evitando un “vacío” en el período de transición contractual. Pero el giro más relevante es político-económico: Chile intenta pasar de ser solo una plataforma de extracción a ser un actor con poder de diseño institucional en su principal activo de litio. Eso se conecta con la Estrategia Nacional del Litio y con una señal directa al mercado: estabilidad con reglas conocidas, no improvisación. La base oficial del hito está descrita en el comunicado de Codelco que confirma la creación de NovaAndino Litio, mientras que el “cómo” se ordena internamente —directorio, fechas clave y alcance del vehículo— ya se empezó a leer en Chile como un punto de inflexión para la industria.
La ventaja comparativa que no es solo “más reservas”: gobernanza e ingresos públicos
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Litio.webp
El protagonismo que Chile puede ganar con NovaAndino depende de algo que los compradores y financiadores castigan cuando falta: certeza institucional. En la señal más explícita, el Estado busca capturar una participación mayoritaria de los beneficios, con estimaciones oficiales de retornos de hasta 70% del margen operacional asociado a la nueva producción entre 2025 y 2030 y hasta 85% desde 2031, vía pagos a Corfo, impuestos y utilidades para Codelco, según el detalle publicado por el Ministerio de Economía sobre el inicio del gobierno corporativo de la sociedad. Esa arquitectura ordena la discusión fiscal, pero también instala un estándar de gobernanza: un proyecto de largo plazo necesita reglas de reparto entendibles y fiscalizables para sostener inversión, relaciones territoriales y reputación país. En paralelo, la operación arranca con directorio paritario y una primera etapa donde el aprendizaje operacional y el traspaso de control serán observados con lupa. La lectura local del “tablero” —quién decide, cuándo cambia la cancha y qué hitos abren o cierran espacios— ya quedó sintetizada en las dos fechas que marcan el despegue de NovaAndino en Atacama.
Te puede interesar
Hidróxido de litio grado batería: Celimin valida proceso semipiloto y fabrica celdas de 7Ah
IGO recorta previsión de producción en Greenbushes por problemas operativos en la mina de litio
El giro tecnológico: producir más con menos presión hídrica y mejor evidencia
Si Chile quiere protagonismo real, no basta con exportar carbonato: debe demostrar que puede producir con menores impactos y mayor eficiencia, especialmente en un ecosistema donde la licencia social depende de datos verificables. La narrativa oficial apunta a incorporar nuevas tecnologías, reducir la extracción neta de salmuera y avanzar hacia un balance hídrico, lo que abre una competencia por innovación aplicada, no por marketing. En la práctica, esto implica diseñar y validar procesos que permitan sostener producción sin agrandar la huella ambiental. Aquí aparece una palanca concreta: acelerar el aprendizaje y la comparación técnica de tecnologías de extracción directa (EDL) con estándares trazables y en condiciones controladas. Chile ya empuja esa línea con iniciativas como el testbed nacional de EDL financiado para recortar plazos de validación, que puede transformarse en infraestructura crítica para reducir incertidumbre tecnológica. Si NovaAndino consigue conectar operación, monitoreo ambiental y adopción tecnológica con indicadores públicos y auditables, Chile podría pasar de “país con salares” a “país que fija el estándar” en cómo se produce litio desde salmueras.
El protagonismo “aguas abajo”: valor industrial, encadenamientos y empleo especializado
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Salar_Maricunga_Atacama.webp
El siguiente nivel, más difícil, es construir relevancia en la cadena de valor. El protagonismo para Chile no es fabricar baterías mañana, sino crear un ecosistema donde el litio se refine, se certifique y se integre con capacidades locales: química, materiales, logística, servicios tecnológicos y gestión ambiental avanzada. NovaAndino puede empujar esto de tres maneras —todas exigentes—: 1) contratos comerciales que premien productos con menor huella y trazabilidad, elevando el piso para proveedores y servicios; 2) inversión sostenida en procesos y capital humano, de modo que la operación no solo extraiga, sino que aprenda y mejore productividad; y 3) coordinación con el resto del portafolio país para diversificar el “mapa del litio” más allá de Atacama, creando competencia interna por desempeño y sostenibilidad. Esa diversificación ya se juega en proyectos que buscan abrir nuevos polos, como Salares Altoandinos en la Estrategia Nacional del Litio. Si ese conjunto logra cuajar, el empleo que se genera deja de ser solo operacional y pasa a ser también tecnológico, regulatorio y de servicios, ampliando el beneficio económico local y reduciendo dependencia de ciclos de precio.
Los riesgos que podrían frenar el salto y la condición clave para que Chile lidere
NovaAndino también abre flancos: un modelo público-privado de esta escala se mide por ejecución, no por anuncios. El primer riesgo es reputacional: si los estándares prometidos no se traducen en reportes, monitoreo y cumplimiento verificable, el mercado lo cobra en costo de capital y las comunidades lo cobran en legitimidad. El segundo es operacional: mantener continuidad mientras se ajustan contratos y se implementan nuevas tecnologías exige disciplina de costos, cronogramas y gestión de riesgo, en un mercado que puede cambiar rápido. El tercero es político-institucional: la gobernanza paritaria, por diseño, puede ser una fortaleza si acelera decisiones documentadas y transparentes, o un problema si deriva en vetos, lentitud y señales contradictorias. La condición clave para que Chile tome protagonismo —y no solo “participe”— es sostener un estándar de confiabilidad que sea visible fuera del país: evidencia ambiental sólida, trazabilidad de procesos, continuidad contractual y foco tecnológico. Si NovaAndino logra convertir esas variables en una forma de operar (no en una promesa), Chile puede consolidarse como proveedor estratégico en la transición energética, con influencia real sobre cómo se produce litio responsablemente desde salmueras, y con una plataforma institucional que otros países mirarán para copiar o competir.





