
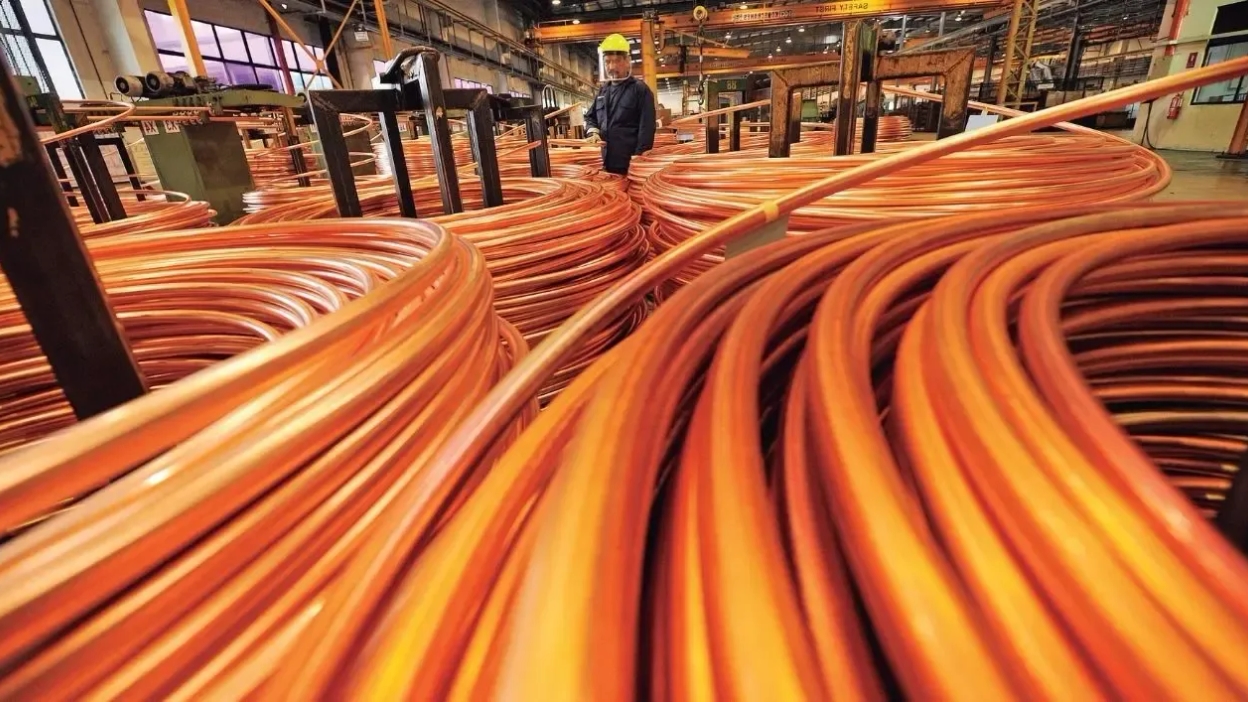
El metal rojo inició el año con nuevas alzas, impulsado por interrupciones productivas, menores inventarios y una demanda estructural vinculada a la transición energética. El mercado proyecta que la estrechez entre oferta y consumo persistirá, reforzando un ciclo de precios elevados que ya convirtió a 2025 en el mejor año para el cobre desde 2009.
Un comienzo de año con señales claras del mercado
En la primera sesión bursátil de 2026, el cobre retomó su tendencia alcista tras una breve corrección, reflejando la fortaleza de sus fundamentos. La cotización volvió a acercarse a niveles récord en la Bolsa de Metales de Londres, luego de haber acumulado un incremento cercano al 42% durante 2025. La magnitud del avance posicionó al metal como el de mejor desempeño entre los principales metales industriales.
Una oferta estructuralmente ajustada frente a una demanda en expansión. Interrupciones operacionales en países productores relevantes, junto con episodios de mantenimiento no programado y accidentes en faenas, redujeron el suministro disponible durante el último año, presionando los precios al alza.
Te puede interesar
Exportaciones mineras peruanas suben 59% a US$ 13.831 millones: oro y cobre explican el salto
Grupo México gana US$1.710 millones en el 1T y deja una señal clave para el cobre regional
Interrupciones productivas y tensiones logísticas
El rally del cobre estuvo marcado por problemas en operaciones de gran escala en distintas latitudes, desde Sudamérica hasta África y el sudeste asiático. Estas contingencias limitaron la producción efectiva y alimentaron la percepción de escasez. A ello se sumaron movimientos logísticos asociados a eventuales cambios arancelarios, que incentivaron desvíos de cargamentos hacia Estados Unidos, generando desbalances temporales en otros mercados.
Los inventarios, en tanto, se mantuvieron en niveles históricamente bajos, reforzando la sensibilidad del precio ante cualquier disrupción adicional. Para los analistas, este contexto reduce el margen de maniobra del mercado ante shocks inesperados, elevando la volatilidad y consolidando precios altos.
Demanda estructural: transición energética y digitalización
Más allá de los factores coyunturales, el principal soporte del cobre sigue siendo su rol estratégico en la economía global. La electrificación, el desarrollo de energías renovables, la expansión de la electromovilidad y el crecimiento de centros de datos intensivos en energía sostienen una demanda robusta y de largo plazo. En este escenario, Chile —como principal productor mundial— adquiere una relevancia aún mayor en la seguridad del suministro global.
Desde la Comisión Chilena del Cobre se ha destacado que el metal no solo actúa como termómetro de la actividad económica, sino como insumo crítico para la descarbonización y la innovación tecnológica, factores que seguirán presionando la demanda en los próximos años.
Perspectivas para 2026
Con un mercado ajustado y proyectos mineros enfrentando plazos largos de desarrollo, el consenso apunta a que el cobre mantendrá niveles elevados durante 2026. Si bien no se descartan correcciones puntuales, el equilibrio entre oferta y demanda sugiere un piso de precios más alto que en ciclos anteriores.
Para Chile, este escenario abre oportunidades significativas en términos de ingresos fiscales, inversión y posicionamiento estratégico, en un momento en que el cobre reafirma su condición de pilar del desarrollo económico y de la transición energética global.


