
La industria local del litio enfrenta una fase decisiva: la ejecución de alianzas público-privadas, la tramitación de CEOL y la evaluación ambiental marcarán el ritmo de nuevos desarrollos en salares estratégicos del norte de Chile.
El litio chileno entró en una etapa de definiciones operacionales y regulatorias. Tras años de anuncios, la agenda pasó desde la formulación de la Estrategia Nacional del Litio hacia la firma de contratos, la toma de razón de decretos, la evaluación ambiental de nuevas tecnologías y la relación con comunidades indígenas en territorios salinos.
El punto central ya no es solo quién explotará el recurso, sino bajo qué condiciones ambientales, contractuales y sociales podrán avanzar los proyectos. En esa transición aparecen tres frentes relevantes para la industria: el Salar de Atacama, donde Codelco y SQM materializaron Nova Andino Litio; Maricunga, donde Codelco obtuvo un CEOL definitivo y trabaja con Rio Tinto; y la cartera de nuevos salares priorizados bajo procedimientos simplificados o licitaciones públicas.
Contratos que reordenan la industria
El hito corporativo más relevante fue la formación de Nova Andino Litio SpA, sociedad conjunta entre Codelco y SQM para desarrollar actividades de exploración, explotación, producción y comercialización de litio en el Salar de Atacama hasta 2060. La operación se concretó mediante la fusión entre Minera Tarar SpA y SQM Salar SpA, y considera una participación mayoritaria estatal en el vehículo conjunto.
La asociación no es menor para la estructura minera chilena. El Salar de Atacama es el principal distrito de litio del país y uno de los activos más relevantes del mercado global. Con esta operación, Codelco ingresa directamente a la producción de litio, mientras SQM mantiene su experiencia operacional en evaporación, procesamiento y comercialización.
El acuerdo también involucra continuidad contractual con Corfo y una transición hacia los contratos que regirán desde 2031. Según Codelco, la nueva sociedad concentra activos, permisos, oficinas internacionales, conocimiento técnico y equipos humanos necesarios para el negocio.
Maricunga: CEOL definitivo y asociación con Rio Tinto
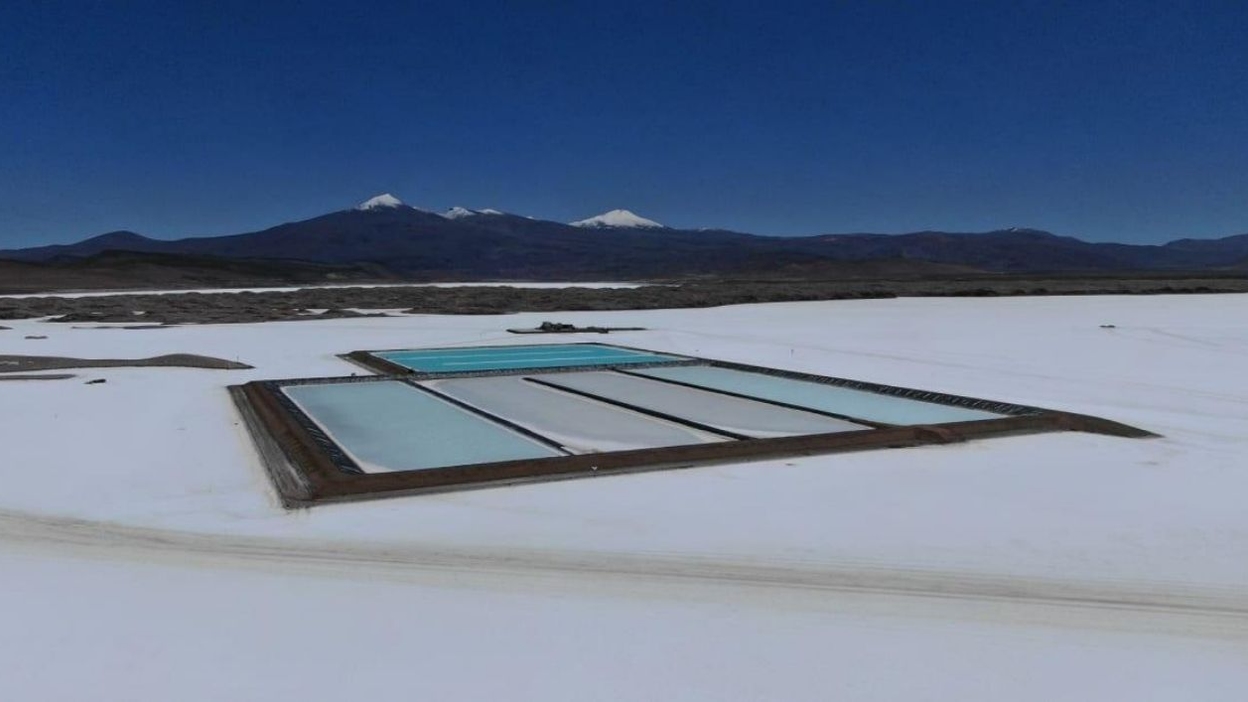
El segundo eje está en el Salar de Maricunga, en la Región de Atacama. En febrero de 2026, Codelco informó que su filial Salar de Maricunga SpA suscribió con el Ministerio de Minería la modificación del Contrato Especial de Operación de Litio. El ajuste amplía el área considerada inicialmente, redefine plazos de exploración y explotación, e incorpora aportes a comunidades cercanas al territorio.
Este punto es clave porque Maricunga aparece como uno de los salares estratégicos para diversificar la producción chilena más allá de Atacama. En mayo de 2025, Codelco seleccionó a Rio Tinto como socio estratégico para el proyecto, con un aporte de capital comprometido de hasta US$900 millones.
La entrada de Rio Tinto entrega respaldo financiero y experiencia global, pero no elimina los desafíos técnicos, ambientales y sociales de operar en un salar altoandino. La industria observará especialmente la caracterización hidrogeológica, la tecnología de extracción y los acuerdos territoriales que permitan reducir conflictividad.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/Imagen-Referencial-2026-06-29T105755.937-1280x696.jpg
Permisos y evaluación ambiental: el caso de extracción directa
La nueva etapa del litio chileno también estará marcada por la tecnología. En el Salar de Atacama, Albemarle ingresó al Sistema de Evaluación Ambiental el proyecto “Modificación de la Operación Actual, Proyecto TED: Transición Hacia Extracción Directa de Litio”. La iniciativa contempla una planta de extracción directa de litio, o DLE, para recuperar litio desde salmuera natural como complemento a la evaporación solar.
El proyecto se ubica en la comuna de San Pedro de Atacama, Región de Antofagasta, y considera una superficie aproximada de 999 hectáreas. De acuerdo con el SEA, la iniciativa procesaría salmuera para producir una solución concentrada de litio, que luego sería trasladada a Planta La Negra para su conversión en carbonato de litio.
El expediente ambiental muestra la complejidad del salto tecnológico. La iniciativa considera una planta DLE, una línea de transmisión de 220 kV, subestaciones, obras auxiliares, zona de reincorporación de salmuera, pozos de monitoreo, caminos y regularización de pozas existentes. También identifica impactos significativos en fauna terrestre y medio humano asociado a pueblos indígenas.
Esto confirma que la extracción directa no será evaluada solo como una solución tecnológica, sino como un proyecto minero-industrial completo, con infraestructura eléctrica, manejo de salmueras, monitoreo hídrico y compromisos territoriales.
Comunidades: el factor que puede acelerar o frenar proyectos
La relación con comunidades indígenas dejó de ser un componente accesorio. En los nuevos CEOL y procesos de consulta, aparece como condición estructural para avanzar. El Ministerio de Minería informó en 2025 el cierre de procesos de diálogo indígena vinculados a Maricunga y otros salares, con acuerdos relacionados con uso del territorio, obligaciones del contratista y retribución a comunidades.
En abril de 2025, el Gobierno acogió a trámite solicitudes para procedimientos simplificados de CEOL en Agua Amarga, Ascotán y Coipasa. También informó el cierre del diálogo con comunidades en la consulta indígena asociada a la modificación del CEOL de Maricunga solicitada por Codelco.
El criterio regulatorio es claro: cuando existan consultas indígenas en curso y se dicte el decreto supremo que fija requisitos y condiciones, la firma del CEOL dependerá de que haya acuerdo con los solicitantes. Si no se cumplen las condiciones, el camino puede derivar en licitaciones públicas en otros salares.
Datos clave
Salar de Atacama: Codelco y SQM materializaron Nova Andino Litio, sociedad conjunta con horizonte hasta 2060.
Maricunga: Codelco obtuvo CEOL definitivo y trabaja con Rio Tinto como socio estratégico.
Aporte de Rio Tinto: hasta US$900 millones para el proyecto de Maricunga, según Codelco.
Albemarle TED: proyecto de extracción directa de litio en evaluación ambiental en el Salar de Atacama.
Superficie del proyecto TED: aproximadamente 999 hectáreas, de acuerdo con el SEA.
Nuevos salares: Agua Amarga, Ascotán y Coipasa avanzaron en procedimientos simplificados de CEOL.
Factor crítico: consultas indígenas, permisos ambientales, hidrología y tecnología de extracción.
Mercado: mejores precios, pero con presión competitiva
El contexto de mercado también influye. Cochilco advirtió que el mercado del litio sigue marcado por exceso de oferta y caída de precios en los últimos años, pese a una demanda estructural impulsada por baterías para vehículos eléctricos. Entre los factores de presión aparecen productores con costos ajustados, cambios en subsidios a autos eléctricos, incertidumbre geopolítica y una oferta más diversificada, especialmente desde África.
Sin embargo, el precio mostró recuperación durante 2026. Cochilco informó que al 18 de marzo el litio registró US$20.750 por tonelada, con un alza de 3,2% frente al inicio de ese mes y un avance de 84% respecto del cierre de 2025.
Para Chile, esta combinación abre una ventana de oportunidad, pero también una advertencia: los proyectos que no avancen con permisos robustos, tecnología probada y acuerdos territoriales podrían perder ritmo frente a competidores internacionales.
Qué observará la industria
La agenda del litio chileno durante 2026 estará menos centrada en anuncios y más en ejecución. El avance real dependerá de la capacidad de las empresas y del Estado para cerrar contratos especiales de operación, sostener consultas indígenas, responder observaciones ambientales y demostrar que las nuevas tecnologías reducen impactos sin comprometer productividad.
El principal desafío será convertir la ventaja geológica de Chile en proyectos financiables, permitidos y socialmente viables. La próxima etapa no se definirá solo por reservas o precio internacional, sino por la calidad de los contratos, la trazabilidad ambiental y la legitimidad territorial de cada proyecto.


