
Fundiciones chinas están comprando más pirita para capturar márgenes por ácido sulfúrico, en un mercado tensionado por menores cargos de tratamiento, restricciones de oferta y mayor demanda desde la minería del cobre, níquel y fertilizantes.
La minería global vuelve a mirar con atención un insumo que suele quedar fuera del foco público, pero que es crítico para la producción de cobre: el ácido sulfúrico. En China, las fundiciones de cobre están aumentando la compra de pirita, un mineral con bajo contenido de cobre pero alto contenido de azufre, con el objetivo de producir más ácido sulfúrico y mejorar sus márgenes en medio de un escenario adverso para el negocio tradicional de fundición.
De acuerdo con información reportada por Reuters, el movimiento responde a una combinación de factores: cargos de tratamiento y refinación históricamente bajos, menor disponibilidad de concentrado de cobre, precios elevados del ácido sulfúrico y una demanda industrial que se ha mantenido firme en Asia. El resultado es una señal relevante para toda la cadena minera: el ácido sulfúrico dejó de ser solo un subproducto y pasó a influir directamente en la economía de fundiciones y operaciones hidrometalúrgicas.
Por qué China compra más pirita
La pirita, conocida comercialmente como “fool’s gold” por su apariencia similar al oro, contiene azufre en proporciones relevantes. Aunque no es un mineral de alto valor por su contenido de cobre, puede ser atractivo para las fundiciones cuando el ácido sulfúrico alcanza precios altos o cuando los ingresos por subproductos ayudan a compensar la caída de los cargos de tratamiento.
En la fundición de concentrados de cobre, el azufre presente en la materia prima puede recuperarse como ácido sulfúrico. Ese producto se utiliza ampliamente en fertilizantes, procesos químicos, lixiviación de cobre y procesamiento de níquel laterítico. Por eso, cuando el mercado del ácido se estrecha, las fundiciones con capacidad de capturar y vender ese subproducto ganan una fuente adicional de ingresos.
El cambio es particularmente relevante porque las fundiciones chinas han enfrentado presión por la caída de los TC/RC, los cargos que reciben por procesar concentrado de cobre. La expansión de capacidad de fundición en Asia y la oferta limitada de concentrado han reducido el poder negociador de las fundiciones frente a las mineras. En ese contexto, el ácido sulfúrico se transforma en una variable financiera clave para sostener producción y márgenes operacionales.
El vínculo con la minería del cobre
El ácido sulfúrico es esencial para la producción de cobre mediante lixiviación, especialmente en operaciones que procesan óxidos, sulfuros secundarios o minerales de menor ley. En esos procesos, el ácido permite disolver el cobre desde el mineral para luego recuperarlo mediante extracción por solventes y electroobtención.
Por eso, la tensión del mercado no solo afecta a fundiciones. También puede impactar a minas que dependen de suministro estable y competitivo de ácido para producir cátodos. El riesgo es mayor en países importadores, donde el costo logístico, la disponibilidad de barcos especializados y las restricciones de transporte limitan la capacidad de reemplazar rápidamente una fuente de suministro.
Chile aparece entre los mercados más expuestos. Según antecedentes citados por S&P Global, China representó en 2025 alrededor de 37,1% de las importaciones chilenas de productos de ácido sulfúrico bajo el código HS 2807, equivalentes a cerca de 1,5 millones de toneladas. Perú fue el segundo origen relevante, con 24,1%, seguido por Japón, con 11,1%.
La exposición chilena se explica por la relevancia de la lixiviación en la producción de cobre refinado y por la necesidad de complementar la producción local de ácido con importaciones. Cochilco ha seguido este mercado en informes especializados, incluido el estudio Mercado Chileno del Ácido Sulfúrico 2024–2033, donde analiza oferta, demanda y proyecciones para la próxima década.
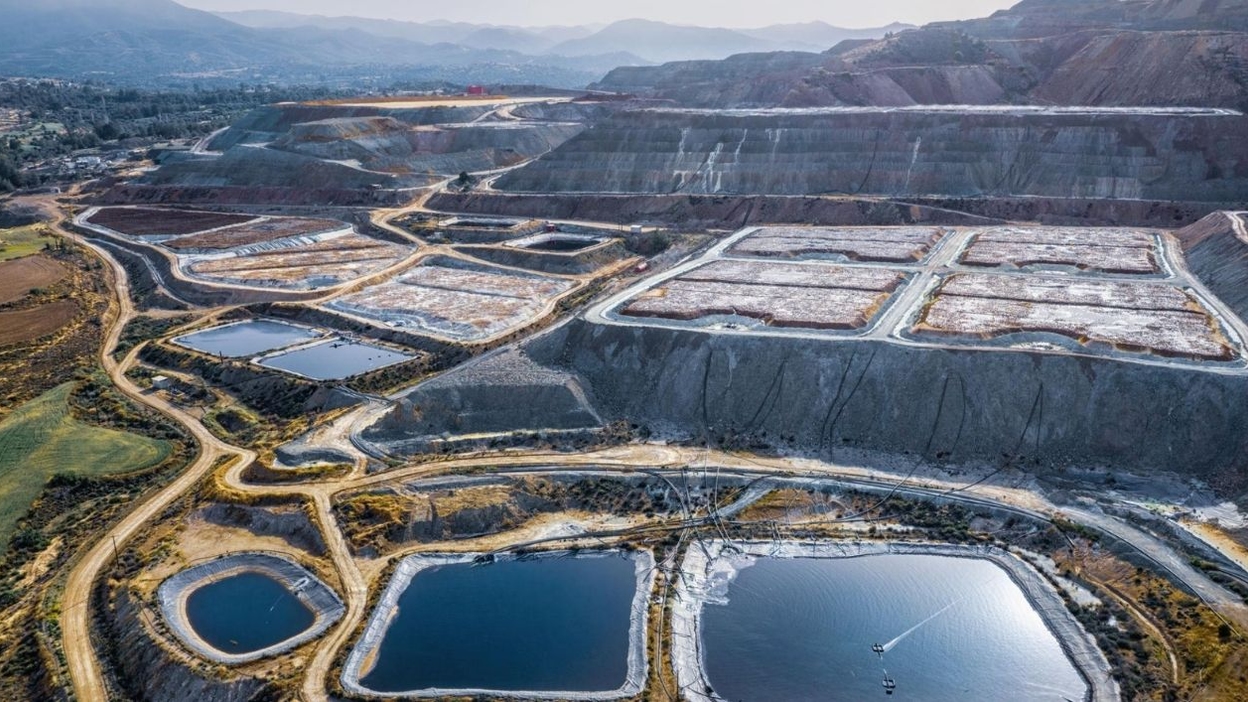
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/Imagen-Referencial-2026-06-13T125833.873.jpg
Un mercado tensionado por restricciones y demanda
La presión sobre el ácido sulfúrico no surge solo por el movimiento de las fundiciones chinas. El mercado internacional también ha sido afectado por restricciones de exportación, interrupciones en cadenas de suministro de azufre y mayor competencia entre sectores consumidores.
Fastmarkets informó que la eventual restricción china a exportaciones de ácido sulfúrico desde mayo fue uno de los temas más comentados durante la semana de reuniones de la industria en torno a CESCO Week 2026. Ese debate reflejó la preocupación de mineras, traders y fundiciones por la disponibilidad física del insumo en un mercado donde el transporte no es trivial.
A diferencia de otros commodities, el ácido sulfúrico tiene restricciones logísticas importantes. Su transporte exige infraestructura especializada, protocolos de seguridad, terminales habilitados y contratos con ventanas operativas claras. Eso limita la capacidad de arbitraje global y hace que el mercado funcione con una lógica más regional que puramente financiera.
En paralelo, la demanda se ha visto reforzada por sectores distintos al cobre. La producción de fertilizantes sigue siendo un consumidor estructural de azufre y ácido, mientras que el níquel laterítico en Indonesia y otras cadenas asociadas a baterías también han aumentado la competencia por insumos químicos.
Datos clave
Producto bajo presión: ácido sulfúrico.
Mineral asociado al movimiento en China: pirita.
Principal actor del cambio: fundiciones chinas de cobre.
Motivo económico: compensar menores cargos de tratamiento y capturar márgenes por ácido.
Sectores consumidores: cobre por lixiviación, níquel, fertilizantes y química industrial.
País expuesto en la cadena del cobre: Chile, por su dependencia de importaciones de ácido.
Fuente de riesgo: restricciones comerciales, logística limitada y mayor demanda industrial.
Qué implica para Chile
Para la minería chilena, el punto crítico no está solo en el precio del cobre, sino en la continuidad de insumos que permiten sostener producción de cátodos. Si el ácido sulfúrico se encarece o escasea, las operaciones de lixiviación pueden enfrentar mayores costos, necesidad de optimizar consumos o ajustes en planes de tratamiento de mineral.
Esto ocurre en un momento en que la industria chilena ya opera bajo presión por menores leyes minerales, mayores exigencias ambientales, restricciones hídricas y necesidad de sostener la producción de cobre en un mercado global ajustado. La relevancia del ácido sulfúrico aumenta cuando las faenas deben procesar minerales más complejos o de menor ley, porque el consumo unitario puede elevarse.
La mayor compra de pirita por parte de fundiciones chinas muestra que el mercado está reordenando incentivos: ya no basta con mirar el concentrado de cobre; también hay que seguir de cerca el valor de los subproductos, los flujos de ácido y la disponibilidad de azufre.
Una señal para fundiciones y mineras
El cambio también tiene lectura para la discusión sobre capacidad de fundición. Cuando los cargos de tratamiento caen, las fundiciones dependen más de eficiencia operativa, integración comercial y captura de subproductos. En ese escenario, quienes puedan producir ácido sulfúrico con salida comercial estable tendrán una ventaja frente a operaciones más expuestas a bajos márgenes.
Para las mineras, en cambio, el riesgo aparece por el lado del suministro. La escasez o encarecimiento del ácido puede afectar costos de caja, planificación metalúrgica y decisiones de corto plazo en operaciones hidrometalúrgicas. Además, puede modificar la relación comercial entre productores de concentrado y fundiciones, especialmente cuando los mismos actores que procesan mineral también influyen en el abastecimiento global de ácido.
El seguimiento del mercado de pirita en China se vuelve, por tanto, una señal temprana sobre la economía del ácido sulfúrico. Si las fundiciones siguen comprando materiales con alto azufre, podría indicar que el margen del ácido continúa siendo relevante para sostener producción. Si ese incentivo se debilita, el mercado podría enfrentar nuevos ajustes en producción de fundiciones, exportaciones y disponibilidad para países importadores.
Qué observará la industria
La industria minera deberá monitorear tres variables en los próximos meses: los precios regionales del ácido sulfúrico, las restricciones o cambios en exportaciones chinas y la disponibilidad de fuentes alternativas desde Perú, Japón u otros proveedores. Para Chile, el punto no es solo conseguir volumen, sino asegurar continuidad logística y contratos compatibles con las necesidades de faenas de cobre.
El episodio confirma que los insumos críticos de la minería ya no se limitan a energía, agua o explosivos. El ácido sulfúrico se está consolidando como una variable estratégica para la producción de cobre, con impacto directo en costos, planificación y seguridad de suministro. En un mercado donde la oferta de cobre enfrenta restricciones estructurales, cualquier tensión adicional sobre la lixiviación puede tener efectos relevantes para productores, proveedores y compradores industriales.





