

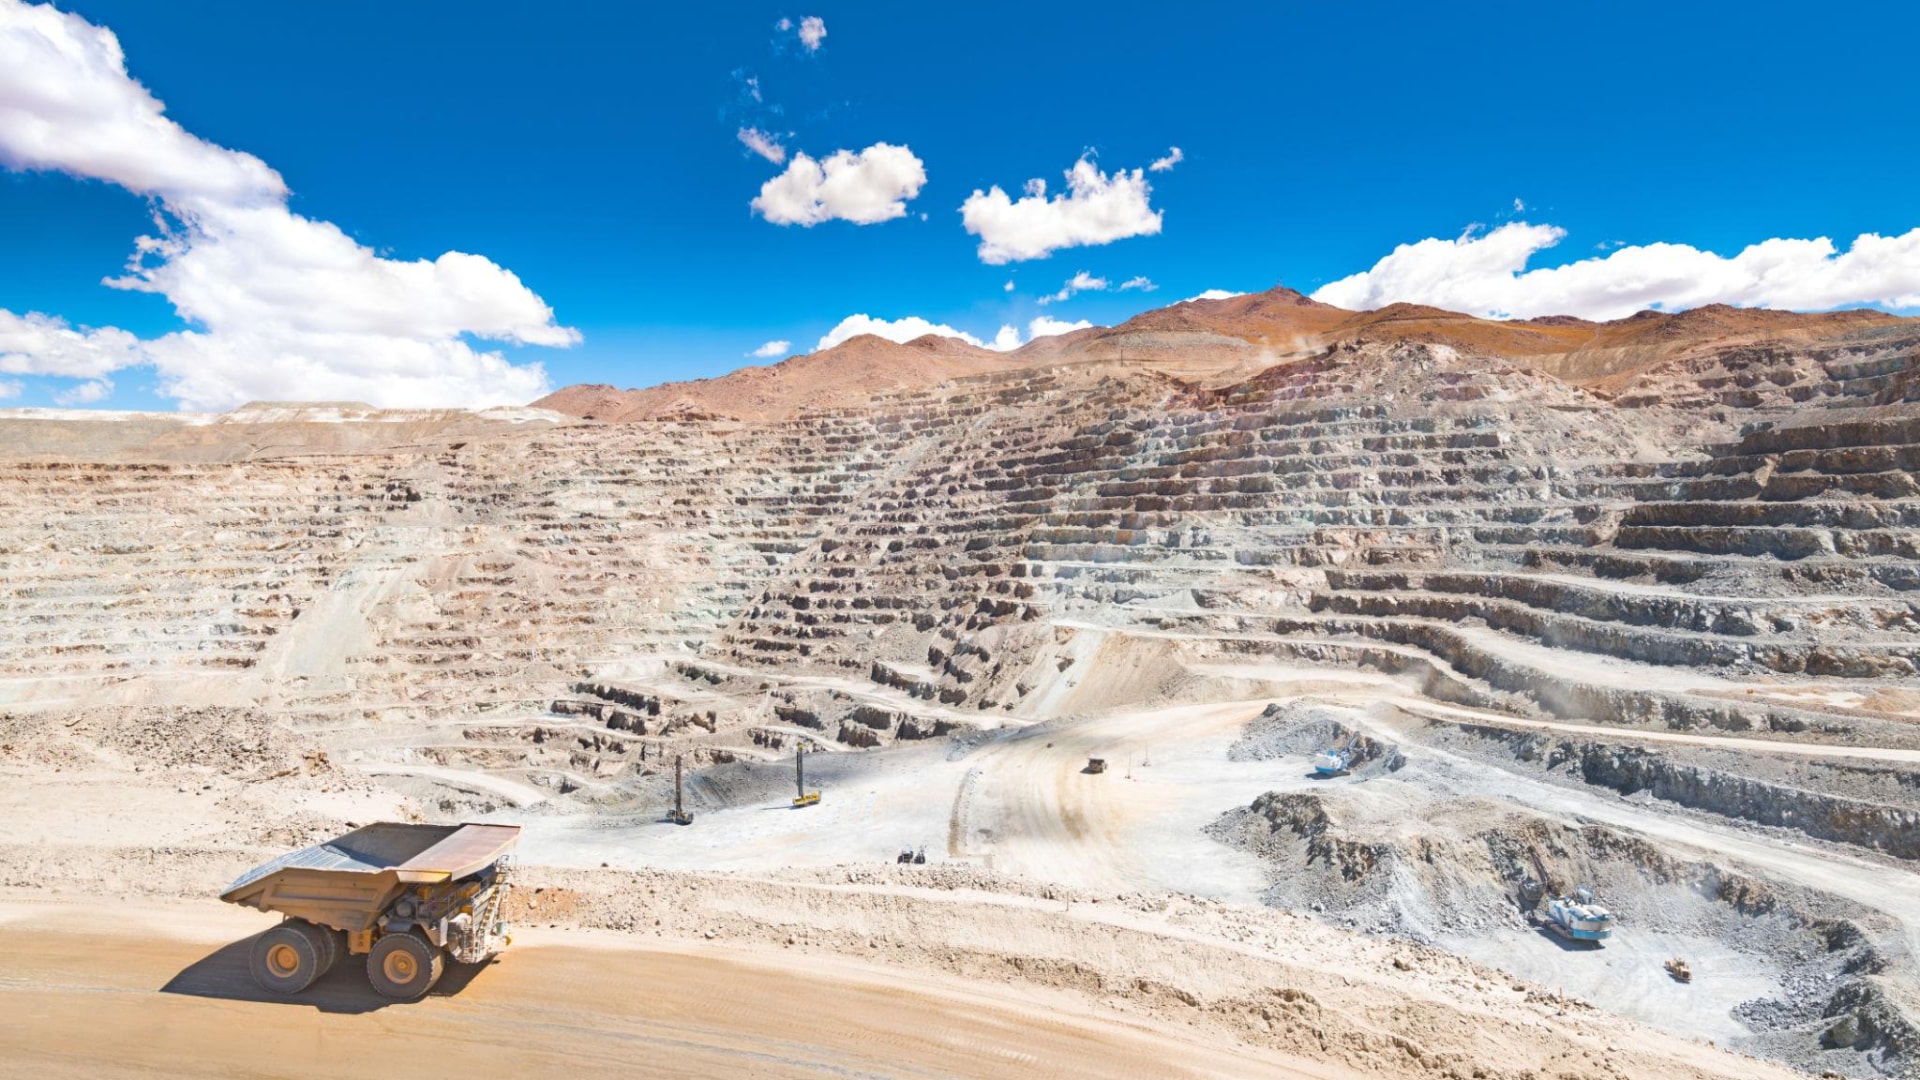
La producción nacional llegó a 1,61 millones de toneladas entre enero y abril de 2026, unas 137.900 toneladas menos que en igual período del año anterior. La baja golpea al principal producto de exportación del país en un año de alta exigencia para la oferta mundial de cobre.
La producción chilena de cobre volvió a mostrar señales de presión durante el primer cuatrimestre de 2026. De acuerdo con cifras de la Comisión Chilena del Cobre, el país produjo 1.613.900 toneladas de cobre fino entre enero y abril, una caída de 8% frente a las 1.751.800 toneladas registradas en el mismo período de 2025.
La diferencia equivale a 137.900 toneladas menos en cuatro meses, una magnitud relevante para una industria que opera con altos precios internacionales, fuerte demanda estructural y crecientes exigencias de inversión para sostener la producción.
El retroceso fue arrastrado principalmente por menores desempeños en grandes operaciones como Escondida, Los Pelambres y El Teniente, además de una caída en la producción propia de Codelco.
Las faenas que explican la baja
El mayor impacto vino desde Escondida, operación controlada por BHP en la Región de Antofagasta y considerada la mayor mina de cobre del mundo. La faena produjo cerca de 412 mil toneladas entre enero y abril de 2026, lo que representa una caída de 13% frente a las 472 mil toneladas del mismo período del año anterior.
En Los Pelambres, operación de Antofagasta Minerals en la Región de Coquimbo, la producción llegó a 90 mil toneladas, por debajo de las 98 mil toneladas registradas en el primer cuatrimestre de 2025. La disminución fue de 8%, en un activo clave para el grupo minero y para la producción cuprífera de la zona centro-norte del país.
El Teniente, de Codelco, fue otro de los focos relevantes. La división ubicada en la Región de O’Higgins produjo 79 mil toneladas en el período, frente a 111 mil toneladas un año antes. La baja bordea el 29%, según los antecedentes reportados, y profundiza la presión sobre la cartera estructural de la estatal.
En contraste, Collahuasi mostró un desempeño positivo. La operación, controlada por Anglo American y Glencore con participaciones iguales de 44%, produjo 119 mil toneladas entre enero y abril, frente a 117 mil toneladas en igual lapso de 2025. El avance fue cercano a 2%, insuficiente para compensar las caídas de las principales faenas del país.
Codelco retrocede 10% en producción propia
La producción propia de Codelco alcanzó 361 mil toneladas entre enero y abril de 2026, una caída de 10% frente a las 401 mil toneladas del mismo período del año anterior. La diferencia, de aproximadamente 40 mil toneladas, refleja el complejo momento operativo de la estatal en varias de sus divisiones.
El Teniente fue la operación con mayor incidencia negativa, pero no la única. Gabriela Mistral produjo 23 mil toneladas, con una caída de 8%; mientras que el conjunto Chuquicamata, Radomiro Tomic y Ministro Hales alcanzó 187 mil toneladas, con una baja de 6%. Andina, por su parte, reportó 57 mil toneladas, con una disminución de 1%.
La excepción fue Salvador, que llegó a 15 mil toneladas, con un crecimiento de 57% asociado a su proceso de ramp up. Sin embargo, ese avance no logró revertir la tendencia general de la estatal.
Al considerar la producción atribuible de Codelco —incluyendo sus participaciones en El Abra, Anglo American Sur y Quebrada Blanca— el volumen llegó a 398 mil toneladas, una baja de 9% frente a las 439 mil toneladas del primer cuatrimestre de 2025.
Datos clave
Empresa/sector: minería del cobre en Chile.
Indicador: producción nacional de cobre fino.
Período: enero-abril de 2026.
Producción acumulada: 1.613.900 toneladas.
Variación interanual: -8%.
Diferencia frente a 2025: 137.900 toneladas menos.
Producción enero-abril 2025: 1.751.800 toneladas.
Principales faenas con baja: Escondida, Los Pelambres y El Teniente.
Producción propia de Codelco: 361 mil toneladas, caída de 10%.
Producción atribuible de Codelco: 398 mil toneladas, caída de 9%.
Por qué importa para la minería chilena
La caída no es solo un dato operacional. Chile sigue siendo el principal productor mundial de cobre, pero su participación relativa en la oferta global se ha reducido durante las últimas décadas. En ese contexto, cada retroceso en grandes faenas tiene efecto sobre exportaciones, recaudación fiscal, proveedores, empleo regional y expectativas de inversión.
El cobre es el principal producto de exportación del país y un insumo estratégico para electrificación, redes eléctricas, electromovilidad, infraestructura energética y transición industrial. Por eso, una baja de casi 138 mil toneladas en cuatro meses ocurre en un momento en que el mercado internacional observa con atención la capacidad de Chile para sostener y expandir su oferta.
El dato también coincide con señales macroeconómicas adversas. El Banco Central informó que el Imacec de abril de 2026 cayó 1,2% frente al mismo mes del año anterior, resultado explicado principalmente por la contracción de la minería. Según el instituto emisor, la menor producción de cobre fue uno de los factores que incidió en el desempeño del mes.
Esto confirma el peso que mantiene la minería en la actividad económica nacional. Cuando el cobre reduce volúmenes, el impacto no queda limitado a las faenas: se transmite a transporte, servicios especializados, mantenimiento, ingeniería, energía, puertos, contratación regional y recaudación asociada al sector.
El problema de fondo: producción, permisos y envejecimiento de yacimientos
La baja acumulada hasta abril refleja desafíos que la industria viene advirtiendo hace años. Entre ellos, menores leyes minerales, yacimientos más profundos, mayor complejidad geotécnica, restricciones hídricas, exigencias ambientales, costos energéticos y necesidad de ejecutar grandes inversiones para reemplazar producción declinante.
En el caso de Codelco, el desafío se cruza con la implementación de proyectos estructurales destinados a sostener su base productiva. La estatal necesita recuperar niveles de producción tras años de retrocesos, pero enfrenta operaciones maduras y una cartera de inversiones intensiva en capital.
En la minería privada, el comportamiento de Escondida y Los Pelambres confirma que incluso las operaciones de mayor escala están expuestas a variaciones relevantes por secuencias mineras, ley de mineral, disponibilidad operacional, mantenimiento, agua, energía y condiciones de planta.
A la dimensión operacional se suma el debate regulatorio. La industria ha insistido en que la velocidad de permisos es determinante para habilitar continuidad operacional, expansiones, infraestructura hídrica, energía, relaves y proyectos brownfield. Sin nuevas capacidades o mejoras oportunas, el país arriesga perder espacio frente a otros distritos productores.
Qué observará la industria
El desempeño de los próximos meses será clave para medir si la caída del primer cuatrimestre responde a factores transitorios o a una tendencia más persistente. Marzo fue el mejor mes del período, con 431 mil toneladas a nivel nacional, mientras febrero fue el más débil, con 375 mil toneladas. Abril quedó como el segundo mes más bajo del año.
La atención estará puesta en la recuperación operacional de Codelco, la evolución de Escondida, el aporte de Los Pelambres y la estabilidad de las grandes faenas privadas. También será relevante observar si Collahuasi mantiene el crecimiento mostrado hasta abril y si las divisiones de la estatal logran mejorar su ritmo durante el segundo semestre.
Para Chile, el desafío es doble: recuperar toneladas en el corto plazo y acelerar inversiones que permitan sostener producción en el mediano plazo. En un mercado que demanda más cobre para electrificación y transición energética, la pérdida de volumen no solo afecta resultados empresariales; también reduce la capacidad del país para capturar valor en uno de los ciclos más relevantes para los minerales críticos.





