

La minera canadiense busca consolidar el 100% del proyecto de cobre y oro en la Región de Atacama y financiar estudios, permisos, perforaciones y factibilidad definitiva.
Tintina Mines Limited anunció una colocación privada por aproximadamente C$91 millones, equivalentes a cerca de US$66 millones, para avanzar el proyecto Domeyko Sulfuros hacia una decisión final de inversión. La operación incorpora como socios estratégicos a la familia Gignac y a Sumitomo Corporation, además de participación de Franco-Nevada y otros inversionistas.
El financiamiento fue informado por la compañía en un comunicado oficial publicado el 2 de junio de 2026. Los fondos tendrán dos destinos principales: avanzar los estudios técnicos y ambientales del activo, y financiar la compra del 26,25% restante de Andean Belt Resources SpA, sociedad chilena que controla Domeyko Sulfuros.
Qué considera la operación
La colocación privada contempla la emisión de recibos de suscripción a un precio de C$0,68 por unidad. Según Tintina, la transacción implica una valorización pre-money del proyecto de C$138 millones.
Del total, cerca de C$55 millones se destinarán a llevar Domeyko Sulfuros hacia decisión final de inversión, mediante optimización del estudio económico preliminar, perforación infill y exploratoria, líneas de base ambientales, permisos, relacionamiento comunitario y preparación de un estudio de factibilidad definitivo.
Otros C$36 millones financiarán la adquisición del 26,25% que actualmente está en manos de entidades vinculadas a Juan Enrique Rassmuss. Si la operación se completa, Tintina pasará a controlar indirectamente el 100% del proyecto.
La compañía aclaró que el cierre está sujeto a condiciones regulatorias, aprobaciones de la TSX Venture Exchange y votación de accionistas. La emisión de los recibos de suscripción apunta a cerrarse a mediados de julio de 2026, mientras que la junta de accionistas se espera para mediados de agosto.
Sumitomo, Gignac y Franco-Nevada entran al desarrollo
La operación será anclada por un vehículo de inversión financiado en partes iguales por Sumitomo Corporation y la familia Gignac, fundadora de G Mining Services. Ese inversionista ancla comprometió alrededor de C$48 millones.
A eso se suma una inversión de aproximadamente C$14 millones de Franco-Nevada, compañía especializada en royalties y streaming de metales preciosos. El resto será aportado por inversionistas estratégicos, personal vinculado a G Mining Capital y otros participantes incorporados a través de Canaccord Genuity.
La entrada de Sumitomo y del grupo Gignac cambia el perfil del proyecto, porque incorpora capital, capacidad de estructuración minera y experiencia en ingeniería, desarrollo y construcción. Tintina informó que G Mining Services será designada como contratista de ingeniería, desarrollo y construcción bajo condiciones de mercado.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/oWSsv_LVPCdV2wrijVZob_pZrR0FRNNxYYWZp7QYt8bSIdyBXbVXBIYoqu4FszZWrIj_9RXPpdagq-eiQ5ajJ4vjWRlduNOyXeMYVSDq6T8bR2OD8As3TpAizwUkEyZM0103rdeHAa-RenbGxSdGCzs6xemswBFMpG-mDP8zBcctkIST19OU9-1300x1005.jpg
Dónde está Domeyko Sulfuros
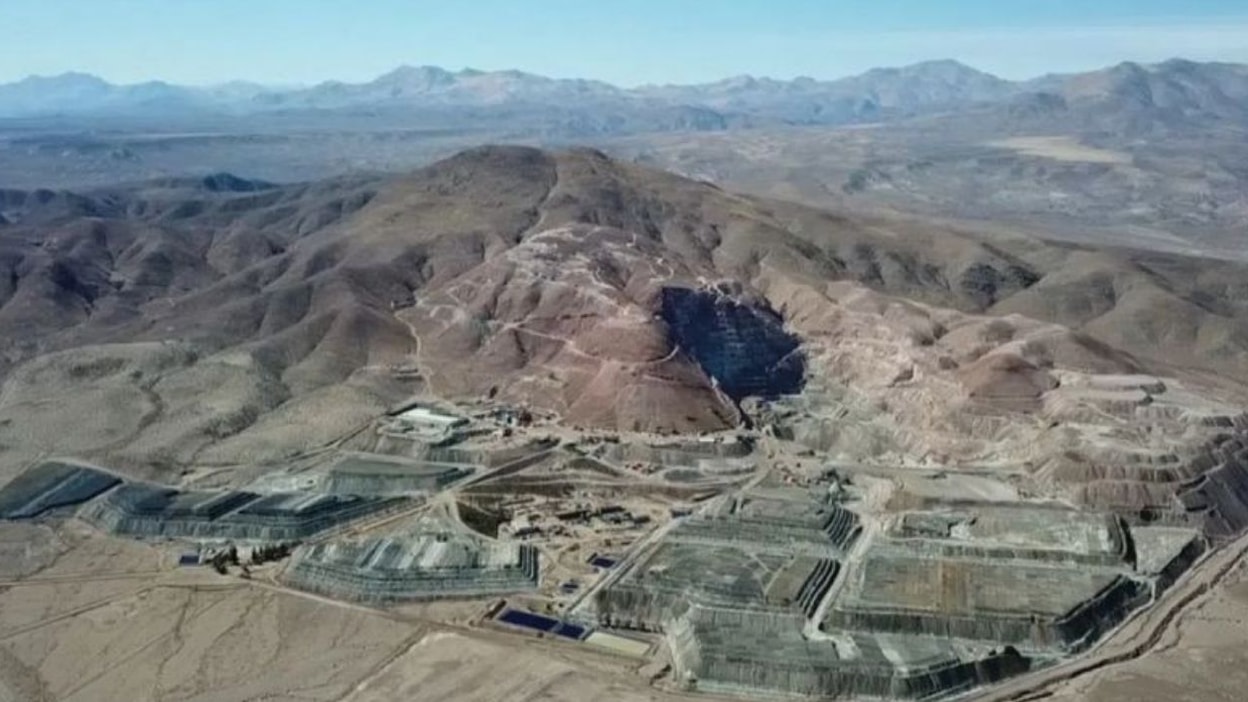
Domeyko Sulfuros está ubicado en la Región de Atacama, en el norte de Chile, cerca del distrito minero Dos Amigos. De acuerdo con la ficha del proyecto publicada por Tintina, el activo se ubica aproximadamente 150 kilómetros al norte de La Serena y 54 kilómetros al sur de Vallenar.
El proyecto considera 75 concesiones mineras que cubren 10.056 hectáreas. La compañía destaca su cercanía a la Ruta 5, infraestructura eléctrica y logística costera, un punto relevante para un eventual desarrollo minero de escala media.
Domeyko Sulfuros corresponde a un sistema tipo pórfido de cobre y oro. La propiedad tiene historial de operaciones previas de óxidos y sulfuros secundarios en Dos Amigos, donde existió explotación a rajo abierto y procesamiento mediante lixiviación en pilas y SX-EW para producir cátodos de cobre.
Las cifras del proyecto
Según la actualización técnica NI 43-101 y el estudio económico preliminar informado por Tintina en febrero de 2026, Domeyko Sulfuros cuenta con recursos medidos e indicados por 100,8 millones de toneladas con 0,35% de cobre y 0,28 gramos por tonelada de oro. Además, registra recursos inferidos por 256,3 millones de toneladas con 0,34% de cobre y 0,24 gramos por tonelada de oro.
La evaluación económica preliminar considera una operación a rajo abierto de 26 años, con procesamiento por flotación a 35.000 toneladas por día. El caso base contempla una producción total de 945 mil toneladas de cobre recuperado y 1,5 millones de onzas de oro durante la vida útil.
La producción promedio anual estimada por la compañía alcanza unas 37 mil toneladas de cobre y 57 mil onzas de oro en concentrado.
Datos clave
Empresa: Tintina Mines Limited.
Proyecto: Domeyko Sulfuros.
Ubicación: Región de Atacama, Chile.
Mineral principal: cobre.
Subproducto: oro.
Financiamiento anunciado: C$91 millones, cerca de US$66 millones.
Socios estratégicos: Sumitomo Corporation, familia Gignac, G Mining Capital y Franco-Nevada.
Recursos medidos e indicados: 100,8 millones de toneladas con 0,35% Cu y 0,28 g/t Au.
Recursos inferidos: 256,3 millones de toneladas con 0,34% Cu y 0,24 g/t Au.
Vida útil preliminar: 26 años.
Capacidad de procesamiento estimada: 35.000 toneladas por día.
Producción promedio anual estimada: 37 mil toneladas de cobre y 57 mil onzas de oro.
Capex inicial estimado: US$1.283 millones.
Capital diferido y de sostenimiento: US$905 millones.
Estado: etapa de desarrollo, con avance hacia factibilidad definitiva y decisión final de inversión.
Capex, agua y energía
El estudio económico preliminar de Tintina estima un capital inicial de US$1.283 millones, incluyendo una contingencia de 35% en planta e infraestructura. También considera US$905 millones en capital diferido y de sostenimiento durante la vida útil.
El plan base contempla una tasa minera de 164 mil toneladas por día y una tasa de procesamiento de 35 mil toneladas por día. Las recuperaciones metalúrgicas estimadas son de 88,2% para cobre y 64,6% para oro.
En materia hídrica y energética, la compañía plantea una estrategia de energía 100% renovable con apoyo de sistemas de almacenamiento BESS, además del uso de agua de mar sin desalar mediante una tubería dedicada de 63 kilómetros. Ese diseño apunta a reducir el consumo de agua continental, una variable crítica para cualquier nuevo proyecto minero en Atacama.
Por qué importa para la minería chilena
El anuncio ocurre en un momento en que Chile necesita reponer cartera de producción de cobre para sostener su peso en la oferta global. Aunque Domeyko Sulfuros aún no es una mina en construcción, el financiamiento permite pasar desde una etapa de evaluación económica preliminar hacia estudios de mayor definición, permisos y factibilidad.
Para la Región de Atacama, el proyecto podría abrir una nueva fuente de actividad minera vinculada a cobre y oro, con demanda potencial para proveedores de perforación, ingeniería, servicios ambientales, energía, agua, construcción y logística. La compañía no ha informado una cifra confirmada de empleo para construcción u operación, por lo que ese dato aún no puede cuantificarse públicamente.
La importancia industrial también está en el tipo de activo: un pórfido de cobre y oro con infraestructura cercana, operación brownfield y potencial distrital. En un escenario de mayor competencia por proyectos cupríferos, la incorporación de Sumitomo y G Mining Services entrega respaldo financiero y técnico para intentar acelerar la maduración del activo.
Qué observará la industria
El próximo hito será la materialización de la colocación privada y la aprobación de los accionistas para la compra del interés minoritario en Andean Belt Resources. Luego vendrá la etapa más exigente: convertir recursos, optimizar metalurgia, completar líneas de base, avanzar permisos y transformar la evaluación preliminar en una factibilidad con costos, riesgos y cronograma más precisos.
Domeyko Sulfuros todavía debe superar etapas técnicas, regulatorias y financieras antes de convertirse en proyecto minero ejecutable, pero el financiamiento anunciado le entrega a Tintina una base de capital relevante para intentar llevar el activo a decisión final de inversión en Chile.





